Crédit-bail et location financière : l’option d’achat change la fin du contrat
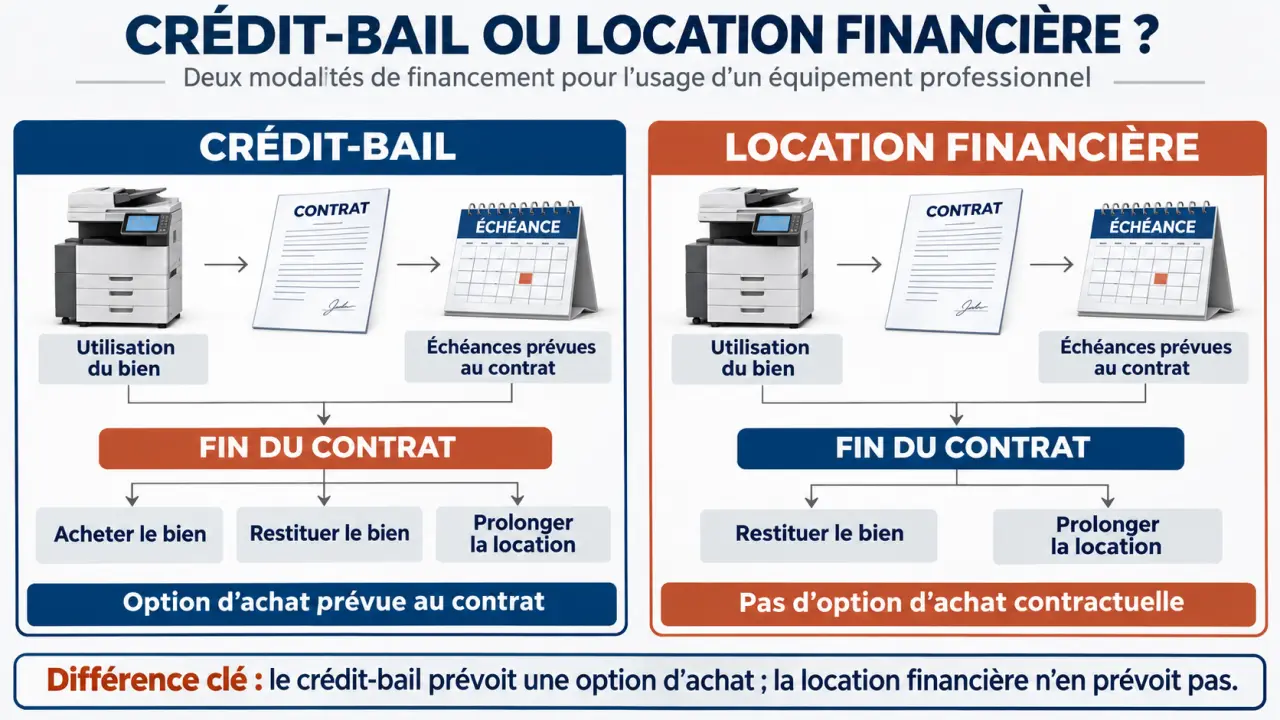
La différence essentielle entre crédit-bail et location financière est l’option d’achat. Le crédit-bail permet d’acquérir le bien à l’échéance, à un prix prévu au contrat. La location financière ne prévoit pas cette possibilité : l’entreprise restitue le matériel ou poursuit la location selon les conditions applicables. Dans les deux cas, elle utilise un équipement contre des loyers, sans en être immédiatement propriétaire.
Deux modes de financement, mais une seule option d’achat
Le crédit-bail et la location financière permettent de financer l’usage d’un véhicule, d’un photocopieur, d’un matériel médical ou d’un engin de travaux publics. Leur intérêt commun est d’éviter de mobiliser immédiatement le prix d’achat du bien. Leur logique diffère toutefois lorsqu’il s’agit de conserver durablement l’équipement.
Estimation du coût total d’une location
Renseignez les éléments de chaque scénario pour obtenir une estimation indicative et les comparer.
Résultats estimés
Scénario 1
Scénario 2
Calcul : premier loyer + (loyer périodique × nombre d’échéances) + frais de dossier + assurance et maintenance + frais de restitution. Pour un crédit-bail, le coût avec acquisition ajoute le prix de levée de l’option.
Estimation fondée uniquement sur les données renseignées ; elle ne constitue ni un devis ni un conseil fiscal. Pour une comparaison pertinente, veillez à saisir des montants établis sur une même base et une même durée.
| Critère | Crédit-bail | Location financière |
|---|---|---|
| Option d’achat | Prévue dès la signature | Absente du contrat |
| Propriété pendant la location | Le bailleur reste propriétaire | Le bailleur reste propriétaire |
| À l’échéance | Achat, restitution ou prolongation éventuelle | Restitution ou prolongation éventuelle |
| Prolongation | Selon le contrat et l’accord nécessaire | Selon les clauses de renouvellement ou un nouvel accord |
| Coûts à examiner | Loyers, frais, services et prix de l’option | Loyers, frais, services et restitution |
| Entretien et assurance | À vérifier dans l’offre | À vérifier dans l’offre |
Le paiement des loyers ne transfère donc pas progressivement la propriété à l’entreprise. En crédit-bail, celle-ci devient propriétaire seulement si elle exerce son option et respecte les modalités prévues. En location financière, les loyers rémunèrent l’usage du matériel, sans constituer un droit contractuel à son acquisition.
Le mot leasing ne suffit pas à identifier la formule. Franfinance l’emploie comme un terme générique couvrant notamment le crédit-bail et la location financière. Face à une offre portant cette appellation, cherchez d’abord la clause relative à l’achat final.
Qui finance le bien et que contient le contrat ?
Le montage fait généralement intervenir trois acteurs : le fournisseur, le bailleur et l’entreprise locataire. L’entreprise choisit un équipement, le bailleur le finance et le met à sa disposition. Le fournisseur livre le matériel, mais il n’est pas nécessairement celui qui encaisse les loyers ou décide d’une prolongation.
Cette distinction compte en cas de panne ou de désaccord : identifiez séparément votre interlocuteur pour le financement, la livraison et la maintenance. Une prestation d’entretien proposée par le fournisseur ne signifie pas qu’elle est automatiquement incluse dans le contrat de location.
Durée, loyers et obligations : les points à formaliser
Le contrat doit permettre d’identifier précisément le bien, la durée d’engagement, les loyers, leur périodicité et les obligations respectives. Le Coin des Entrepreneurs indique une durée généralement comprise entre 2 et 5 ans pour les contrats décrits. Ce repère n’est pas une durée obligatoire : l’échéancier proposé doit correspondre au matériel et au besoin professionnel.
Les modalités de paiement varient également. Le Crédit Mutuel mentionne notamment un premier loyer majoré et des loyers linéaires ou dégressifs. Un loyer mensuel attractif doit donc être rapproché du versement initial et de l’ensemble des échéances.
Ne pas confondre cadre juridique et argument commercial
En France, le crédit-bail est une opération financière encadrée, notamment par le Code monétaire et financier. La location financière sans option d’achat n’est pas, pour cette seule raison, un crédit-bail. Évitez néanmoins de réduire la comparaison à une opposition entre deux codes : la qualification du montage et le statut du bailleur méritent une vérification lorsque le contrat est complexe.
À l’échéance, acheter, rendre ou prolonger ne s’improvise pas
La fin du contrat doit être préparée avant la dernière échéance. Les délais de notification, les démarches à effectuer et les éventuelles conditions de reconduction déterminent les choix réellement disponibles.
En crédit-bail, l’achat reste un choix
L’entreprise peut lever l’option au prix convenu, restituer le bien ou envisager une prolongation si les conditions le permettent. Le Coin des Entrepreneurs précise que le prix de l’option est déterminé à la signature. Creditprofessionnel évoque un montant résiduel généralement égal à 1 % du prix d’achat, mais ce pourcentage n’est pas obligatoire : seul le montant inscrit dans votre contrat fait référence.
Avant d’acheter, comparez ce prix à l’état du matériel, à son utilité future et aux dépenses d’entretien prévisibles. Une option faible ne rend pas nécessairement intéressant un équipement devenu inadapté à l’activité.
En location financière, aucune acquisition n’est garantie
La restitution constitue l’issue à préparer en l’absence de prolongation. Une éventuelle proposition de vente distincte ne doit pas être confondue avec une option d’achat acquise dès l’origine : vous ne pouvez pas présumer que le bailleur acceptera de vendre.
La prolongation n’est pas non plus systématique. Elle peut dépendre d’une clause de tacite reconduction, d’un accord exprès ou de nouvelles conditions tarifaires. Vérifiez le préavis, les modalités de transport et l’état exigé au retour pour éviter une poursuite non souhaitée ou des frais de restitution mal anticipés.
Comparer le coût global plutôt que le seul loyer
Un loyer inférieur ne prouve pas qu’une offre coûte moins cher. Pour comparer deux propositions, retenez un même équipement, une durée d’utilisation comparable et un périmètre de services identique. Additionnez ensuite les dépenses correspondant à votre scénario : restitution ou acquisition.
- Le premier loyer, puis toutes les échéances prévues.
- Les frais de dossier et autres frais contractuels.
- L’assurance, la maintenance et les réparations non incluses.
- Le prix de l’option d’achat si vous envisagez de la lever.
- Les éventuels frais de restitution ou de sortie anticipée.
Préserver la trésorerie ne signifie pas obtenir systématiquement un financement sans décaissement initial. Le Crédit Mutuel présente une offre de crédit-bail finançant 100 %, TVA comprise, sans apport initial : cette caractéristique appartient à l’offre décrite, et non à tous les contrats du marché.
Sur le plan fiscal, Le Coin des Entrepreneurs et le Crédit Mutuel présentent les loyers comme en principe déductibles du résultat imposable. La déductibilité n’est toutefois pas universelle ni sans limites. Faites confirmer les règles liées au bien, à son usage et au régime de l’entreprise par votre expert-comptable. Le traitement comptable dépend également du référentiel applicable.
Choisir selon la durée d’usage réellement prévue
Le crédit-bail est cohérent si vous souhaitez garder un matériel durable tout en différant son acquisition. Un artisan qui prévoit d’utiliser longtemps une machine peut ainsi apprécier de connaître dès le départ ses conditions de rachat. La location financière convient davantage à une logique d’usage sans projet de propriété, notamment lorsque le renouvellement de l’équipement est prioritaire.
Placez sur un même axe chronologique trois dates : la fin du contrat, le moment où le matériel risque de devenir techniquement dépassé et celui où votre besoin pourrait changer. Si ces dates divergent fortement, le principal risque n’est plus le prix de rachat, mais le décalage entre engagement financier et utilité réelle. Cette lecture aide à négocier une durée pertinente plutôt qu’à sélectionner uniquement le plus petit loyer.
Pour un véhicule, examinez aussi la location longue durée, ou LLD. Le Crédit Mutuel la distingue des deux formules et décrit une offre comprenant entretien, réparation et assistance. Ces services doivent toujours être vérifiés dans la proposition, sans présumer qu’ils accompagnent toute location.
Avant de signer, demandez enfin une réponse écrite sur l’achat éventuel, le renouvellement, la restitution et la sortie anticipée. Le bon contrat est celui dont le coût et l’issue correspondent à votre usage prévu, pas simplement celui qui affiche la mensualité la plus basse.