Pourquoi externaliser la direction financière de son entreprise ? Trésorerie, coûts et limites à examiner
Externaliser sa direction financière permet d’accéder à une expertise de pilotage sans recruter immédiatement un directeur financier à temps plein. L’intérêt est concret : anticiper les besoins de trésorerie, comprendre les marges et préparer les décisions d’investissement. Cette solution devient pertinente lorsque les enjeux financiers dépassent les compétences disponibles en interne, mais ne justifient pas nécessairement un poste permanent. Encore faut-il définir précisément ce que l’on délègue.
Obtenir un pilotage financier, pas seulement des comptes à jour
Une direction financière externalisée consiste à confier à un professionnel extérieur tout ou partie du pilotage financier de l’entreprise. Le DAF, ou directeur administratif et financier, peut intervenir à temps partagé, selon une fréquence adaptée aux besoins. Sa mission peut associer présence sur site, travail à distance et échanges réguliers avec le dirigeant et les équipes.
Son rôle ne se limite pas à produire des chiffres. Il consiste à les interpréter, à construire des prévisions et à proposer des actions. Une baisse de rentabilité doit ainsi déboucher sur une analyse : prix insuffisants, coûts en hausse, activité moins rentable ou dépenses mal dimensionnées.
Une fonction complémentaire de l’expert-comptable
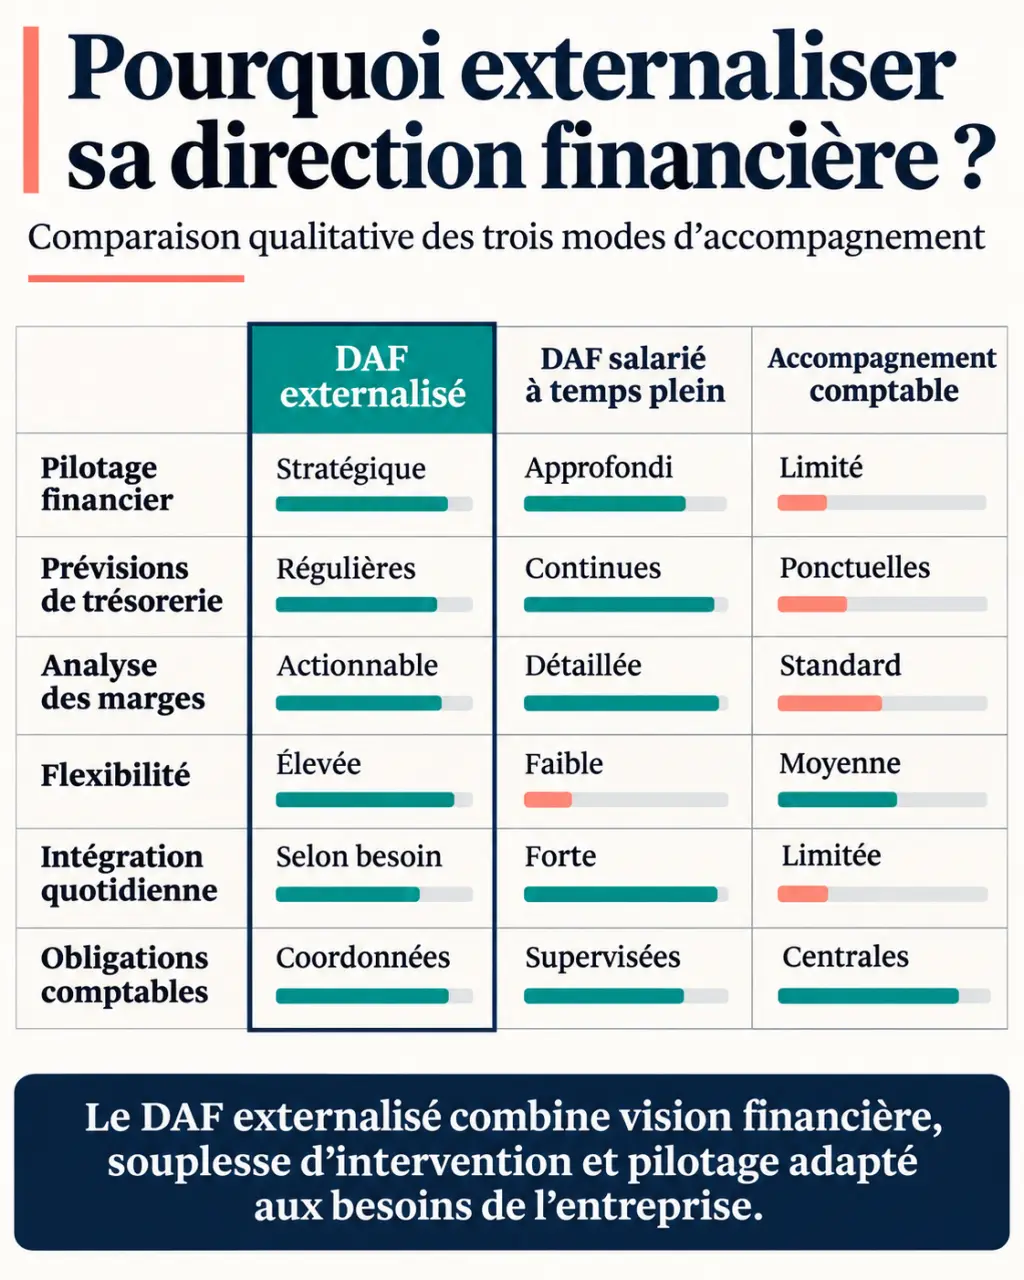
L’expert-comptable intervient notamment sur la tenue ou la révision comptable, les comptes annuels et les obligations prévues dans sa lettre de mission. Le DAF externalisé se concentre davantage sur le pilotage : budgets, trésorerie prévisionnelle, analyse des marges et préparation des arbitrages. Les périmètres peuvent se recouper selon les prestations ; il faut donc organiser leur complémentarité plutôt que payer deux fois le même travail.
Le dirigeant conserve les décisions finales, sous réserve des délégations expressément accordées. Le DAF apporte une analyse, formule des recommandations et suit leur mise en œuvre. Il ne remplace ni la connaissance commerciale du dirigeant ni l’implication des responsables opérationnels.
Passer du solde bancaire à une vision des besoins futurs
Un compte bancaire positif ne suffit pas à démontrer la bonne santé financière d’une entreprise. Des charges à venir, des factures clients en retard ou un stock important peuvent absorber rapidement les liquidités. Le premier apport d’un DAF externalisé est souvent de rendre ces décalages visibles avant qu’ils ne deviennent urgents.
Anticiper la trésorerie et agir sur le BFR
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire pour couvrir les décalages du cycle d’exploitation, notamment entre stocks, créances clients et dettes fournisseurs. Une entreprise peut vendre davantage tout en manquant de trésorerie si elle doit payer ses achats avant d’encaisser ses ventes.
Le DAF structure le suivi des encaissements et décaissements, examine les échéances et identifie les retards de paiement. Les actions possibles comprennent une méthode de relance, une facturation plus rapide ou une discussion sur les conditions de règlement. Il peut aussi préparer une demande de facilité de trésorerie, sans garantir l’accord de la banque.
Considérez la trésorerie comme un radeau : sa flottabilité ne dépend pas seulement de sa taille, mais aussi de la répartition des charges et des arrivées d’eau. Un gros contrat peut déséquilibrer l’ensemble s’il impose des achats immédiats et un paiement tardif. Avant de l’accepter, simuler son calendrier de flux permet d’évaluer s’il faut négocier un acompte, fractionner les livraisons ou prévoir un financement.
Relier les indicateurs aux décisions
Un tableau de bord utile rassemble les indicateurs qui appellent une action : trésorerie prévisionnelle, créances échues, marge par activité et écarts au budget, par exemple. Pour un recrutement, le DAF examine le coût récurrent, les recettes attendues et la capacité à financer le décalage. Pour un investissement, il confronte la rentabilité espérée aux besoins de liquidités et à la capacité de l’entreprise à honorer ses engagements.
Comparer l’externalisation au recrutement sans présumer des économies
L’externalisation permet d’acheter un volume d’intervention correspondant au besoin, plutôt qu’un temps plein parfois sous-utilisé. Elle n’est toutefois pas automatiquement moins chère. Le coût dépend du périmètre, de la fréquence, de la complexité des dossiers et du travail nécessaire pour fiabiliser les informations.
La prudence face à l’embauche fait partie des motifs de réflexion : Altoneo cite France Travail pour un recul de 12,5 % des intentions d’embauche par rapport à l’année précédente. Cet indicateur ne démontre cependant ni une économie liée à l’externalisation ni sa pertinence pour chaque entreprise.
| Critère | DAF externalisé | DAF salarié à temps plein |
|---|---|---|
| Volume de travail | Adapté à un besoin intermittent ou ciblé | Adapté à une charge soutenue et quotidienne |
| Disponibilité | À organiser contractuellement, notamment en urgence | Présence intégrée au fonctionnement de l’entreprise |
| Coût à examiner | Honoraires, démarrage, outils et prestations supplémentaires | Rémunération, charges, recrutement et moyens associés |
| Intégration | Nécessite des relais internes et un partage d’information structuré | Favorise une connaissance continue des équipes et des opérations |
Comparez les deux options sur un périmètre de service équivalent. Une prestation limitée à un reporting mensuel n’est pas comparable à un poste incluant management, financement et supervision administrative. Lorsque la coordination des équipes et les arbitrages occupent chaque jour une fonction entière, le recrutement interne peut devenir préférable.
Reconnaître les situations où l’appui extérieur est pertinent
La taille de l’entreprise ne suffit pas à trancher. Une petite structure peut avoir des flux complexes, tandis qu’une société plus importante dispose déjà d’une équipe autonome. Le bon déclencheur est l’écart entre les décisions à prendre et la capacité interne à les préparer.
- Une croissance qui consomme du cash : les commandes progressent, mais les achats et recrutements précèdent les encaissements.
- Une rentabilité difficile à expliquer : le chiffre d’affaires augmente sans amélioration claire du résultat.
- Un projet engageant : investissement, financement ou développement nécessitant des projections cohérentes.
- Un dirigeant absorbé par les urgences : relances, échanges bancaires et fichiers dispersés prennent le pas sur son activité.
L’intervention extérieure peut également aider à formaliser les procédures et à repérer des risques : validation insuffisante des paiements, échéances mal suivies ou dépendance à un client. En matière de conformité légale et réglementaire, elle contribue à organiser les contrôles et à coordonner les spécialistes compétents. Elle ne constitue pas une garantie générale d’absence d’erreur et ne dispense pas l’entreprise de ses responsabilités.
Cadrer la mission pour éviter une nouvelle dépendance
Un DAF expérimenté ne peut pas produire des prévisions fiables à partir d’informations incomplètes. Avant de signer, vérifiez son expérience de votre modèle économique, sa méthode de travail et sa capacité à expliquer les chiffres aux non-financiers. Demandez des exemples anonymisés de livrables plutôt qu’une simple liste de compétences.
- Définir les priorités : trésorerie, marges, budget ou préparation d’un financement.
- Préciser les livrables : prévisionnel actualisé, tableau de bord commenté et plan d’action avec responsables identifiés.
- Fixer le fonctionnement : fréquence des réunions, interlocuteur interne, délais de réponse et traitement des urgences.
- Encadrer les accès : confidentialité, habilitations, sécurité des échanges et validation des paiements.
- Préparer la continuité : documentation, propriété des fichiers, restitution des données et modalités de sortie.
Prévoyez un premier bilan portant sur des résultats observables : données plus fiables, échéances mieux anticipées, écarts expliqués et décisions documentées. L’objectif n’est pas d’accumuler les tableaux, mais de rendre l’entreprise plus autonome. Externaliser sa direction financière prend tout son sens lorsque le dirigeant comprend mieux ses choix et dispose des moyens de les suivre.