Pourquoi la trésorerie est plus importante que le bénéfice pour une startup : payer aujourd’hui, grandir demain
Une startup peut afficher un bénéfice et ne pas avoir assez d’argent pour payer ses salaires. La raison : le résultat comptable enregistre une activité, tandis que la trésorerie permet de régler les échéances réelles. À court terme, la survie dépend des liquidités disponibles au bon moment. La rentabilité reste indispensable pour construire un modèle durable, mais elle ne protège pas, à elle seule, d’une rupture de paiement.
Le bénéfice mesure la performance, la trésorerie paie les échéances
Le chiffre d’affaires correspond aux ventes réalisées, pas nécessairement aux sommes encaissées. Le résultat comptable soustrait les charges aux produits selon les règles comptables ; lorsqu’il est positif, on parle de bénéfice. La trésorerie désigne les liquidités dont l’entreprise dispose à un instant donné.
Ces indicateurs répondent donc à des questions différentes. Une facture client peut contribuer au résultat avant son règlement. À l’inverse, l’achat d’un équipement mobilise immédiatement du cash si son paiement est comptant, alors que son coût peut être réparti dans le résultat par l’amortissement.
| Indicateur | Ce qu’il indique | Sa limite |
|---|---|---|
| Chiffre d’affaires | Montant des ventes sur une période | Ne garantit ni encaissement ni rentabilité |
| Résultat comptable | Différence entre produits et charges | Ne représente pas l’argent disponible |
| Trésorerie disponible | Liquidités mobilisables immédiatement | Ne révèle pas toutes les sorties futures |
| Flux de trésorerie | Entrées et sorties d’argent sur une période | Doit être analysé avec le solde initial |
| BFR | Besoin de financement du cycle d’exploitation | Ne couvre pas tous les investissements |
Un flux positif signifie que les encaissements dépassent les décaissements sur la période. Il peut toutefois provenir d’un emprunt, et non d’une activité rentable. De même, le solde bancaire ne se confond pas avec la trésorerie nette, qui tient également compte des financements de trésorerie utilisés.
Une vente rentable peut creuser le manque de liquidités
Le décalage entre facturation et encaissement
Prenons un exemple volontairement simplifié, hors TVA, impôts, investissements et amortissements. Une startup dispose de 15 000 euros au début du mois. Elle réalise et facture une prestation de 40 000 euros, payable deux mois plus tard. Les charges correspondantes atteignent 30 000 euros, toutes exigibles pendant le mois.
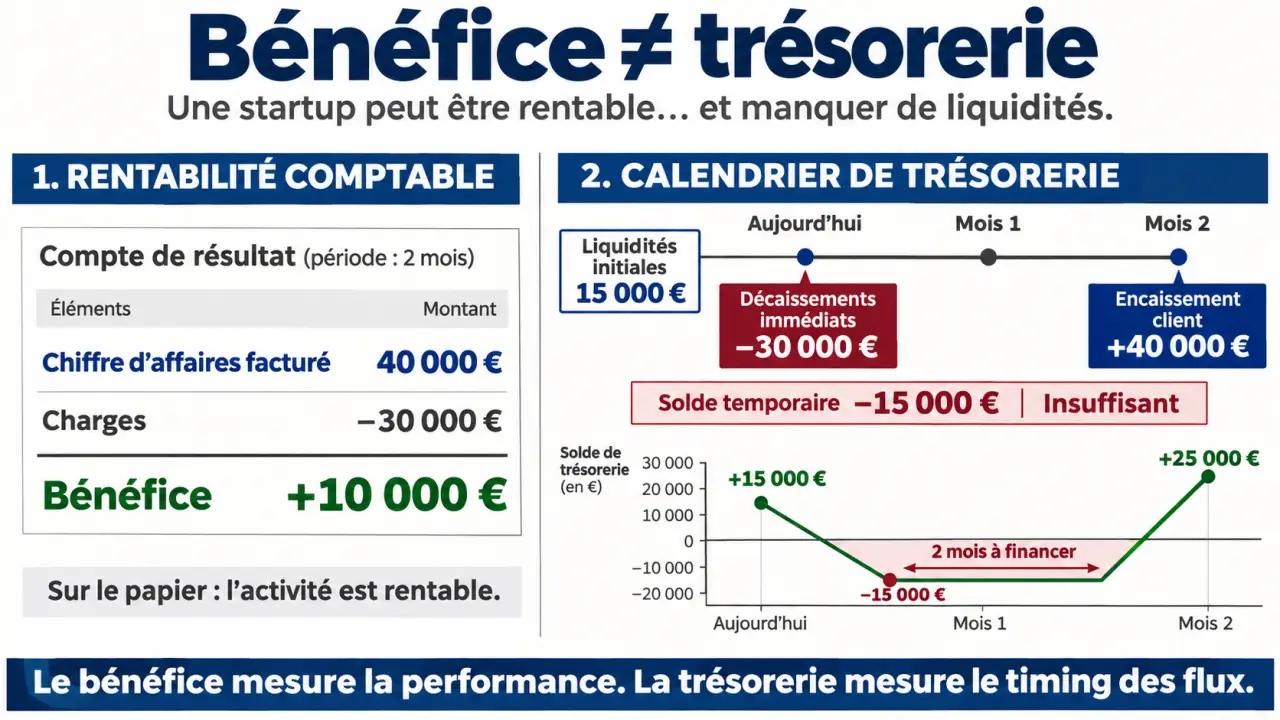
Son bénéfice sur cette opération est de 10 000 euros. Pourtant, sans autre encaissement ni financement, il lui manque 15 000 euros pour régler les dépenses. Le problème n’est pas la marge, mais le calendrier. Une facture signée ne remplace pas une disponibilité bancaire.
La croissance augmente parfois le besoin à financer
Le besoin en fonds de roulement, ou BFR, vient notamment des stocks et des créances clients, diminués des dettes fournisseurs. Une formule simplifiée est : BFR = stocks + créances clients − dettes fournisseurs. Le calcul complet peut intégrer d’autres créances et dettes d’exploitation.
Lorsque les ventes progressent, les créances peuvent augmenter avant les encaissements. Une startup commerciale doit parfois acheter davantage de stocks ; une société de services, recruter avant de facturer. Un abonnement encaissé d’avance peut, au contraire, rendre le cycle plus favorable. Le modèle économique compte autant que la vitesse de croissance.
Pensez au BFR comme au soufflet d’un accordéon : quand l’activité s’étend, il faut financer l’espace supplémentaire entre dépenses et recettes. Avant une campagne commerciale, estimez donc le cash immobilisé par chaque nouvelle vente jusqu’à son règlement. Cela permet de fixer un rythme de croissance finançable, plutôt que de découvrir après coup que le succès commercial a vidé le compte.
Un prévisionnel utile montre la date du premier manque
Un budget rentable ne suffit pas : il faut un plan de trésorerie fondé sur les dates probables de paiement. Partezz des liquidités réellement disponibles, puis ajoutez les encaissements attendus et retranchez les décaissements de chaque période. Le solde final devient le solde initial de la période suivante.
- Encaissements : règlements clients, acomptes, abonnements, prêts, apports et aides selon leur calendrier réaliste.
- Décaissements : salaires, cotisations, fournisseurs, loyers, TVA, impôts, investissements et remboursements d’emprunts.
- Hypothèses : retards clients, saisonnalité, recrutements, dépenses commerciales et dates de financement.
Une levée de fonds espérée ne doit pas être traitée comme un encaissement certain. Distinguez les montants sécurisés des financements encore en discussion et conservez un scénario sans leur arrivée à la date souhaitée.
KER Conseil recommande trois scénarios : nominal, optimiste et prudent. Dans le scénario prudent, décalez par exemple le règlement d’un client important et le financement attendu. Repérez ensuite le point bas de trésorerie et la date à laquelle une décision devient nécessaire.
Actualisez les prévisions régulièrement, avec un suivi hebdomadaire lorsque la situation se tend. Comparez prévisions et réalisations : un écart récurrent doit modifier vos hypothèses. Un tableur peut suffire au départ ; un logiciel connecté aux comptes facilite ensuite le rapprochement, sans remplacer l’analyse du dirigeant.
Réduire le besoin avant de chercher davantage d’argent
Le premier levier consiste à raccourcir le temps entre la prestation et son paiement. Facturez dès que les conditions contractuelles le permettent, vérifiez les informations exigées par le client et attribuez clairement la responsabilité des relances. Une facture bloquée pour une référence manquante peut retarder un encaissement pourtant acquis commercialement.
- Négociez des acomptes ou une facturation par étapes lorsque la prestation s’y prête.
- Suivez les créances échues et la concentration des sommes dues par client.
- Négociez les échéances fournisseurs dans le respect des contrats et du cadre légal applicable.
- Réduisez les stocks inutiles et échelonnez les investissements non urgents.
- Examinez les abonnements, recrutements et dépenses commerciales selon leur utilité et leur délai de retour.
Il ne s’agit pas de retarder indistinctement tous les paiements. Fragiliser un fournisseur essentiel peut interrompre l’activité. De même, une remise pour paiement anticipé doit être comparée à son coût sur la marge et au financement qu’elle évite.
Le dirigeant doit garder la responsabilité des arbitrages. L’expert-comptable peut fiabiliser les échéances fiscales et sociales, expliquer les écarts avec le résultat et aider à dimensionner les besoins.
La réserve achète du temps, pas une rentabilité future
Il n’existe pas de réserve universelle. KER Conseil suggère environ 3 mois de charges fixes, tandis que Les Échos Entrepreneurs mettent en avant au moins 6 mois de visibilité financière. Ces repères ne mesurent pas exactement la même chose : une réserve couvre un risque, la visibilité décrit un horizon de pilotage.
Dimensionnez votre marge de sécurité selon les dépenses incompressibles, la fiabilité des encaissements et le temps nécessaire pour agir. Les Échos Entrepreneurs rappellent qu’une levée de capitaux peut prendre plusieurs mois, parfois un an. Une startup dépendante d’un gros client n’a pas les mêmes besoins qu’une activité aux abonnements diversifiés.
Si l’entreprise consomme du cash, son runway estime sa durée d’autonomie : liquidités disponibles divisées par consommation nette mensuelle. Ce calcul suppose un rythme stable ; un échéancier reste nécessaire si les dépenses varient fortement.
Un découvert autorisé ou l’affacturage peut couvrir un décalage temporaire, sous réserve des conditions et des coûts. Un prêt ou des fonds propres répondent à d’autres besoins, avec remboursements ou dilution. Aucun financement ne corrige durablement un modèle déficitaire sans perspective crédible.
Enfin, si l’entreprise ne peut plus faire face à son passif exigible avec son actif disponible, une cessation des paiements peut être caractérisée. Sollicitez rapidement un professionnel. Anticiper préserve les options ; attendre les premières échéances impayables les réduit.