Simulation de remboursement anticipé d’un prêt conso : le gain net compte plus que le capital versé
Rembourser un crédit à la consommation avant son terme permet d’éviter des intérêts futurs, mais le montant versé n’est pas votre économie. Pour mesurer l’intérêt de l’opération, comparez les intérêts et l’assurance économisés aux éventuelles indemnités, puis vérifiez l’épargne qu’il vous restera. Une simulation doit aussi distinguer deux objectifs : payer moins longtemps ou alléger les mensualités.
Réunir les bonnes données avant de lancer le calcul
Une simulation de remboursement anticipé d’un prêt conso part de la situation actuelle du crédit, pas seulement du montant emprunté à l’origine. Retrouvez votre dernier tableau d’amortissement, votre contrat et, si nécessaire, le relevé disponible dans votre espace client.
Simuler le remboursement anticipé d’un prêt conso
Comparez une poursuite du prêt à un remboursement anticipé. Les résultats sont indicatifs et reposent sur les données que vous saisissez.
- Le capital restant dû à la date envisagée pour le versement.
- Le taux nominal annuel, hors assurance.
- La mensualité actuelle hors assurance et le nombre d’échéances restantes.
- Le montant du remboursement souhaité, partiel ou total.
- Le type de crédit, la nature du taux et la date de signature.
- Les remboursements anticipés déjà effectués au cours des douze derniers mois.
- Le coût de l’assurance et les indemnités éventuellement applicables.
Ne remplacez pas le taux nominal par le TAEG. Ce dernier intègre certains frais et coûts du financement, dont une partie a déjà été payée. Il ne sert donc pas directement à recalculer les intérêts futurs de l’échéancier.
Pour un prêt amortissable classique à échéances constantes, un calcul simplifié utilise le taux annuel nominal divisé par 12 pour obtenir le taux mensuel. Cette méthode ne convient pas automatiquement à un crédit renouvelable ou à un contrat présentant des modalités particulières. Vérifiez aussi que capital, mensualité et durée correspondent tous à la même date.
Calculer les intérêts évités, puis le gain net
Le calcul consiste à comparer deux échéanciers : celui qui continuerait sans intervention et celui qui suivrait le remboursement anticipé. Le capital versé représente une dette remboursée plus tôt, et non un bénéfice : vous auriez de toute façon dû le restituer.
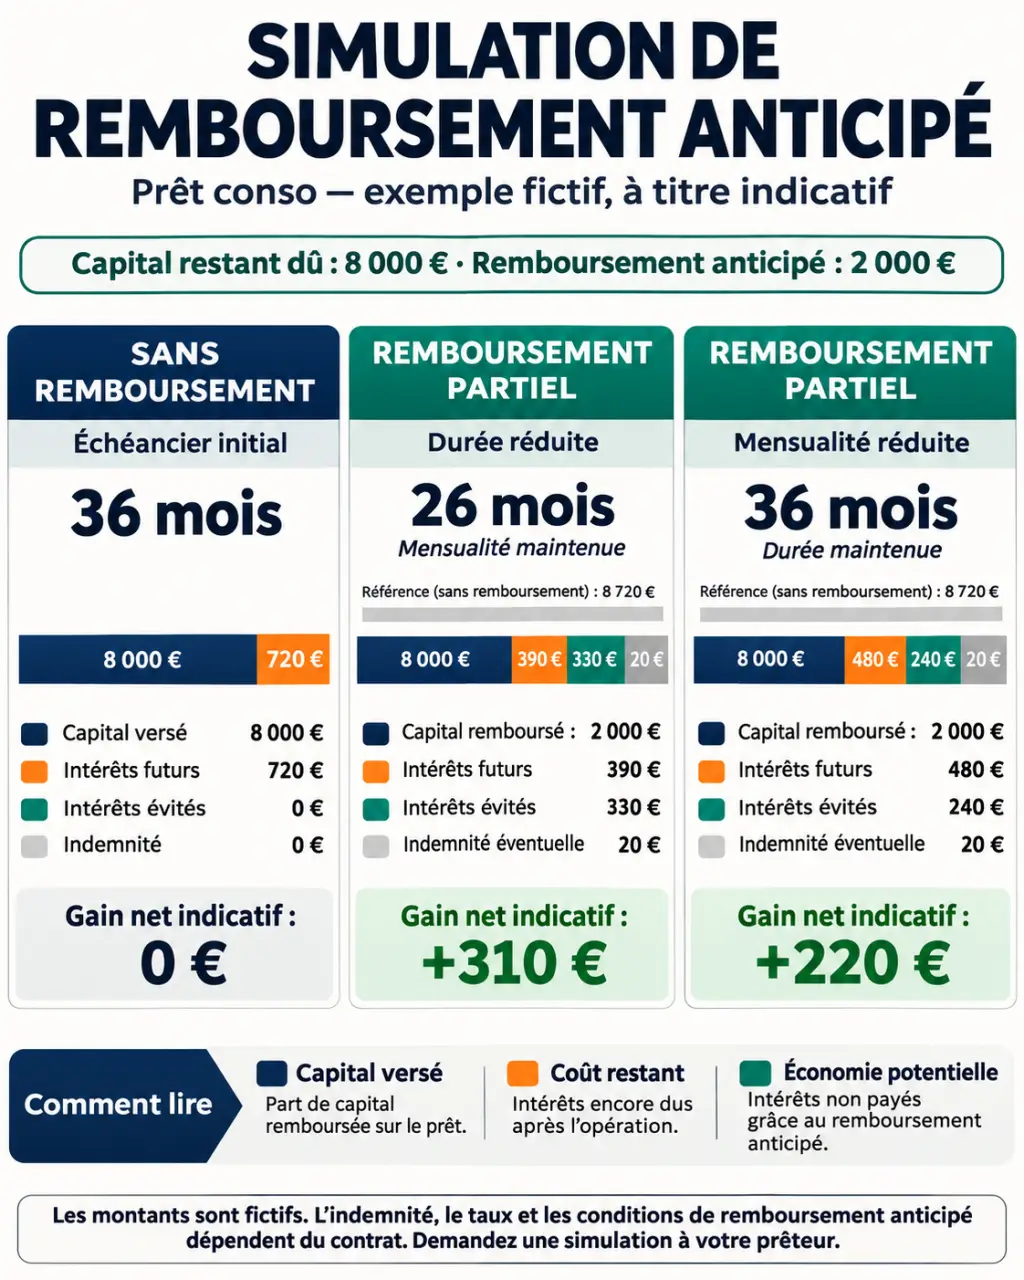
Gain net estimé = intérêts évités + assurance réellement économisée − indemnité applicable. Les frais déjà payés lors de la souscription ne deviennent pas remboursables du seul fait que vous soldez le prêt.
Un exemple de remboursement total
Supposons, à titre d’illustration, un capital restant dû de 12 000 €, avec plus d’un an avant le terme. L’échéancier indique encore 900 € d’intérêts à payer. Si une indemnité est applicable et atteint le plafond de 1 %, elle représente 120 €. Le gain serait alors de 780 € hors assurance, soit 900 € moins 120 €. Ce résultat illustre la méthode ; ce n’est pas le chiffrage d’un contrat réel.
La somme nécessaire pour solder le crédit peut comprendre, en plus du capital, des intérêts courus jusqu’à la date effective du règlement et l’indemnité éventuelle. Il faut donc distinguer le montant à verser du gain obtenu.
L’assurance doit être calculée séparément
Après un remboursement total, vérifiez la date de fin des cotisations liées au prêt. Après un remboursement partiel, leur diminution n’est pas automatique : elle dépend notamment de leur calcul sur le capital initial ou sur le capital restant dû. N’intégrez une économie d’assurance dans votre simulation que si son montant est confirmé par les conditions du contrat ou par l’assureur.
Comparer remboursement total, durée réduite et mensualité allégée
Le remboursement total met fin au crédit après règlement du décompte. Le remboursement partiel laisse une dette résiduelle, avec un échéancier ajusté. Demandez au prêteur quelles modalités il propose : les deux options ci-dessous ne sont pas nécessairement accessibles de façon identique dans tous les contrats.
| Scénario | Effet principal | Objectif privilégié |
|---|---|---|
| Remboursement total | Suppression des échéances après clôture | Solder la dette |
| Partiel avec réduction de durée | Mensualité proche de l’actuelle, terme rapproché | Limiter les intérêts futurs |
| Partiel avec réduction de mensualité | Échéances plus faibles, durée conservée | Retrouver une marge mensuelle |
À montant remboursé et taux identiques, conserver la mensualité réduit généralement davantage les intérêts : le capital restant est amorti plus vite. À l’inverse, diminuer l’échéance peut être préférable si votre budget est tendu, même avec une économie totale moins élevée.
Pour arbitrer, changez d’échelle : regardez le résultat sur le mois, sur l’année et jusqu’au terme du prêt. Une baisse de mensualité de 60 €, par exemple, libère 720 € sur douze mois, mais ne constitue pas nécessairement une économie de 720 € : une partie du capital est simplement remboursée autrement. Cette lecture évite de confondre trésorerie disponible et coût supprimé.
Vérifier les indemnités sans appliquer les règles de l’immobilier
Le remboursement anticipé, total ou partiel, est un droit pour le crédit à la consommation. Le prêteur ne peut pas s’y opposer, mais une indemnité peut être due dans les situations prévues par le Code de la consommation, notamment à l’article L312-34.
Dans le régime général concerné, une indemnité peut être demandée lorsque les remboursements anticipés dépassent 10 000 € sur une période de douze mois. Il ne s’agit pas d’un seuil par versement ni par année civile : les opérations antérieures doivent être prises en compte.
- Plus d’un an avant le terme : plafond de 1 % du montant remboursé par anticipation.
- Un an ou moins : plafond de 0,5 %.
- Dans tous les cas, l’indemnité ne peut pas dépasser les intérêts qui auraient été dus jusqu’à la fin du contrat.
Ainsi, 8 000 € déjà remboursés puis un nouveau versement de 2 000 € atteignent exactement 10 000 €, sans dépasser le seuil. Demandez au prêteur de confirmer les dates retenues et son calcul. Fractionner les versements n’est pas automatiquement avantageux : attendre peut générer des intérêts supplémentaires.
Des exclusions existent notamment pour le découvert autorisé, le crédit renouvelable ou un remboursement intervenant pendant une période où le taux n’est pas fixe. Les contrats anciens, notamment ceux conclus avant le 30 avril 2011, nécessitent une vérification spécifique. Aucun autre frais de remboursement anticipé ne doit être ajouté en dehors de l’indemnité légalement permise.
Ne transposez pas les plafonds du crédit immobilier au prêt conso. Pour un contrat signé à partir du 20 novembre 2026, faites également confirmer le régime applicable : les dispositions évoluent et leur portée dépend du contrat concerné.
Décider sans épuiser son épargne, puis demander le décompte
Un gain positif ne suffit pas à justifier l’opération. Conservez une réserve pour les dépenses prévisibles et les imprévus : devoir souscrire ensuite un nouveau crédit peut annuler l’intérêt du remboursement. Si vous comparez avec un placement, retenez son rendement net de fiscalité et de frais, sa disponibilité et son risque, plutôt qu’un rendement annoncé brut.
Le remboursement est généralement plus intéressant lorsque le taux et les intérêts encore évitables sont élevés. En fin de prêt, le gain peut être modeste : appuyez-vous sur l’échéancier plutôt que sur une règle générale.
- Demandez un décompte écrit pour une date précise et un montant défini.
- En cas de remboursement partiel, sollicitez les simulations de durée et de mensualité proposées.
- Vérifiez le détail du capital, des intérêts courus, de l’indemnité et de l’assurance.
- Confirmez les modalités de paiement et la date de prise en compte avant le versement.
- Récupérez le nouvel échéancier ou la confirmation de solde.
La simulation reste indicative. Les arrondis, une échéance prélevée entre-temps ou une date de règlement différente peuvent modifier le résultat. Le décompte du prêteur permet de rapprocher l’estimation du montant effectivement exigible avant d’engager votre épargne.