Faillite d’une banque : 100 000 euros garantis, mais pas par compte
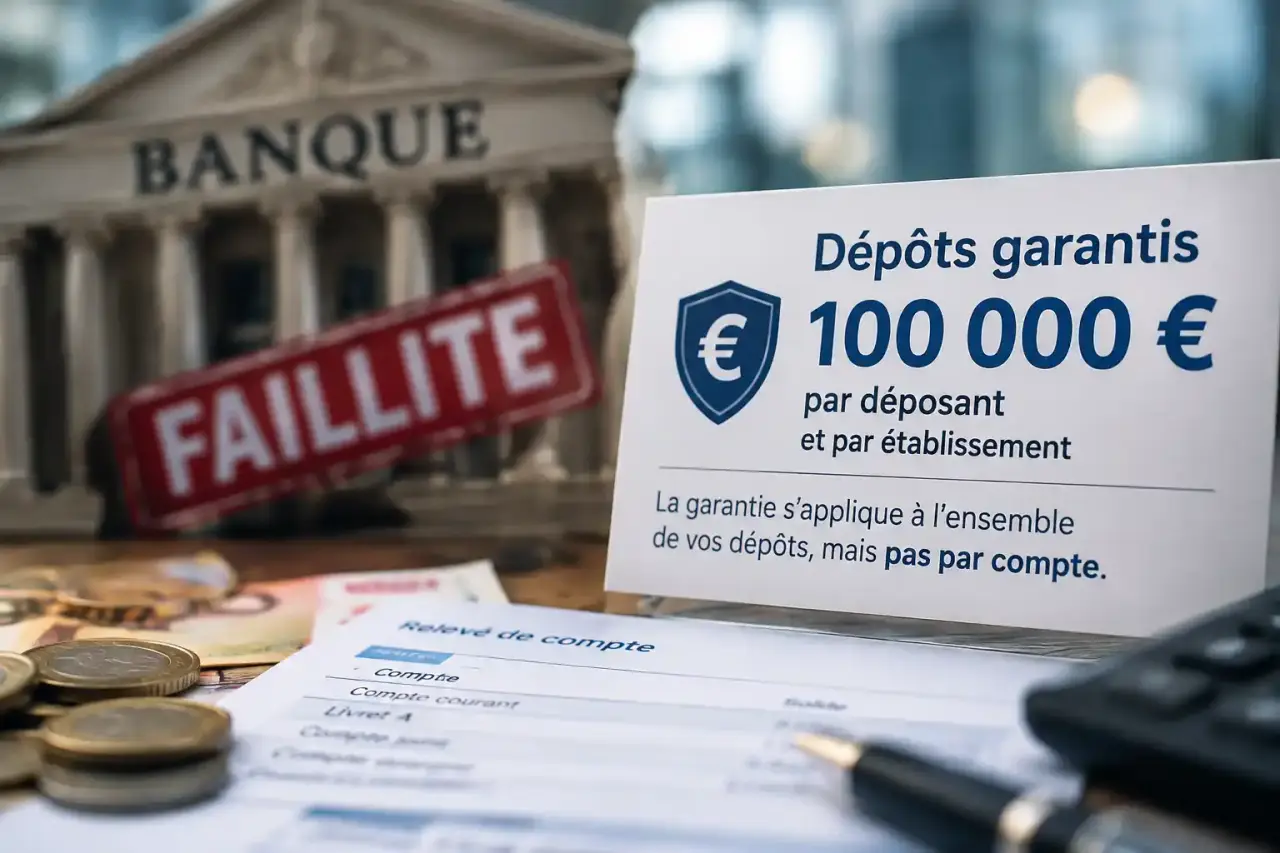
En cas de faillite d’une banque, vos dépôts sont en principe protégés jusqu’à 100 000 euros par personne et par établissement. Ce plafond ne s’applique pas à chaque compte : plusieurs soldes peuvent être additionnés. Les livrets réglementés, les titres financiers et certaines sommes exceptionnelles suivent toutefois des règles distinctes. Voici les protections à identifier et les démarches à prévoir si votre argent devient indisponible.
Une banque défaillante ne signifie pas que toute votre épargne disparaît
Une banque utilise notamment des ressources disponibles à court terme pour financer des crédits plus longs. Elle ne conserve donc pas tous les dépôts sous forme de liquidités immédiatement mobilisables. Une crise de liquidité apparaît lorsqu’elle ne peut plus faire face aux retraits immédiats ; l’insolvabilité signifie, elle, que ses actifs ne suffisent plus à couvrir ses engagements.
Une ruée bancaire, lorsque de nombreux clients retirent simultanément leur argent, peut aggraver les difficultés. Mais une défaillance ne débouche pas nécessairement sur une liquidation : une reprise ou une mesure de résolution peut préserver certaines activités.
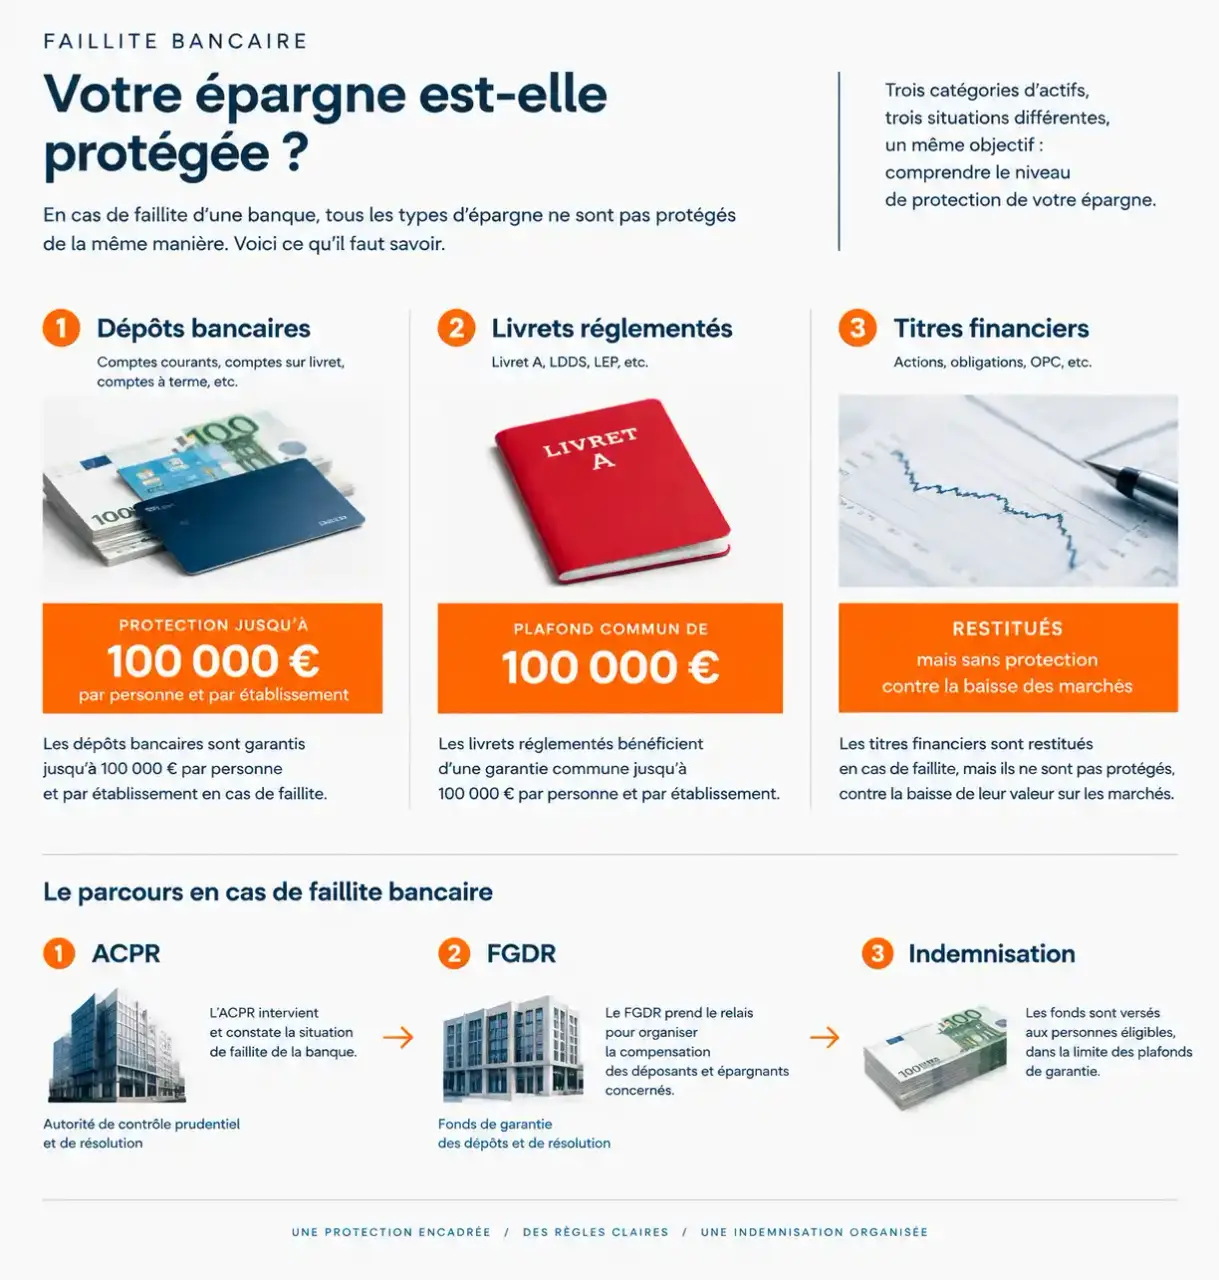
Pour les déposants, le déclencheur de l’indemnisation est la déclaration d’indisponibilité des dépôts par l’ACPR, l’Autorité de contrôle prudentiel et de résolution. Le Fonds de Garantie des Dépôts et de Résolution, ou FGDR, intervient alors pour indemniser les clients éligibles. Une panne d’application ou une rumeur ne suffit donc pas à déclencher cette garantie.
Calculez votre protection par titulaire et par établissement
Plusieurs comptes ne multiplient pas le plafond
Le FGDR additionne les dépôts éligibles détenus par une même personne dans une même banque, puis applique le plafond de 100 000 euros. Par exemple, 25 000 euros sur un compte courant et 90 000 euros sur un compte à terme représentent 115 000 euros : 100 000 euros sont couverts par la garantie ordinaire. Le surplus reste une créance sur la banque, dont la récupération dépendra de la procédure.
Pour un compte joint, le solde est réparti entre les cotitulaires, à parts égales sauf stipulation différente. La part de chacun s’ajoute à ses dépôts personnels dans cet établissement. Avec 120 000 euros sur un compte joint à deux et 50 000 euros sur votre compte individuel, votre total atteint ainsi 110 000 euros, dont 100 000 euros garantis.
La bonne maille de répartition n’est donc ni le nombre d’applications ni celui des cartes bancaires : c’est l’établissement juridique qui reçoit vos dépôts. Deux marques peuvent partager le même agrément, tandis que deux banques d’un même groupe peuvent être des établissements distincts. Pour répartir une épargne importante, vérifiez le nom légal et la fiche d’information sur la garantie, plutôt que de compter les enseignes.
Des sommes exceptionnelles peuvent être davantage couvertes
Certains dépôts exceptionnels temporaires encaissés moins de trois mois avant la défaillance ouvrent droit, sur justificatifs, à une protection supplémentaire pouvant atteindre 500 000 euros par événement éligible. Cela peut concerner notamment une vente immobilière d’habitation, une succession ou certaines indemnités de rupture du contrat de travail. La seule importance du virement ne suffit pas : son origine doit être éligible.
Les indemnités liées à la réparation de dommages corporels bénéficient d’une couverture sans limite de montant dans ce régime. Conservez les actes, attestations et preuves d’encaissement : ces droits particuliers nécessitent une vérification et ne relèvent pas toujours du traitement automatique initial.
Chaque produit d’épargne relève de sa propre protection
Le nom commercial d’un placement ne permet pas de connaître sa garantie. Il faut distinguer un dépôt bancaire, un titre financier et un contrat d’assurance.
| Produit | Protection principale | Point de vigilance |
|---|---|---|
| Compte courant, compte à terme, livret bancaire, PEL, CEL, PEP bancaire | FGDR : 100 000 euros par déposant et établissement | Les soldes éligibles sont additionnés. |
| Livret A, LDDS et LEP | Garantie de l’État, opérée par le FGDR : 100 000 euros | Plafond commun à ces livrets, distinct des dépôts ordinaires. |
| Actions, obligations, parts de fonds | Restitution des titres ; garantie spécifique si des titres manquent | Aucune protection contre les pertes de marché. |
| Assurance-vie et crypto-actifs | Hors garantie des dépôts bancaires | Ne pas leur appliquer le plafond bancaire de 100 000 euros. |
Les titres vous appartiennent, même si l’intermédiaire défaillit
Les titres détenus pour votre compte ne font normalement pas partie du patrimoine de la banque ou du courtier. Ils doivent être restitués ou transférés. Selon l’AMF, la garantie des titres peut intervenir jusqu’à 70 000 euros par personne et par établissement adhérent si l’intermédiaire ne peut pas restituer les instruments concernés. Elle ne rembourse ni une baisse de cours ni la faillite de l’entreprise dont vous détenez les actions.
Les espèces associées à un compte-titres bénéficient d’une protection pouvant atteindre 70 000 euros chez un intermédiaire non bancaire relevant du dispositif. Si l’intermédiaire est une banque, elles entrent dans la garantie des dépôts de 100 000 euros, avec vos autres dépôts éligibles. Pour les comptes-espèces attachés à un PEA ou à un PER bancaire, vérifiez également la nature du support et de l’établissement.
Banque étrangère ou néobanque : vérifiez le statut avant le logo
Une banque agréée en France relève en principe du FGDR, y compris lorsqu’elle est une filiale d’un groupe étranger. Une filiale est une société distincte ; une succursale est le prolongement de la banque étrangère.
Une succursale française d’une banque de l’Espace économique européen relève généralement du système de garantie du pays d’origine, avec un plafond harmonisé de 100 000 euros. Le FGDR peut participer au versement en France pour le compte du fonds étranger. Pour une implantation hors de ce cadre, vérifiez le régime indiqué dans les documents contractuels.
Le terme « néobanque » ne désigne pas un statut réglementaire. Une néobanque agréée comme établissement de crédit bénéficie du système de garantie correspondant à son agrément. Un établissement de paiement ou de monnaie électronique protège plutôt les fonds par cantonnement ou assurance spécifique : ce n’est pas la même garantie bancaire automatique.
Le cantonnement consiste à séparer les fonds des clients des ressources propres de l’établissement. Vérifiez qui tient réellement le compte, où les fonds sont déposés et quel mécanisme s’applique en cas de défaillance.
Récupérer son argent : les étapes et les délais à surveiller
Après le déclenchement par l’ACPR, la banque transmet au FGDR les informations nécessaires au calcul des droits. Le délai normal d’indemnisation est de sept jours ouvrables à compter de l’indisponibilité des dépôts, sous réserve des situations nécessitant des vérifications particulières.
- Consultez les communications officielles. L’indemnisation ordinaire démarre sans demande initiale du client.
- Accédez à l’Espace Sécurisé d’Indemnisation du FGDR selon les instructions reçues et vérifiez votre identité ainsi que le décompte.
- Fournissez un autre IBAN pour recevoir le virement. Une lettre-chèque avec avis de réception peut être proposée selon les modalités prévues.
- Signalez les anomalies et dépôts exceptionnels avec leurs justificatifs. Vous disposez de deux mois suivant la réception du décompte pour contester ou déclarer ces sommes.
Si vous n’avez aucun autre compte, engagez rapidement une ouverture pour recevoir vos revenus et réorganiser vos prélèvements. La garantie rembourse des dépôts : elle n’assure pas, à elle seule, la continuité immédiate de vos paiements.
Enfin, la défaillance de la banque n’efface pas votre crédit. Continuez à respecter vos obligations selon les instructions officielles du gestionnaire ou du repreneur. Gardez vos relevés et coordonnées à jour, et ne communiquez jamais vos codes bancaires à un interlocuteur prétendant accélérer l’indemnisation.