Découvert bancaire en 2026 : les petits montants encadrés, pas supprimés
Le découvert bancaire ne disparaît pas en 2026. Le changement annoncé pour novembre concerne surtout son encadrement : certaines demandes, y compris pour de petits montants ou de courtes durées, devront faire l’objet d’une analyse de solvabilité. Cela ne signifie ni une interdiction de passer dans le rouge, ni la suppression automatique des autorisations existantes. Voici les repères pour comprendre ce qui change et préparer vos échanges avec votre banque.
Novembre 2026 : un contrôle renforcé, pas une interdiction
La réforme rapproche davantage les découverts bancaires des règles du crédit à la consommation. Le principe est simple : même lorsqu’elle porte sur une somme modeste, une avance accordée par une banque doit rester compatible avec la capacité de remboursement du client. L’objectif est de mieux prévenir l’endettement difficile à résorber, sans faire disparaître cette souplesse de trésorerie.
Testez vos repères sur le découvert bancaire en 2026
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Le cadre européen repose sur la directive (UE) 2023/2225, transposée en France par l’ordonnance du 3 septembre 2025. L’application des nouvelles règles est annoncée pour novembre 2026. Des décrets et arrêtés d’application doivent encore préciser certaines modalités : il faut donc distinguer les principes annoncés des procédures concrètes que les établissements communiqueront à leurs clients.
Le découvert reste une possibilité contractuelle, et non un droit automatique. La banque peut accepter une demande, proposer un plafond différent ou la refuser. La réforme renforce le cadre de cette décision ; elle ne crée pas un montant de découvert identique pour tous.
Ces obligations concernent les établissements qui proposent les opérations entrant dans le champ de la réglementation. Une banque en ligne n’est donc pas, par nature, exemptée du seul fait qu’elle fonctionne à distance.
Moins de 200 euros ou moins d’un mois : les petits découverts aussi concernés
Le point important est l’élargissement de l’encadrement aux petits crédits et aux avances de courte durée. Les découverts inférieurs à 200 euros et ceux d’une durée inférieure à un mois sont notamment concernés. Un faible montant ou un remboursement rapide ne suffiront donc plus, à eux seuls, à écarter les nouvelles exigences applicables.
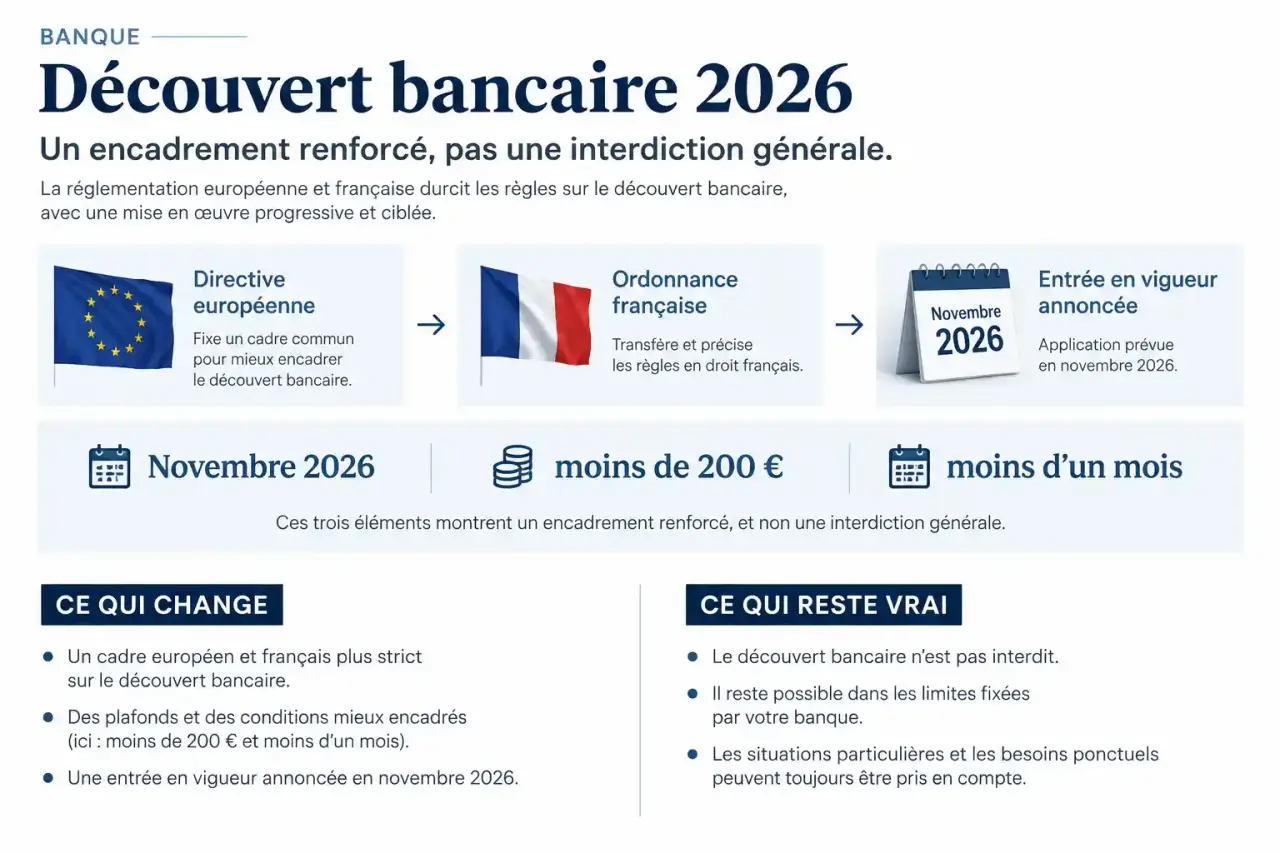
Ces repères ne sont pas des plafonds d’interdiction. Un découvert de 150 euros ne devient pas illégal ; un découvert de 300 euros n’est pas davantage garanti. Ils décrivent le périmètre du renforcement réglementaire, pas une frontière entre ce que les banques pourraient ou ne pourraient plus accorder.
| Point à retenir | Ce qui change | Ce qui reste vrai |
|---|---|---|
| Petits montants | Les découverts inférieurs à 200 euros entrent dans un encadrement renforcé. | Un montant faible n’ouvre pas un droit automatique au découvert. |
| Courtes durées | Les découverts de moins d’un mois sont également visés. | La durée autorisée reste à vérifier dans le contrat. |
| Décision bancaire | L’analyse de solvabilité devient obligatoire pour certaines demandes auparavant moins encadrées. | La banque conserve sa décision d’octroi. |
| Coût | La réforme ne signifie pas la gratuité du découvert. | Des intérêts et, selon les situations, d’autres frais peuvent s’appliquer. |
Exemple : demander une autorisation de 150 euros pour absorber quelques jours de décalage entre un prélèvement et un salaire reste possible. En revanche, il ne faut pas supposer que cette demande échappera à toute vérification parce qu’elle est modeste.
La solvabilité : vérifier le remboursement, pas seulement le salaire
L’analyse de solvabilité consiste à apprécier votre capacité à rembourser l’avance sans déséquilibrer durablement votre budget. Le niveau des revenus compte, mais il ne suffit pas : les charges régulières, les crédits en cours et les autres engagements financiers peuvent aussi peser dans l’évaluation.
Selon votre situation et les informations qu’elle possède déjà, la banque pourra vous demander de préciser vos ressources ou de fournir des justificatifs. Il serait toutefois prématuré d’annoncer une liste universelle de documents, un délai identique partout ou une procédure uniforme pour chaque petit découvert.
Un décalage de trésorerie n’est pas un déficit permanent
Un compte qui passe brièvement en négatif avant de redevenir créditeur ne présente pas la même situation qu’un compte dont le découvert augmente chaque mois. Dans le premier cas, l’avance couvre un décalage de calendrier. Dans le second, elle peut masquer un écart durable entre les revenus et les dépenses. Cette distinction aide à comprendre pourquoi deux demandes portant sur le même montant peuvent recevoir des réponses différentes.
Pensez au découvert comme à un réservoir d’appoint, et non comme à un revenu supplémentaire. Si votre salaire comble le solde négatif mais que les dépenses suivantes vous ramènent immédiatement au même niveau de découvert, le réservoir ne se reconstitue jamais réellement. Pour évaluer votre marge, regardez donc le solde prévisible après les prélèvements à venir, pas seulement celui affiché le jour de la paie. Cette lecture permet de distinguer une avance ponctuelle d’une dette qui se renouvelle.
Autorisation, dépassement et agios : trois notions à séparer
Un découvert autorisé est un accord permettant au compte de devenir débiteur dans certaines limites. Le montant, la durée et les conditions financières figurent dans la convention de compte ou dans un accord spécifique. Une facilité de caisse désigne généralement une tolérance ou une autorisation de très courte durée : son intitulé ne dispense pas de lire ses conditions.
Le dépassement correspond à un solde négatif sans autorisation, ou au franchissement de la limite convenue. Par exemple, avec un plafond autorisé de 200 euros, un solde à moins 250 euros dépasse l’accord. Le fait qu’une banque ait accepté une opération auparavant ne garantit pas qu’elle acceptera les suivantes.
Les agios correspondent notamment aux intérêts débiteurs liés à l’utilisation du découvert. Ils peuvent donc exister même lorsque vous respectez votre autorisation. En cas de dépassement ou d’incident, d’autres frais peuvent s’ajouter, selon la situation, la tarification et les plafonds légaux applicables.
Enfin, rapprocher le découvert du cadre du crédit à la consommation ne signifie pas qu’il devient automatiquement un crédit renouvelable ou un prêt à mensualités fixes. Le fonctionnement du produit et les obligations d’information doivent être distingués.
Les vérifications utiles pour votre compte avant l’échéance
Aucune suppression générale des découverts existants n’est annoncée. Pour autant, cela ne garantit pas que chaque autorisation restera inchangée indéfiniment. Son maintien, sa révision ou sa résiliation dépendent du contrat, des règles applicables et de votre situation. Les modalités transitoires doivent être examinées avant de tirer une conclusion sur un accord déjà en cours.
Plutôt que de demander seulement si « le découvert sera encore possible », préparez un échange précis avec votre conseiller :
- Vérifiez votre plafond autorisé et la durée maximale d’utilisation.
- Relisez le taux débiteur et les frais prévus en cas de dépassement.
- Demandez si votre autorisation existante nécessite une démarche particulière.
- Pour une nouvelle demande, faites préciser les justificatifs attendus et les délais de traitement.
- En cas de refus, demandez si un montant inférieur ou une autre organisation des paiements serait envisageable.
Si le décalage vient surtout des dates de prélèvement, leur déplacement peut parfois réduire le besoin de découvert, lorsque les créanciers l’acceptent. Si le déficit revient chaque mois, augmenter le plafond risque seulement de reporter la difficulté. Le changement de novembre 2026 porte sur les conditions d’accès au découvert, pas sur sa disparition : l’enjeu pratique reste de disposer d’une avance adaptée et remboursable.