Prélèvement B2B : un mandat signé ne suffit pas à éviter le rejet
Le prélèvement B2B permet de payer des échéances professionnelles, notamment certains impôts, directement depuis un compte bancaire. Sa particularité : le mandat doit être signé, puis enregistré auprès de la banque avant le premier débit. Un compte déclaré auprès du créancier ne suffit donc pas. Autre différence essentielle avec un prélèvement classique : une opération B2B autorisée ne bénéficie pas du même droit au remboursement.
Un paiement professionnel qui engage davantage le débiteur
Le prélèvement SEPA B2B, également appelé prélèvement SEPA interentreprises ou SDD B2B, est un moyen de paiement en euros réservé aux usages professionnels. Le créancier, c’est-à-dire l’organisme ou l’entreprise à payer, demande le débit du compte du débiteur sur la base d’un mandat.
Il peut concerner une société, un entrepreneur individuel, une association, une fondation, un groupement ou une administration, selon leur situation et les conditions de leur établissement bancaire. Ce n’est pas un dispositif destiné aux particuliers pour leurs dépenses personnelles.
La mention « compte professionnel » ne garantit pas la compatibilité B2B. Avant toute démarche, demandez à votre banque si le compte accepte les prélèvements SEPA interentreprises et selon quelle procédure. Cette vérification vaut aussi pour les banques en ligne et les fintechs.
B2B et CORE : la différence ne se limite pas au mandat
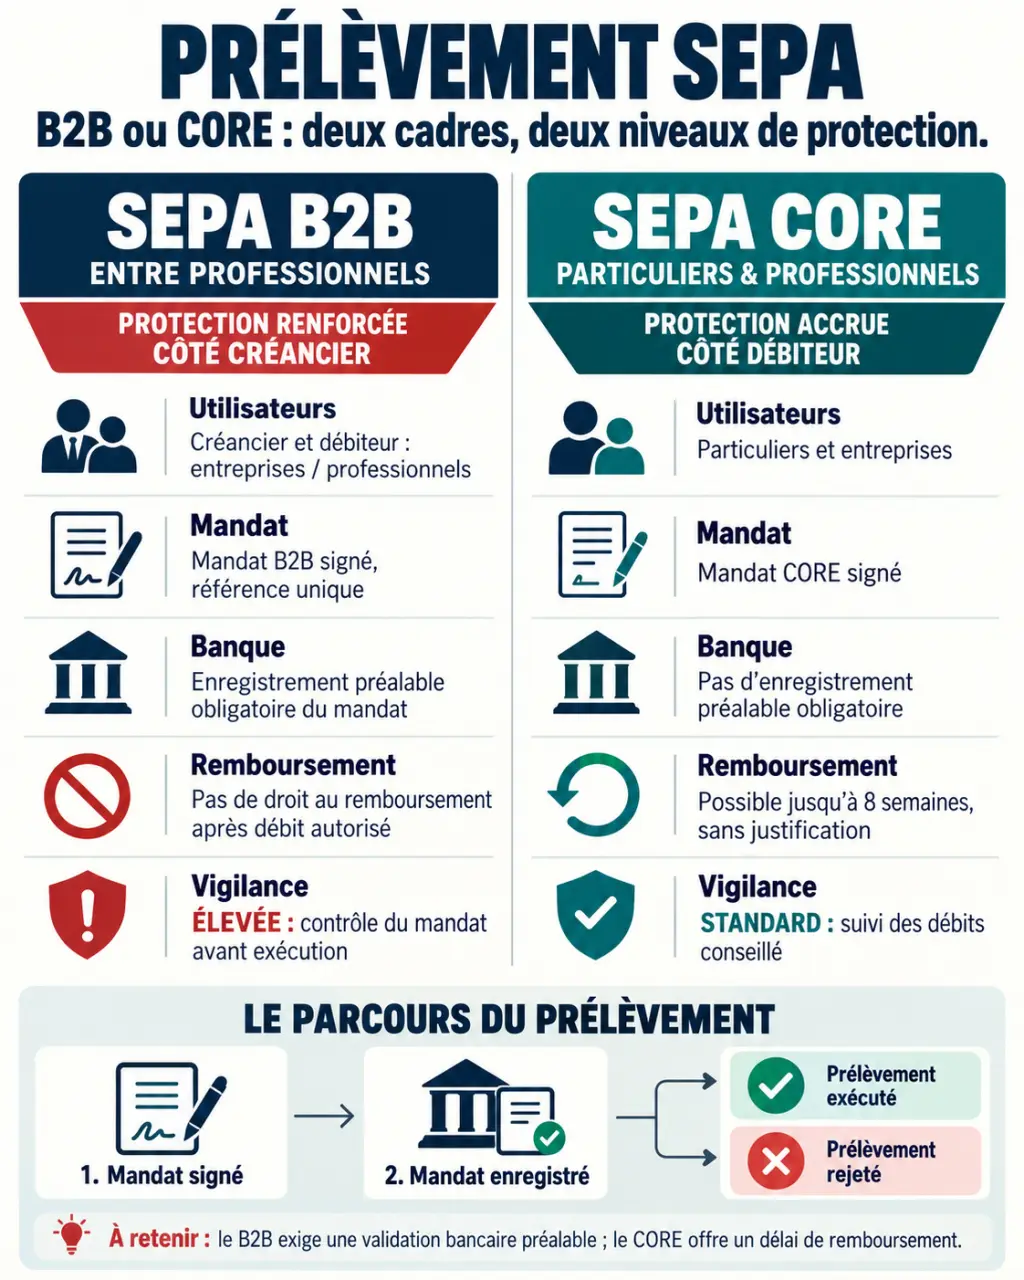
Le prélèvement SEPA CORE est le schéma classique, utilisé aussi bien pour des dépenses personnelles que professionnelles. Le B2B renforce les contrôles préalables et limite les possibilités de remboursement après paiement. Il sécurise ainsi davantage l’encaissement du créancier, tout en imposant plus de vigilance au débiteur.
| Point de comparaison | SEPA B2B | SEPA CORE |
|---|---|---|
| Utilisateurs | Usages professionnels uniquement | Particuliers et professionnels |
| Mandat | Mandat spécifique B2B signé | Mandat CORE signé |
| Formalité bancaire | Enregistrement ou confirmation préalable auprès de la banque du débiteur | Pas d’enregistrement préalable équivalent à celui du B2B |
| Opération autorisée | Pas de droit au remboursement comparable au CORE | Droit au remboursement sous les conditions applicables |
| Vigilance principale | Compatibilité du compte et mandat enregistré | Contrôle des débits et des autorisations |
Du mandat signé au premier débit : les étapes à valider
Le créancier fournit le mandat ou indique où le récupérer. Vous renseignez les informations demandées, notamment l’identité du titulaire du compte et son IBAN, puis vous le faites signer par une personne habilitée. Le créancier conserve l’autorisation selon sa procédure ; vous devez également accomplir les formalités exigées par votre banque.
- Confirmez l’éligibilité du compte au schéma SEPA B2B.
- Vérifiez et signez le mandat en contrôlant le titulaire, l’IBAN et l’identité du créancier.
- Transmettez-le à la banque ou saisissez ses références dans l’interface prévue.
- Obtenez confirmation de l’enregistrement avant la première échéance.
- Contrôlez la provision du compte et les éventuelles restrictions de paiement.
Selon l’établissement, la démarche passe par un conseiller, une messagerie sécurisée ou une rubrique de gestion des mandats. Ne supposez pas que l’envoi du document entraîne son activation immédiate : anticipez le délai de traitement annoncé par la banque.
La RUM, le repère à conserver avec l’IBAN
La Référence Unique de Mandat, ou RUM, identifie le mandat. Elle figure normalement sur le document communiqué par le créancier ou dans son espace de gestion. Recopiez-la sans modification lorsque la banque la demande. Elle ne remplace pas l’IBAN : l’une identifie l’autorisation, l’autre le compte bancaire.
Pour retrouver la racine d’un incident, conservez ensemble le mandat signé, sa RUM, l’IBAN concerné et la confirmation bancaire. Ce dossier permet de distinguer une autorisation jamais enregistrée d’un mandat rattaché à un ancien compte. Lors d’un changement de banque ou de comptable, cette traçabilité évite de chercher seulement la facture alors que le problème se situe dans l’autorisation de paiement.
TVA et impôt sur les sociétés : le parcours dans l’espace professionnel
La DGFiP utilise le prélèvement B2B pour certains impôts et taxes auto-liquidés. Cela désigne des sommes dont l’entreprise détermine le montant à déclarer et à payer, comme la TVA ou l’impôt sur les sociétés. La déclaration fiscale et l’autorisation bancaire restent deux démarches distinctes.
Dans votre espace professionnel, ouvrez la rubrique « Gérer mes comptes bancaires ». Sélectionnez ou ajoutez le compte destiné aux paiements concernés, puis utilisez l’action « Editer le mandat » lorsqu’elle est proposée. Vérifiez le document prérempli, signez-le et transmettez-le à votre banque selon ses modalités.
La RUM peut être retrouvée dans le détail du compte bancaire de cet espace. Si vous utilisez un modèle de mandat remplissable, reprenez les références indiquées par l’administration : n’inventez pas une nouvelle RUM pour remplacer celle déjà attribuée.
La DGFiP cite également la taxe sur les salaires, la CVAE et la TCA parmi les paiements concernés, ainsi que la TVS dans ses indications relatives à cette ancienne taxe. Vérifiez toujours les modalités propres à l’échéance actuelle plutôt que de réutiliser sans contrôle un ancien document.
À l’inverse, les impôts sur rôle, comme la CFE ou la taxe foncière, suivent des modalités distinctes : ils ne doivent pas être assimilés automatiquement aux impôts auto-liquidés. Pour une difficulté d’accès ou un doute sur le paiement, recherchez votre service des impôts des entreprises dans la rubrique « Contact/Accéder ». Pour les cotisations sociales, vérifiez directement le schéma demandé par l’organisme : tout paiement professionnel n’est pas nécessairement B2B.
Rejet ou contestation : agir sans confondre les situations
Un rejet peut provenir d’un mandat absent, non enregistré, d’une référence incorrecte, d’un compte incompatible ou d’une provision insuffisante. Certaines banques permettent aussi de fixer un plafond ou de bloquer des paiements : une restriction oubliée peut empêcher une échéance pourtant attendue.
Par exemple, une entreprise peut avoir déclaré son IBAN pour payer la TVA et validé son ordre de paiement sans avoir enregistré le mandat auprès de sa banque. La démarche fiscale est alors effectuée, mais le débit risque d’être rejeté. Un rejet ne supprime pas la dette ni l’échéance et peut entraîner des pénalités.
Demandez immédiatement le motif précis à la banque, corrigez l’anomalie et contactez le créancier pour organiser la régularisation. Ne présumez pas qu’une nouvelle présentation sera automatique.
Une erreur de montant n’équivaut pas à une absence d’autorisation
Une opération B2B autorisée et correctement exécutée ne se rembourse pas sur simple demande comme un prélèvement CORE. Si vous contestez une facture ou un montant réclamé, contactez le créancier. Si vous suspectez un prélèvement non autorisé ou une mauvaise exécution bancaire, signalez-le sans attendre à votre banque avec les justificatifs.
GoCardless mentionne un délai de 2 mois après le prélèvement pour une opération erronée ou non autorisée. Faites toutefois confirmer le délai applicable par votre établissement et votre convention de compte : les règles des paiements professionnels peuvent dépendre des stipulations contractuelles. Ce repère ne constitue pas une garantie générale de remboursement.
Pour le CORE, la Caisse d’Épargne mentionne 8 semaines pour contester un débit litigieux et 13 mois en cas de fraude, sous les conditions applicables. Ces délais ne doivent pas être transposés automatiquement au B2B.
Enfin, si vous changez de compte ou souhaitez arrêter une autorisation, prévenez le créancier et la banque. Révoquer un mandat empêche les paiements futurs selon les modalités applicables, mais n’efface pas les sommes dues. Avant toute nouvelle échéance, vérifiez que le mandat actif correspond bien au compte à débiter.