Calculer les intérêts : ne confondez plus capital final et gain réel
Pour calculer les intérêts simples d’une épargne, multipliez le capital placé par le taux annuel et par la durée exprimée en années. Ainsi, 1 000 € placés à 5 % pendant un an rapportent 50 €, avant frais et fiscalité. Si les intérêts sont réinvestis, le calcul change : ils produisent à leur tour des intérêts. Les dates de versement et les règles du placement comptent également.
Choisir la bonne formule selon le fonctionnement du placement
Trois informations sont indispensables : le capital rémunéré, le taux d’intérêt et la durée effective. Un taux de 5 % s’écrit 0,05 dans une formule. Pour un taux annuel, six mois correspondent à 0,5 année, sauf règle contractuelle particulière.
Calculer les intérêts : simulateur simple et composé
Estimez la croissance d’un capital avec ou sans versements réguliers, puis comparez les intérêts simples et composés.
Paramètres de la simulation
Scénarios préremplis
Résultats de la simulation
- Capital initial
- —
- Total des versements
- —
- Intérêts bruts
- —
- Frais
- —
- Fiscalité estimée
- —
- Intérêts nets
- —
- Capital final estimé
- —
La fiscalité est estimée ici en appliquant le taux saisi aux intérêts bruts. Les frais sont considérés comme un montant forfaitaire déduit en fin de simulation. Ces hypothèses simplifient la réalité : les règles fiscales, les frais et les conditions d’un produit financier peuvent différer.
Comparaison visuelle
Comparaison des intérêts bruts avec les mêmes paramètres et versements.
| Indicateur | Simples | Composés |
|---|---|---|
| Intérêts bruts | — | — |
| Capital final après fiscalité et frais | — | — |
Résultat indicatif : il s’agit d’une simulation mathématique, et non d’une garantie de rendement.
Les intérêts simples : une rémunération sur le capital de départ
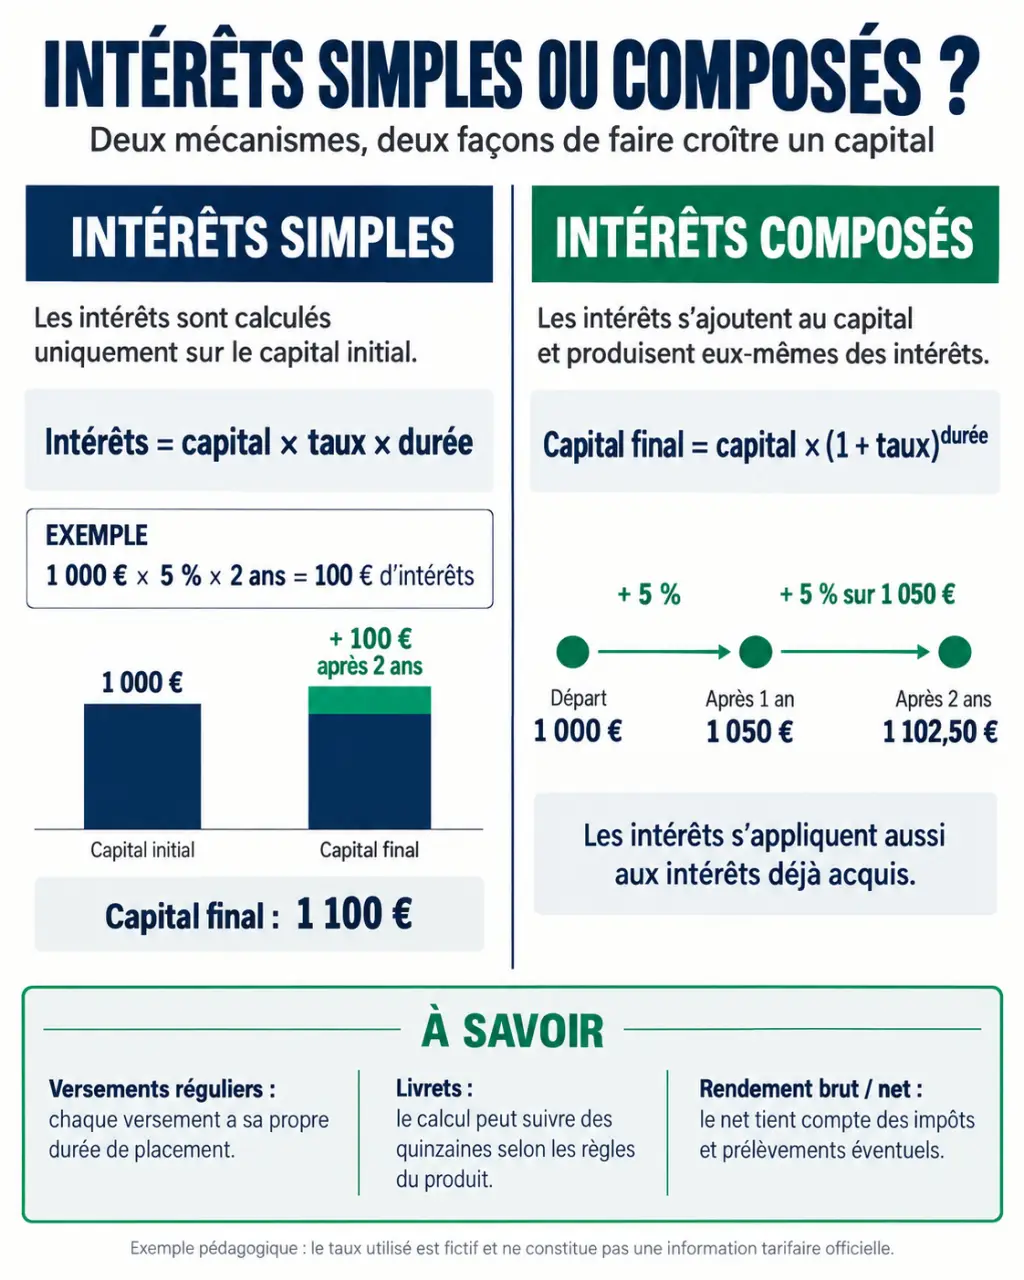
Les intérêts simples sont calculés sans ajouter les intérêts précédents à la base rémunérée. La formule est : intérêts = capital × taux annuel × durée en années. Elle convient lorsque les revenus ne sont pas capitalisés et que le capital reste constant.
Avec 1 000 € à 5 % pendant deux ans, le calcul donne 1 000 × 0,05 × 2 = 100 € d’intérêts. Le montant total atteint donc 1 100 €, si les intérêts sont conservés à part sans être rémunérés. Sur six mois, les intérêts seraient de 25 €, selon une convention proportionnelle à l’année.
Les intérêts composés : les gains deviennent du capital
Lorsque les intérêts sont ajoutés au placement, ils entrent dans la base du calcul suivant. Avec une capitalisation annuelle, la formule devient : capital final = capital initial × (1 + taux annuel) puissance nombre d’années. Pour obtenir les intérêts cumulés, il faut ensuite soustraire le capital initial.
À 5 %, 1 000 € deviennent 1 050 € après un an, puis 1 102,50 € après deux ans. Les intérêts cumulés atteignent 102,50 €, contre 100 € avec des intérêts simples. Cet exemple suppose un taux constant, aucun retrait, aucun versement supplémentaire et aucune ponction de frais ou d’impôts.
La fréquence de capitalisation doit correspondre à celle du taux utilisé. Si un contrat prévoit un taux nominal annuel réparti en douze périodes mensuelles, le taux périodique est ce taux divisé par douze. En revanche, un taux annuel effectif ne se divise pas simplement par douze : vérifiez la convention avant de comparer deux offres.
Sur un livret, les dates comptent autant que le solde
Le solde affiché sur votre compte n’est pas nécessairement le montant rémunéré pendant toute la période. Sur le Livret A et le LDDS, les intérêts se calculent par quinzaines, avec des dates de valeur au 1er et au 16 de chaque mois. Une année comprend donc 24 quinzaines.
Pour un capital et un taux constants, la formule est : intérêts = capital × taux annuel × nombre de quinzaines rémunérées ÷ 24. À titre purement illustratif, 1 000 € rémunérés à 2,4 % pendant dix quinzaines produisent 10 € d’intérêts. Ce taux est une hypothèse de calcul, pas l’indication d’un taux en vigueur.
- Versement du 1er au 15 : la rémunération commence le 16.
- Versement du 16 à la fin du mois : elle commence le 1er du mois suivant.
- Retrait du 1er au 15 : la somme retirée cesse d’être rémunérée à partir du 1er.
- Retrait du 16 à la fin du mois : elle cesse d’être rémunérée à partir du 16.
Pour contrôler un relevé, découpez l’année en périodes pendant lesquelles le capital rémunéré et le taux restent identiques. Calculez chaque portion, puis additionnez les résultats. Un changement de taux ou un retrait partiel impose donc une nouvelle ligne de calcul.
Calculer les intérêts et les capitaliser sont deux opérations distinctes. Sur ces livrets, les intérêts sont calculés par quinzaines, puis ajoutés au capital en fin d’année. Ils produisent ensuite eux-mêmes des intérêts. Il ne faut donc pas simuler une capitalisation à chaque quinzaine.
Avec des versements réguliers, séparer votre effort d’épargne du rendement
Si vous ajoutez de l’argent chaque mois, la formule composée sans versements ne suffit plus. Chaque dépôt travaille pendant une durée différente : celui de janvier reste placé plus longtemps que celui de décembre. Appliquer le taux annuel à la totalité des sommes versées surestime généralement les gains de la première année.
Dans un tableur, créez une ligne par mois avec le capital de départ, le versement, les intérêts et le solde final. Pour un versement effectué en fin de mois, la logique est : solde final = solde initial × (1 + taux mensuel) + versement. Si le dépôt intervient au début du mois, il entre dans la base rémunérée dès cette période, sous réserve des règles du produit.
La capitalisation fonctionne un peu comme une poulie de renvoi : elle remet les gains dans le circuit au lieu de les laisser sortir. Mais elle ne doit pas masquer l’effort fourni. En distinguant, dans deux colonnes, vos apports et les revenus accumulés, vous voyez ce qui fait réellement monter votre épargne. Sur un horizon court, augmenter un versement régulier peut peser davantage que quelques dixièmes de point de rendement supplémentaires.
Le calcul à retenir est donc : gain = capital final − capital initial − total des versements supplémentaires. Avec 1 000 € au départ et douze versements de 100 €, vos apports représentent 2 200 €. Un solde final supérieur à cette somme ne constitue un gain qu’à hauteur de la différence, après prise en compte des éventuels frais et impôts restant dus.
Lire un résultat net et construire une simulation crédible
Un rendement brut n’est pas la somme réellement conservée. Les frais peuvent diminuer le montant investi, être prélevés régulièrement sur l’encours ou s’appliquer à la sortie. La fiscalité dépend du produit et de votre situation. Le Livret A et le LDDS bénéficient d’une exonération d’impôt sur le revenu et de prélèvements sociaux ; cette règle ne s’étend pas à tous les placements.
Pour comprendre l’écart, prenons une hypothèse pédagogique : 100 € d’intérêts bruts soumis à une ponction globale de 30 % laissent 70 € avant autres frais. Ce pourcentage n’est pas universel. Surtout, une imposition annuelle et une imposition différée à la sortie ne produisent pas le même effet sur la capitalisation.
Les paramètres à vérifier dans un calculateur
Un simulateur fournit une projection fiable uniquement si ses hypothèses correspondent au placement. Avant de lancer le calcul, renseignez les éléments suivants et vérifiez les valeurs proposées par défaut :
- Le capital initial réellement investi, après d’éventuels frais d’entrée.
- Le taux, en précisant s’il est brut ou net, fixe ou hypothétique.
- La durée, la fréquence de capitalisation et les dates des versements.
- Les versements réguliers, les retraits prévus et les frais récurrents.
- La fiscalité applicable et le moment où elle est prélevée.
Pour un placement exposé aux marchés, testez plusieurs hypothèses plutôt qu’un rendement unique présenté comme certain. Un rendement annuel moyen n’est pas un intérêt garanti : les fluctuations et les pertes éventuelles modifient la trajectoire. Les performances passées ne préjugent pas des performances futures.
Enfin, si vous calculez les intérêts d’un crédit amortissable, utilisez le capital restant dû à chaque échéance, et non le montant emprunté initial pendant toute la durée. Le tableau d’amortissement permet de distinguer intérêts et remboursement du capital. Dans tous les cas, comparez des résultats sur une même durée, après frais et fiscalité, sans oublier le risque et la disponibilité de l’argent.