Conseiller en gestion de patrimoine : combien coûte vraiment un accompagnement transparent ?
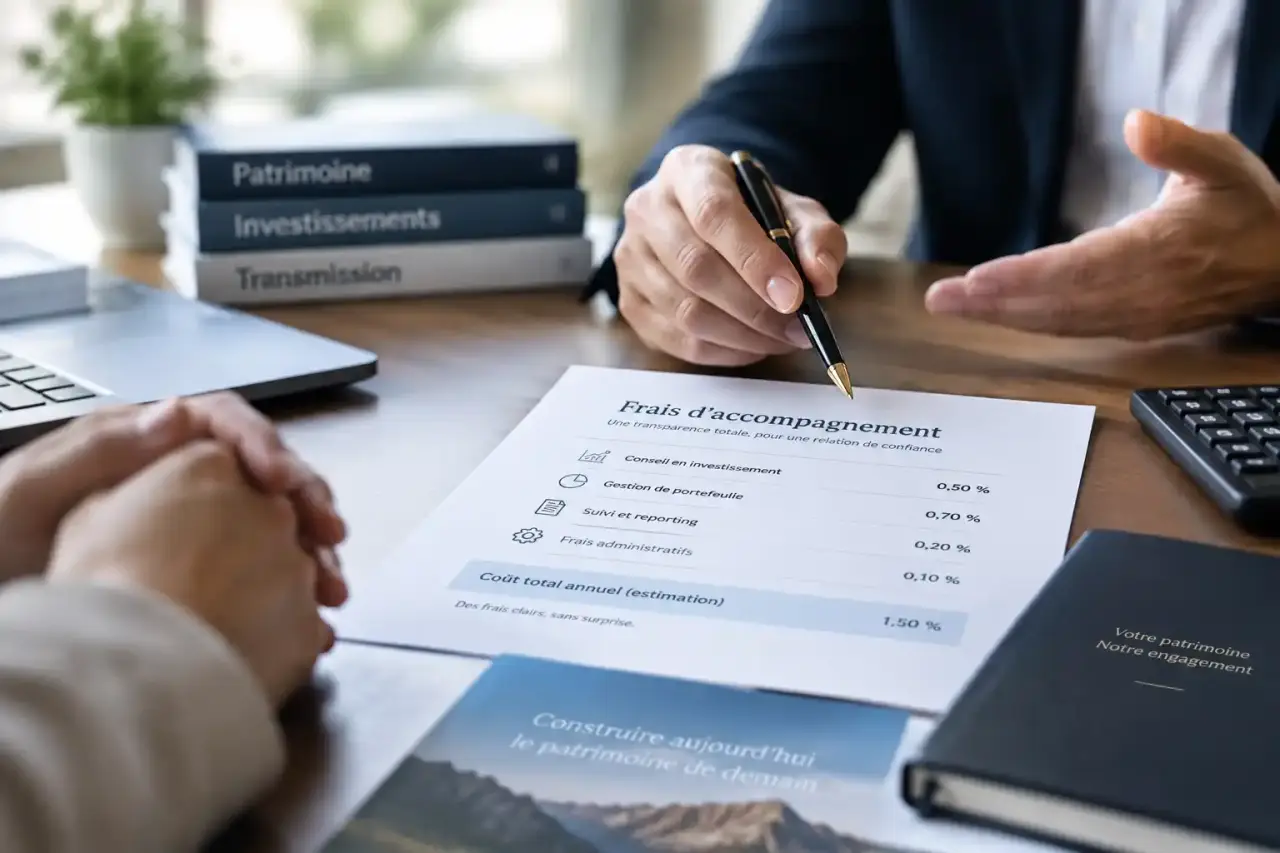
Le tarif d’un conseiller en gestion de patrimoine ne se résume pas au montant annoncé lors du premier rendez-vous. Honoraires, forfaits, pourcentage sur les encours et rémunérations intégrées aux placements peuvent s’additionner. Pour comparer les offres, examinez le prix du conseil, le contenu de la mission et les frais supportés dans la durée.
Les repères de prix selon la mission confiée
Une prestation ponctuelle et un accompagnement annuel ne répondent pas au même besoin. La première aide à prendre une décision ou à établir un diagnostic. Le second comprend généralement des recommandations, des ajustements et des échanges réguliers. Les montants ci-dessous donnent des repères de comparaison. Un devis doit préciser s’ils sont exprimés hors taxes ou toutes taxes comprises.
Calculer le coût d’un pourcentage sur encours
Estimez le coût annuel et son équivalent mensuel à partir d’un montant d’encours et d’un taux annuel.
Formules : coût annuel = encours × taux / 100 ; équivalent mensuel = coût annuel / 12.
Cette estimation ne comprend pas les autres frais éventuels du produit, comme les frais d’entrée, d’arbitrage ou de gestion.
| Prestation | Repère tarifaire | Ce qui doit être inclus |
|---|---|---|
| Premier rendez-vous | Gratuit ou facturé, avec un exemple à 150 € | Découverte de la situation, objectifs et présentation de la méthode |
| Bilan patrimonial | 500 € à 3 000 € | Diagnostic fiscal, financier, immobilier, familial et retraite |
| Conseil au temps passé | 100 € à 500 € HT par heure | Questions ciblées, analyse ou recommandation ponctuelle |
| Stratégie patrimoniale | 1 000 € à 10 000 € au forfait | Préconisations écrites, scénarios et plan d’action priorisé |
| Suivi annuel | 1 000 € à 5 000 € ou un pourcentage des actifs | Revue annuelle, arbitrages, coordination et mises à jour |
Un bilan à bas prix peut convenir à une situation simple, par exemple pour organiser une première épargne. Il est moins comparable à une mission qui traite en même temps une entreprise, de l’immobilier locatif, une transmission, la protection du conjoint ou une fiscalité complexe. Le prix ne suffit donc pas pour évaluer une offre. Regardez les livrables remis, les hypothèses retenues et les décisions que le document permet réellement de prendre.
Comprendre ce que vous payez réellement
Honoraires fixes, tarif horaire et abonnement
Les honoraires fixes conviennent à une mission clairement définie, comme un audit patrimonial, une préparation de la retraite ou une étude de transmission. Le tarif horaire est plus adapté à une consultation courte, à condition de connaître le temps estimé. L’abonnement ou le forfait annuel finance une relation suivie. Il doit préciser le nombre de rendez-vous, les demandes comprises, les délais de réponse et les prestations facturées en supplément.
La complexité du dossier influence directement le temps consacré à l’analyse. Un patrimoine composé de plusieurs biens immobiliers, de placements financiers et d’une activité professionnelle demande souvent un examen plus large qu’une simple répartition d’épargne. Le devis doit donc indiquer le périmètre retenu, les documents attendus et le niveau de restitution prévu.
Pourcentage des encours : une formule à chiffrer en euros
Certains cabinets facturent un pourcentage annuel des actifs sous gestion ou des encours conseillés, souvent compris entre 0,5 % et 2 %. Le taux peut être dégressif lorsque le patrimoine augmente. Cette formule paraît simple, mais elle doit être convertie immédiatement en euros : 0,6 % sur 360 000 € représente 2 160 € par an.
Demandez quels actifs entrent dans l’assiette. Vérifiez aussi si les biens immobiliers sont concernés et si le taux évolue lorsque la valeur des marchés baisse. Le contrat doit préciser la périodicité du prélèvement et la manière dont les nouveaux versements ou les retraits sont pris en compte.
Un patrimoine évolue avec le salaire, les loyers, une donation, la vente d’un bien, le départ à la retraite ou la fiscalité. Un pourcentage sur encours peut donc augmenter alors que le travail du conseiller ne progresse pas au même rythme. Suivez séparément la valeur du portefeuille, les nouveaux versements et les actes de conseil pour vérifier que la rémunération reste proportionnée au service rendu.
Commissions et rétrocommissions : le prix intégré aux placements
Un conseiller peut être rémunéré par les partenaires qui distribuent certains produits, notamment des assureurs, des sociétés de gestion ou des acteurs de l’immobilier. Il peut percevoir une commission initiale, une rétrocommission récurrente prélevée dans les frais de gestion ou une rémunération mixte associant honoraires et produits. Le conseil n’est donc pas forcément gratuit : son coût peut être intégré au placement choisi.
| Mode de rémunération | Avantage principal | Point de vigilance |
|---|---|---|
| Honoraires | Coût du conseil visible et contractualisé | Vérifier le périmètre exact de la mission |
| Commission ou rétrocommission | Pas ou peu de facture directe | Comparer les frais du produit et les solutions disponibles |
| Modèle mixte | Peut financer un suivi plus large | Identifier chaque source de rémunération |
Les frais d’entrée peuvent atteindre 5 %, tandis que les frais de gestion annuels évoqués pour certains produits se situent entre 1 % et 2 %. Ils réduisent la performance nette au fil des années. Si le produit comporte aussi des frais sur versement, des frais d’arbitrage ou des frais de sortie, additionnez ces différents coûts avant d’évaluer l’offre.
La rémunération liée à la recommandation doit être expliquée avant l’investissement. Demandez si elle s’ajoute aux honoraires, si elle les réduit ou si elle est reversée. Cette information permet de comparer deux solutions qui peuvent afficher le même montant investi, mais produire un coût total différent dans le temps.
CGP, CGPI et indépendance : ne pas s’arrêter à l’étiquette
Les termes CGP et CGPI sont couramment utilisés, mais ils ne suffisent pas à décrire le modèle économique d’un professionnel. Un conseiller peut se présenter comme indépendant tout en percevant des rémunérations de fournisseurs de produits. À l’inverse, un cabinet facturant exclusivement des honoraires rend son modèle plus lisible. Cela ne dispense pas d’examiner la qualité et la pertinence de ses recommandations.
La question utile est double : qui rémunère le conseiller et quel univers de solutions peut-il proposer ? Une architecture ouverte permet en principe de comparer plusieurs assureurs, sociétés de gestion ou supports. Une architecture plus fermée peut limiter le choix aux partenaires du cabinet.
Demandez si les ETF, fonds, assurances-vie, PEA, PER, SCPI ou solutions immobilières sont comparés selon des critères objectifs. Interrogez également le conseiller sur la gestion des conflits d’intérêts éventuels. La réponse doit être concrète et figurer dans les documents remis avant la mise en place d’un investissement.
Avant de confier une mission de conseil en investissement, vérifiez l’inscription au registre ORIAS et le statut de conseiller en investissements financiers, ou CIF, lorsque la prestation le requiert. Ces contrôles ne remplacent pas l’analyse du devis, mais ils constituent un premier filtre pour choisir un interlocuteur identifiable et encadré.
Comparer deux devis sans laisser passer les frais invisibles
Un bon devis ne se résume pas à une ligne intitulée « accompagnement patrimonial ». Il doit être complété par une lettre de mission précisant les objectifs, le calendrier, les livrables, les honoraires, les modalités de paiement et les conditions de révision ou de résiliation.
Comparez deux offres à périmètre égal. Un forfait de 1 500 € comprenant un audit, une stratégie écrite et une revue annuelle ne se compare pas à un simple rendez-vous consacré à un placement. Vérifiez aussi la distinction entre les montants HT et TTC, ainsi que les frais qui seront facturés directement ou prélevés dans les produits.
- Listez vos objectifs : réduire l’impôt, préparer la retraite, investir un héritage, protéger le conjoint ou organiser une transmission.
- Demandez le coût total de la première année : honoraires, commissions, frais d’entrée, frais de gestion et éventuels frais d’arbitrage.
- Exigez le détail des rémunérations liées aux produits et demandez si elles diminuent les honoraires, s’y ajoutent ou sont reversées.
- Vérifiez le suivi : fréquence des revues, interlocuteur, délai de réponse et conditions de sortie de la relation.
Le prix le plus bas n’est pas automatiquement le plus économique. De même, un tarif élevé ne garantit pas une stratégie pertinente. Choisissez un conseiller capable d’expliquer sa rémunération avec des exemples en euros, de formaliser ses engagements et de justifier chaque recommandation par rapport à votre situation. Cette transparence tarifaire protège votre budget et votre liberté de décision.