Calculer le prix d’une prestation de service : un tarif rentable, pas seulement des heures payées
Pour calculer le prix d’une prestation de service, additionnez les coûts nécessaires à sa réalisation, intégrez votre rémunération et les charges associées, puis prévoyez une marge. Rapportez ensuite cet objectif aux heures ou aux jours réellement facturables. Le point décisif : votre tarif doit aussi financer le temps passé à prospecter, préparer les devis et gérer l’activité.
1. Délimiter la prestation avant de compter les dépenses
Un prix n’a de sens que pour un périmètre précis. Avant tout calcul, définissez le résultat livré, le délai, les étapes de réalisation et les limites de votre intervention. Une prestation comprenant une réunion, deux propositions et une correction ne coûte pas autant qu’un accompagnement avec modifications illimitées.
Calculer votre tarif de prestation
Estimez le chiffre d’affaires nécessaire et un prix de mission à partir de vos objectifs et de vos charges.
Résultats estimés
Repères annuels
- Chiffre d’affaires annuel nécessaire
- —
- Taux horaire cible
- —
- TJM cible
- —
Prix de la mission
- Coût de revient estimé
- —
- Prix plancher avant marge (HT)
- —
- Prix conseillé avec marge (HT)
- —
- Prix conseillé (TTC)
- —
- Les achats spécifiques peuvent être facturés séparément au client ; adaptez le calcul selon votre pratique.
- La TVA collectée n’est pas une marge : elle est ajoutée au prix hors taxes lorsqu’un taux est renseigné.
- Les taux sociaux et fiscaux varient selon le statut ; adaptez-les à votre situation et vérifiez qu’ils sont à jour.
Estimez le temps de préparation, d’exécution et de suivi propre à la mission. Ajoutez les achats et les interventions extérieures nécessaires. Pour un artisan, cela comprend notamment l’approvisionnement, la protection du chantier, les matériaux, les déplacements et le nettoyage.
| Type de coût | Exemples | Traitement |
|---|---|---|
| Charges directes | Main-d’œuvre, consommables, matériaux, sous-traitance, déplacement spécifique | Affectation à la mission concernée |
| Charges indirectes | Assurance, loyer, téléphone, logiciels, publicité, frais bancaires | Répartition entre les prestations |
| Équipements durables | Ordinateur, outillage, véhicule professionnel | Quote-part d’utilisation ou amortissement, selon le traitement applicable |
Ne confondez pas charges directes et charges variables. La première distinction concerne le rattachement à une mission ; la seconde, l’évolution avec le volume d’activité. Un abonnement logiciel dédié à un seul contrat peut ainsi être directement attribuable à celui-ci, même si son montant est fixe.
Travaillez sur une période cohérente, généralement l’année, pour intégrer les dépenses irrégulières. Retenez les coûts hors TVA récupérable ; si vous ne récupérez pas la TVA sur vos achats, celle-ci fait partie de votre coût.
2. Construire un taux horaire sur le temps réellement vendable
Diviser la rémunération souhaitée par toutes les heures travaillées conduit souvent à un tarif insuffisant. Les congés, la formation, les devis non signés, la comptabilité et les périodes creuses réduisent le volume que vous pouvez vendre.
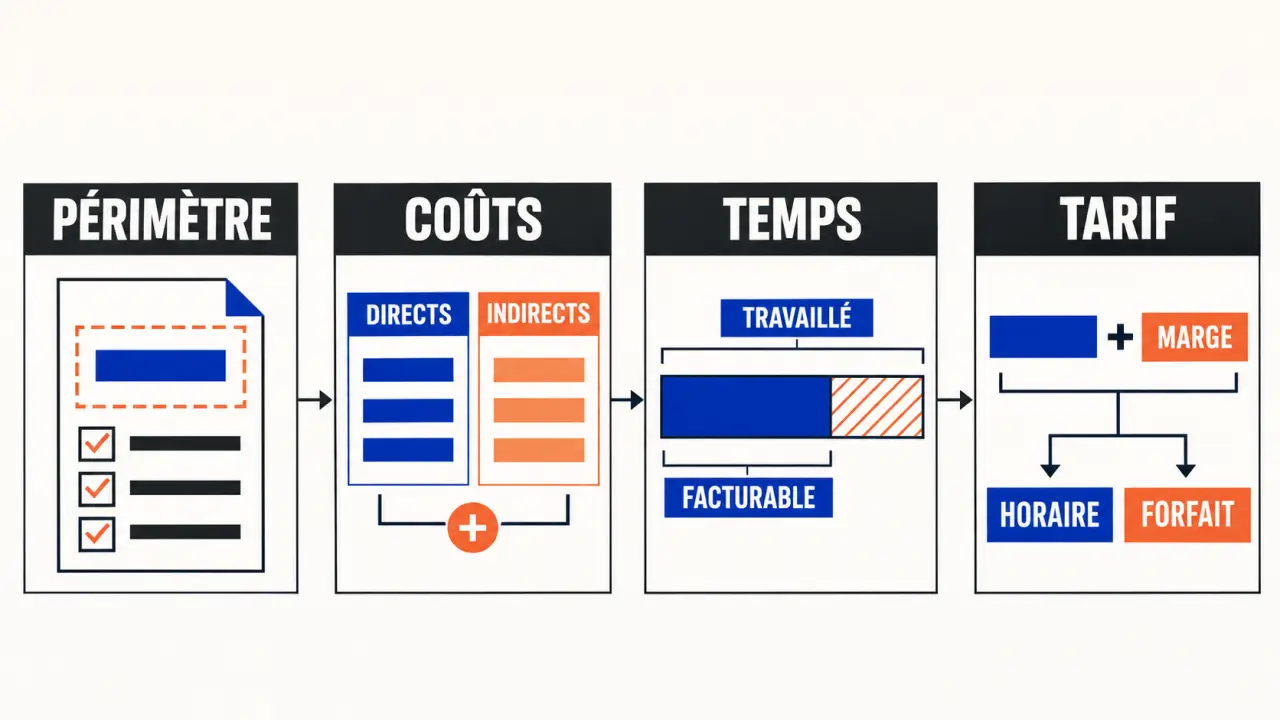
Partez de votre calendrier annuel : retirez les jours non travaillés, puis le temps consacré aux tâches internes et à la prospection. Le solde constitue une hypothèse de capacité facturable, pas une garantie de commandes.
Passer de la rémunération au chiffre d’affaires nécessaire
Construisez un budget comprenant votre rémunération cible, les cotisations correspondantes selon votre statut, les frais de fonctionnement et la marge souhaitée. Les impôts doivent être examinés selon leur nature : un impôt personnel n’est pas nécessairement une charge professionnelle, mais il influence votre objectif de revenu disponible. Évitez de compter deux fois les cotisations déjà incluses dans un coût de rémunération.
Taux horaire cible = chiffre d’affaires annuel nécessaire pour le temps vendu ÷ heures annuelles facturables.
TJM = chiffre d’affaires annuel nécessaire pour le temps vendu ÷ jours annuels facturables.
Les achats propres aux missions, facturés en supplément, doivent être traités séparément dans ce budget. LegalPlace illustre le calcul journalier avec un objectif de 60 000 € divisé par 200 jours facturables, soit 300 € par jour. Ce résultat représente un chiffre d’affaires journalier, et non un revenu net.
Adapter la formule à la micro-entreprise
En micro-entreprise, les dépenses réelles diminuent votre revenu disponible sans être déduites du chiffre d’affaires servant au calcul des cotisations. Si les prélèvements proportionnels applicables représentent une fraction t du chiffre d’affaires, le calcul budgétaire devient :
CA nécessaire = (revenu cible + frais professionnels + réserve souhaitée) ÷ (1 − t).
Utilisez uniquement les taux correspondant à votre activité et à vos options. Le Portail Auto-Entrepreneur emploie, dans son exemple, 23,1 % de charges sociales, 2,2 % de prélèvement libératoire et 0,20 % de contribution à la formation professionnelle : ces hypothèses ne constituent pas un barème universel. Sans prélèvement libératoire, estimez séparément l’impôt personnel.
3. Passer du coût de revient au prix de vente
Le coût de revient rassemble les coûts attribuables à la prestation. Pour obtenir un coût horaire interne, répartissez le budget annuel de rémunération et de fonctionnement sur les heures facturables, sans y inclure la marge souhaitée. Multipliez ce coût par le temps de mission, puis ajoutez les dépenses directes non encore comptées.
Coût de revient d’une mission = coût horaire interne × heures nécessaires + dépenses spécifiques.
Pour des prestations homogènes, Dougs présente également la formule : (charges directes + charges indirectes) ÷ quantité de prestations vendues. Elle suppose une période commune et des prestations suffisamment comparables. Sinon, répartissez les frais généraux selon un critère pertinent, par exemple les heures mobilisées.
Ne pas confondre taux de marge et taux de marque
Pour piloter une prestation, définissez clairement la base utilisée. La marge calculée ici est l’écart entre le prix de vente HT et le coût de revient retenu. Ce n’est pas nécessairement le bénéfice final après impôt.
- Taux de marge sur coût de revient = marge ÷ coût de revient × 100.
- Taux de marque = marge ÷ prix de vente HT × 100.
- Prix HT avec un taux de marge m = coût de revient × (1 + m).
- Prix HT avec un taux de marque r = coût de revient ÷ (1 − r).
Exemple fictif : une mission mobilise 6 heures à un coût interne de 40 €, plus 60 € de dépenses spécifiques. Son coût de revient est de 300 €. Avec un taux de marge de 30 %, le prix atteint 390 € HT. Viser un taux de marque de 30 % conduit en revanche à environ 428,57 € HT.
Si vous êtes redevable de la TVA, appliquez ensuite le taux correspondant à la prestation pour obtenir le TTC. La TVA collectée n’est pas votre marge.
4. Choisir le mode de facturation et confronter le tarif au marché
Le tarif horaire convient lorsque la durée reste incertaine ; le forfait fonctionne mieux avec un livrable et des limites clairement définis. Le TJM facilite les missions longues. Pour un forfait, estimez toutes les étapes et précisez le traitement des demandes supplémentaires.
Dans le BTP, ECS BTP distingue le prix de main-d’œuvre et celui des matériaux : heures d’exécution multipliées par le taux horaire, auxquelles s’ajoutent les achats multipliés par un coefficient. Vérifiez que frais généraux, manutention, pertes et marge sont couverts, sans doublon entre ce coefficient et votre taux horaire.
Comparez ensuite des offres équivalentes : même clientèle, périmètre, délai, expertise et suivi. Un prix concurrent inférieur ne démontre pas que votre calcul est faux. Si votre cible refuse durablement le tarif nécessaire, revoyez l’organisation ou le contenu de l’offre plutôt que de supprimer votre rémunération.
L’expérience donne une patine à votre méthode : modèles éprouvés, diagnostic plus rapide, gestes sûrs et erreurs évitées. Cette efficacité ne doit pas automatiquement réduire votre forfait. Consignez les problèmes anticipés et les reprises évitées : vous pourrez expliquer la valeur du résultat, plutôt que justifier uniquement le nombre d’heures.
5. Vérifier la rentabilité avant d’envoyer le devis
Testez votre budget avec moins de jours vendus et des achats plus coûteux. Un tarif rentable uniquement lorsque le planning est plein reste fragile. Vérifiez aussi que les frais variables proportionnels au chiffre d’affaires, comme certaines commissions, sont bien intégrés.
Après chaque mission, comparez temps prévu, temps réel, achats et marge obtenue. Un tableur suffit pour démarrer ; un logiciel de devis et de gestion facilite ensuite ce suivi. Faites valider les hypothèses sociales et fiscales par un professionnel compétent si nécessaire.
Enfin, distinguez calculer votre prix et établir votre devis ou votre facture. Le premier sécurise l’économie de la mission ; les seconds formalisent le périmètre, le montant et les conditions convenues avec le client.