Trésorerie excédentaire d’entreprise : 3 poches pour placer sans fragiliser l’activité
Pour placer la trésorerie excédentaire d’une entreprise, commencez par isoler les sommes nécessaires à l’activité, aux échéances connues et aux imprévus. Répartissez ensuite le surplus selon sa date d’utilisation : disponible rapidement, mobilisable à une échéance précise ou investissable durablement. Le rendement vient après cette organisation, jamais avant.
Déterminer le surplus réel, pas seulement le solde bancaire
Une trésorerie excédentaire correspond aux liquidités dépassant les besoins opérationnels et financiers prévisibles. Un compte bancaire bien approvisionné ne suffit donc pas à la constater : il peut contenir des acomptes clients destinés à financer des commandes, la prochaine TVA ou une réserve pour la basse saison.
Les indicateurs à distinguer
La trésorerie nette = fonds de roulement (FR) − besoin en fonds de roulement (BFR). Le FR représente les ressources stables restant après financement des emplois stables. Le BFR traduit notamment le décalage entre stocks, créances et dettes liés au cycle d’activité. Cette trésorerie est un stock observé à une date donnée, pas un montant automatiquement plaçable.
L’excédent de trésorerie d’exploitation, ou ETE, mesure un flux : ETE = EBE − variation du BFRE. L’EBE est l’excédent brut d’exploitation ; le BFRE désigne le besoin en fonds de roulement d’exploitation. Une hausse des stocks ou des créances clients peut absorber une partie de la ressource générée. La méthode directe consiste à soustraire les charges d’exploitation décaissées des produits d’exploitation encaissés.
Dans l’exemple fictif présenté par Hedg, l’EBE atteint 320 000 € et le BFRE passe de 210 000 € à 260 000 €. Sa hausse de 50 000 € ramène l’ETE à 270 000 €. Ce flux positif peut encore être absorbé par des investissements ou des remboursements d’emprunts : il ne constitue pas une enveloppe disponible à placer.
Passer du constat au prévisionnel
Construisez un plan mensuel d’encaissements et de décaissements sur 12 mois, horizon proposé par Hedg, puis prolongez-le pour les projets importants. Repérez le point bas de trésorerie et testez un retard client ou une baisse d’activité. Le montant plaçable doit rester compatible avec ces scénarios, après maintien d’une réserve de sécurité.
Évitez de déduire deux fois une même dépense : si les salaires, impôts et investissements figurent déjà dans le prévisionnel, ils ne doivent pas être retranchés à nouveau. La réserve supplémentaire couvre l’incertitude ; son niveau dépend de la saisonnalité, des charges fixes et de la concentration des clients.
Répartir les liquidités en 3 poches avant de choisir les produits
La distinction entre excédent ponctuel et récurrent aide à fixer l’horizon. Une cession d’actif peut créer un surplus temporaire déjà destiné à un équipement. À l’inverse, une activité générant régulièrement des liquidités peut permettre une allocation plus durable, après vérification des besoins futurs.
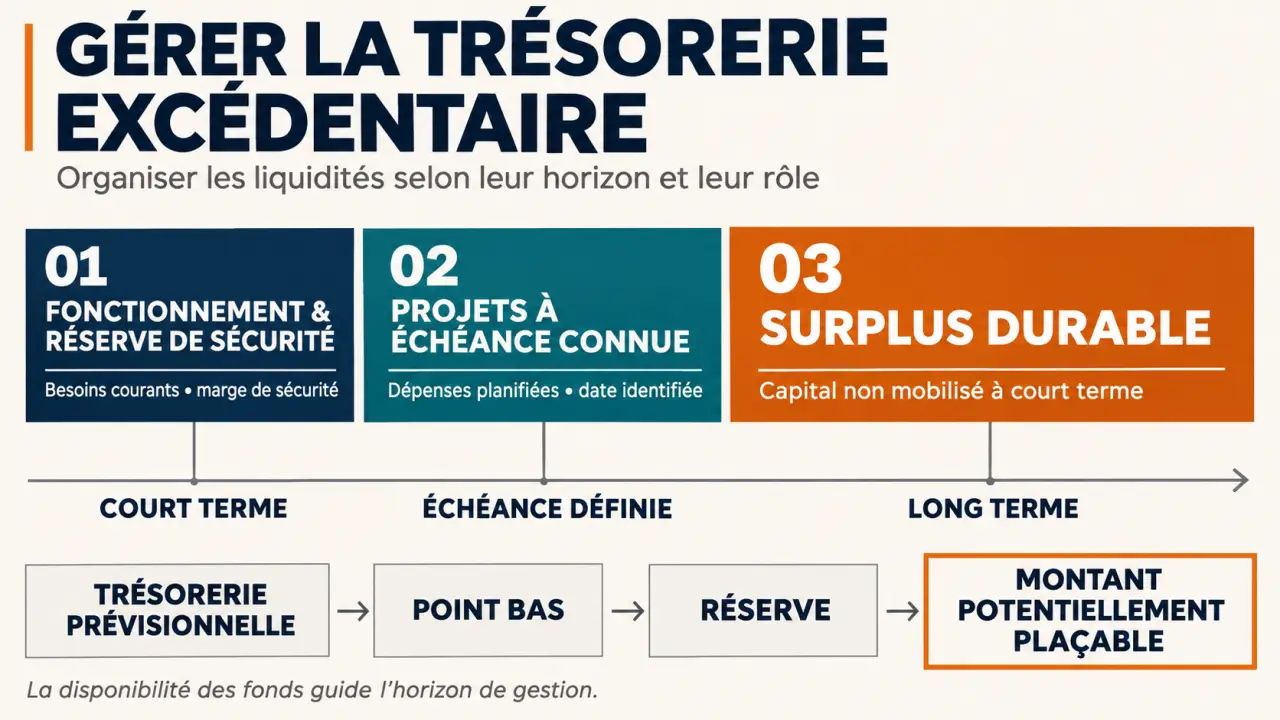
- Poche de fonctionnement : paiements courants et réserve de sécurité, avec priorité à la disponibilité et à la préservation du capital.
- Poche de projets : fonds affectés à une dépense identifiée, dont l’échéance de placement doit précéder le décaissement.
- Poche durable : surplus sans emploi opérationnel prévisible, pouvant éventuellement supporter davantage de fluctuations et d’immobilisation.
Pensez cette répartition comme la trame d’un tissu : sa solidité dépend des croisements entre les dates d’encaissement, les échéances de placement et les décaissements. Plusieurs placements peuvent sembler diversifiés tout en arrivant tous à maturité après une grosse échéance fiscale. Échelonner leurs dates de remboursement réduit ce « trou » de liquidité, même sans multiplier les produits.
Pour décider, posez une question simple : que se passe-t-il si cette somme doit être récupérée plus tôt ? Si la réponse implique une perte importante, une revente incertaine ou une pénalité incompatible avec les besoins, le placement ne convient pas à cette poche.
Comparer les supports selon leur disponibilité et leur risque
Un horizon ne suffit pas à qualifier un produit. Un fonds obligataire peut fluctuer sensiblement ; un compte à terme peut comporter des restrictions de sortie. Comparez les conditions contractuelles, pas seulement les familles de placements.
| Support | Usage envisageable | Disponibilité et vigilance |
|---|---|---|
| Compte rémunéré ou compte d’épargne professionnel | Liquidités d’attente | Vérifier l’éligibilité, les plafonds, la rémunération et les retraits. |
| Compte à terme | Dépense à échéance connue | Durée contractuelle ; sortie anticipée parfois restreinte ou pénalisée. Examiner la garantie applicable et le risque bancaire. |
| Fonds monétaire | Gestion de liquidités à court terme | Délais de rachat à vérifier ; capital non garanti et rendement variable. |
| Certificat de dépôt | Échéance courte définie | Maturité de 1 jour à 1 an ; risque de l’émetteur, conditions d’accès et revente à examiner. |
| Obligations ou fonds obligataires | Surplus pouvant supporter des fluctuations | Risques de taux, de défaut et de perte à la revente ; liquidité variable. |
| Actions et fonds diversifiés | Surplus durable | Risque de perte en capital ; vente possible sans garantie de récupérer la mise. |
| SCPI et immobilier | Allocation patrimoniale de long terme | Frais, revenus non garantis et sortie potentiellement longue ; inadaptés à la réserve courante. |
Un compte-titres est une enveloppe, pas un placement garantissant un rendement. De même, OPCVM et FCP désignent des structures de fonds : leur risque dépend des actifs détenus. Un contrat de capitalisation doit être étudié selon les supports accessibles, les frais, la fiscalité et l’admissibilité de la société. Aucun de ces intitulés ne garantit à lui seul sécurité ou disponibilité.
Mettre le placement en concurrence avec les autres usages
Avant d’investir sur les marchés, comparez le rendement net espéré avec l’économie procurée par un remboursement de dette. Intégrez les indemnités de remboursement anticipé, les effets fiscaux et la valeur de la liquidité conservée. Réduire l’endettement peut être pertinent, mais utiliser toute la réserve pour cela fragilise aussi l’entreprise.
Le réinvestissement dans l’activité mérite le même examen : équipement, recrutement ou réduction d’un goulet de production peuvent servir la croissance, sans garantir une rentabilité immédiate. Un escompte fournisseur contre paiement anticipé constitue une autre option, à condition de vérifier l’intérêt économique et la fiabilité du fournisseur.
Une prise de participation ou l’achat d’immobilier d’entreprise immobilise durablement les fonds et concentre parfois les risques. Enfin, une distribution de dividendes répond à un objectif de rémunération des associés : trésorerie disponible et bénéfice distribuable sont deux notions distinctes. Les règles juridiques, les décisions sociales et la fiscalité doivent être vérifiées avant toute distribution.
Formaliser la décision et surveiller les échéances
Avant de souscrire, demandez une présentation écrite du rendement, des frais, du risque de perte, des conditions de sortie et des protections éventuelles. Une garantie doit être examinée avec ses limites : bénéficiaire, plafond, échéance et organisme garant. Elle ne remplace pas l’analyse du risque de contrepartie.
L’expert-comptable peut valider le prévisionnel et le traitement comptable et fiscal. La banque ou un conseiller habilité peut comparer les supports, leur accessibilité à la personne morale et leur adéquation à ses objectifs. Vérifiez également les pouvoirs du dirigeant, les statuts et les autorisations internes nécessaires.
Consignez enfin les montants, échéances, risques autorisés et responsables du suivi dans une politique de placement simple. Réexaminez-la lors du suivi de trésorerie et à chaque événement significatif : retard client, investissement, perte de contrat ou variation d’activité. Le bon placement reste celui qui rend les fonds disponibles lorsque l’entreprise en a besoin.