Investir dans l’immobilier d’entreprise : le rendement ne suffit pas, le bail fait la différence
Choisir un usage avant de choisir un rendement
L’immobilier d’entreprise regroupe les bâtiments utilisés pour une activité économique : bureaux, commerces, entrepôts, locaux d’activité, infrastructures industrielles et hôtels. L’expression « immobilier professionnel » recouvre largement ces usages. Contrairement au résidentiel, la demande dépend ici des besoins opérationnels des entreprises, de leur activité et de leurs contraintes techniques.
Chaque catégorie exige une lecture différente de l’emplacement. Un commerce dépend notamment de sa zone de chalandise, de sa visibilité et de la concurrence. Des bureaux doivent répondre aux attentes d’accessibilité et d’organisation du travail. Pour un entrepôt ou un local industriel, les accès, les possibilités de livraison et l’adaptation du bâtiment à l’activité deviennent déterminants. L’hôtellerie nécessite, elle, une analyse spécifique de l’exploitation.
Le télétravail modifie les besoins en bureaux, sans rendre tous les immeubles également vulnérables. De même, les besoins logistiques liés au commerce en ligne ne rendent pas automatiquement attractif n’importe quel entrepôt. Une tendance nationale ne remplace jamais l’étude du marché local.
Par rapport à un logement, un local professionnel peut offrir un rendement supérieur et un bail plus long. En contrepartie, la relocation peut exiger davantage de temps ou de travaux. Détenir un seul bien loué à une seule entreprise concentre également les risques : son départ peut interrompre l’ensemble des loyers.
Achat direct ou placement collectif : quel niveau de contrôle souhaitez-vous ?
Le choix dépend du budget, mais aussi du temps disponible, de l’expérience et du besoin de liquidité. Acheter soi-même permet de sélectionner précisément le bien et le locataire. Déléguer la gestion évite certaines tâches quotidiennes, sans supprimer le risque de perte en capital ni garantir les revenus.
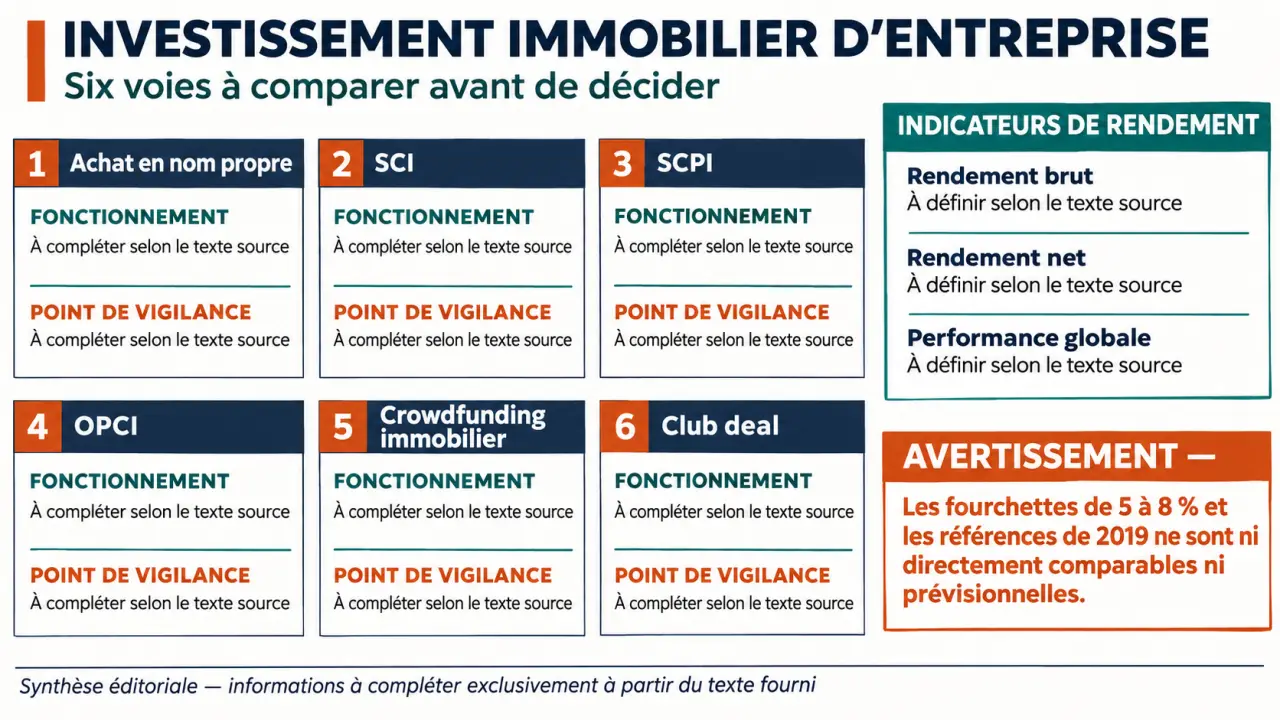
| Mode d’investissement | Fonctionnement | Point de vigilance |
|---|---|---|
| Achat en nom propre | Détention directe du local et maîtrise des décisions. | Capital mobilisé, gestion et concentration sur le bien. |
| SCI | Détention par une société civile immobilière, éventuellement à plusieurs. | Organisation des associés, gestion et régime fiscal à examiner. |
| SCPI | Achat de parts d’une société civile de placement immobilier, avec gestion déléguée. | Frais, composition du patrimoine et conditions de revente des parts. |
| OPCI | Accès indirect via un organisme de placement collectif immobilier. | Composition du placement, risques et conditions de retrait. |
| Crowdfunding immobilier | Financement d’un projet par une plateforme. | Nature du financement, remboursement et risque propre au projet. |
| Club deal | Regroupement d’investisseurs autour d’une opération ciblée. | Concentration, gouvernance et modalités de sortie. |
Le crowdfunding ne doit pas être confondu avec l’achat d’un local procurant des loyers : la rémunération dépend du montage proposé. Pour chaque solution, comparez les frais d’entrée, de gestion et de sortie, ainsi que l’horizon recommandé. Une SCI est une structure de détention, pas une garantie de diversification ou d’avantage fiscal.
Constituez une « capsule de décision » avant de consulter les offres : une page indiquant votre horizon, le revenu souhaité, la somme pouvant rester immobilisée et la perte supportable. Ajoutez une règle de refus, par exemple l’impossibilité de financer une période sans loyers. Ce petit cahier des charges évite qu’une présentation séduisante fasse oublier vos contraintes patrimoniales.
Lire le bail comme une prévision de revenus
Un bail long ne signifie pas autant d’années de loyers garantis. Le bail commercial classique, dit « 3/6/9 », est généralement conclu pour neuf ans, avec une faculté de départ du locataire aux échéances triennales, sous réserve des règles et exceptions applicables. Dividom évoque neuf ans en moyenne et des engagements pouvant dépasser dix ans pour certains locaux : il faut distinguer durée affichée et engagement ferme réel.
Le bail professionnel, utilisé notamment pour les professions libérales, présente une durée minimale de six ans. Il ne faut pas attribuer automatiquement ce régime à toute activité professionnelle : la nature de l’activité et la situation juridique déterminent le bail adapté. Une vérification juridique est utile avant l’acquisition.
Examinez les échéances, les conditions de sortie, l’indexation, les garanties et la répartition des dépenses. Certaines charges d’entretien et la taxe foncière peuvent être supportées par le locataire si les clauses et la réglementation le permettent. Toutes les dépenses ne sont toutefois pas transférables au preneur.
Les concessions commerciales comptent aussi. BureauxLocaux cite une pratique possible d’un mois de franchise de loyer par année d’engagement ferme : ce n’est pas une règle générale. Une participation du bailleur aux travaux d’installation réduit également le revenu économique de l’opération.
Un bien occupé évite une commercialisation immédiate, mais impose de vérifier les paiements, la solvabilité du locataire et le loyer par rapport au marché. Un bien libre laisse davantage de latitude pour négocier un nouveau bail, tout en faisant supporter une période sans revenus.
Comparer les rendements sans mélanger les indicateurs
Les rendements annoncés n’ont de sens qu’avec leur périmètre. Dividom cite une fourchette annuelle nette de 5 à 8 % pour l’immobilier d’entreprise en France, contre 3 à 4 % dans le résidentiel, sans période précisée. BureauxLocaux évoque des rendements professionnels en moyenne deux fois supérieurs à ceux de l’habitation : ces indications ne constituent pas une prévision pour un achat particulier.
À titre historique, BureauxLocaux mentionne pour 2019 des rendements prime de 2,80 % dans le Quartier central des affaires parisien et de 5,25 % en deuxième couronne francilienne. Le périmètre parisien cité concerne les 1er, 2e, 8e, 9e, 16e et 17e arrondissements. Le même acteur évoque 7 à 8 %, voire plus en région ou lors de restructurations, sans date précisée. Ces références ne sont ni des taux actuels ni des performances directement comparables.
Pour analyser une offre, retenez une méthode constante :
- Rendement brut : loyer annuel hors charges divisé par le prix d’acquisition, en précisant si les frais sont inclus.
- Rendement net : revenus diminués des charges non récupérables, taxes, assurances, gestion et entretien, rapportés au coût total investi.
- Performance globale : revenus et évolution de la valeur, après prise en compte des frais, de la fiscalité et du financement selon le calcul retenu.
Intégrez les franchises et la vacance prévisible. Calculez séparément la trésorerie après remboursement du crédit : un rendement positif ne garantit pas que les loyers couvrent toutes les échéances.
Valider la relocation et la sortie avant de signer
Demandez des références de loyers réellement pratiqués, les délais de commercialisation et les offres concurrentes. Vérifiez l’état technique, les travaux à prévoir, les usages autorisés et les exigences de sécurité ou d’accessibilité applicables. Un prix attractif peut masquer une remise à niveau coûteuse.
Préparez un scénario dégradé cumulant départ du locataire, baisse du loyer et travaux. La réserve de trésorerie doit permettre de supporter cette transition tout en payant les charges et le crédit. Pensez aussi à la revente : un bâtiment très spécialisé peut intéresser peu d’acquéreurs.
Avant tout engagement, faites confronter l’estimation locative à l’avis d’un professionnel du marché local, puis vérifier le bail et le montage fiscal par les conseils compétents. Le bon investissement reste celui dont vous comprenez les risques et pouvez financer les imprévus, pas simplement celui qui affiche le taux le plus élevé.