Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties à préparer
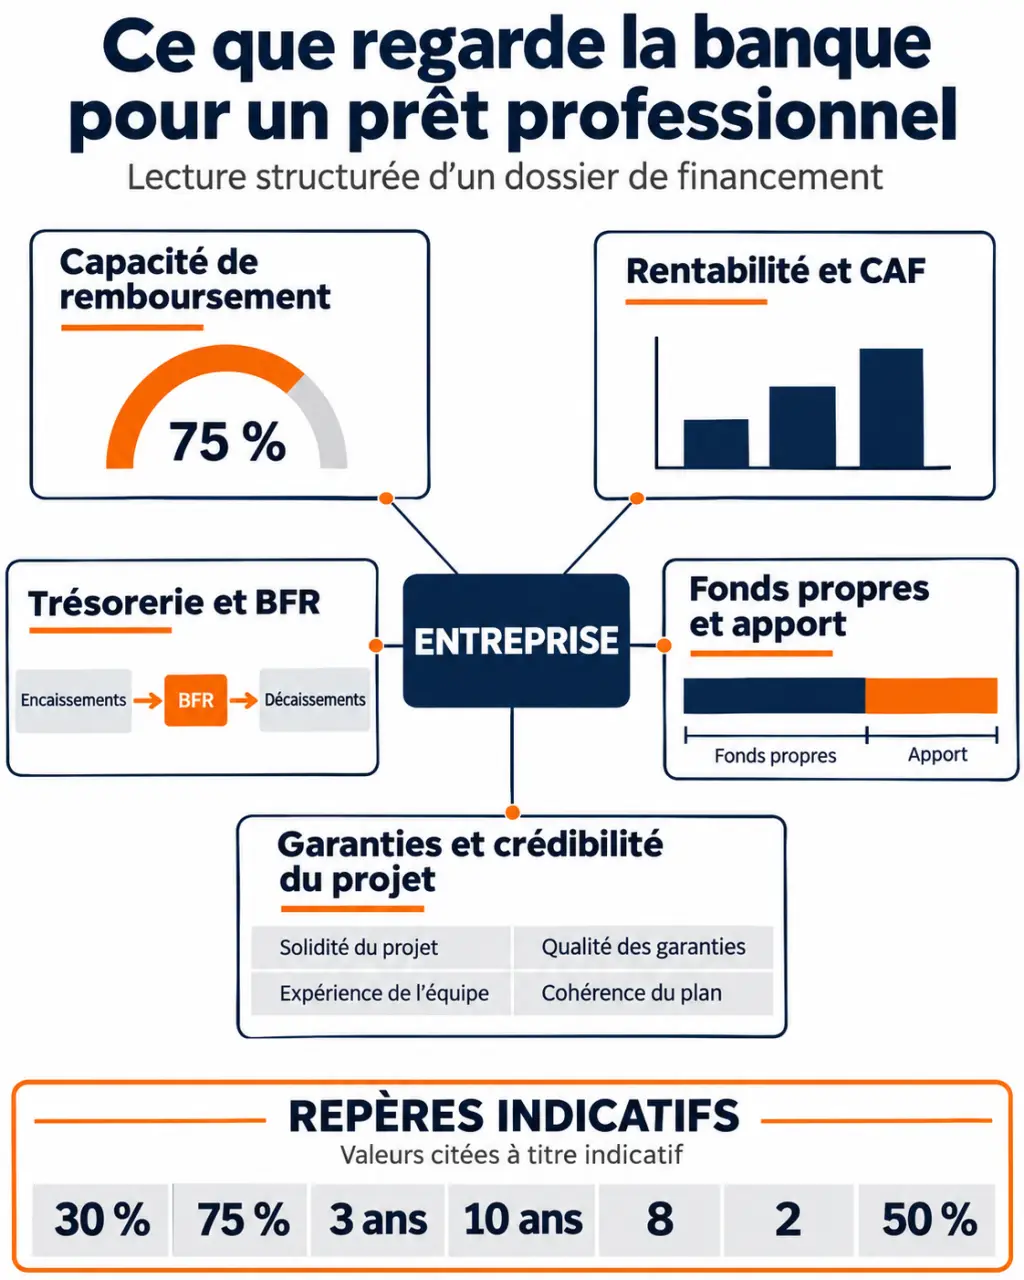
La banque regarde d’abord si votre entreprise pourra rembourser le prêt sans fragiliser sa trésorerie. Elle examine ensuite les fonds propres, la rentabilité, la crédibilité du projet et les garanties proposées. Aucun ratio ne suffit à obtenir un accord : ce sont la cohérence des chiffres et votre capacité à expliquer les risques qui donnent du poids au dossier.
La capacité à rembourser passe avant les garanties
Un prêt professionnel finance un besoin lié à l’activité : matériel, reprise d’entreprise, développement ou immobilier professionnel. La banque vérifie que le montant demandé correspond aux dépenses prévues et que la durée du crédit convient au bien financé. Un équipement durable et un décalage ponctuel de trésorerie n’appellent pas le même financement.
Calculez les principaux ratios examinés par la banque
Saisissez les montants annuels en euros. Les résultats se mettent à jour automatiquement.
Résultats
CAF simplifiée
—
Résultat net augmenté des amortissements et des dotations aux provisions.
Endettement financier
—
Dettes financières rapportées aux capitaux propres.
Poids des dettes (dettes/CAF)
—
Indication du nombre d’années de CAF correspondant aux dettes financières.
Couverture des intérêts
—
EBE rapporté aux intérêts financiers.
BFR simplifié
—
Stocks + créances clients − dettes fournisseurs.
Remboursements annuels en capital / CAF
—
Remboursements annuels en capital rapportés à la CAF.
À interpréter avec prudence : ces repères sont indicatifs et ne constituent pas des seuils d’acceptation automatiques. Le BFR doit être interprété selon l’activité, les délais de paiement et la saisonnalité.
La CAF présentée ici est une version simplifiée, calculée à partir des seules données saisies. Un dénominateur nul ou négatif ne permet pas de calculer certains ratios de façon pertinente.
La CAF indique les ressources générées par l’entreprise
La capacité d’autofinancement, ou CAF, mesure les ressources générées par l’activité, après les ajustements comptables nécessaires. Elle ne correspond ni au chiffre d’affaires ni au solde du compte bancaire. Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de dotations aux provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements.
Pour un chiffre d’affaires de 1 000 000 €, cette CAF représente 6,5 %. Le repère parfois avancé d’environ 5 % du chiffre d’affaires reste indicatif : les marges et les investissements nécessaires diffèrent fortement selon l’activité.
Deux ratios de remboursement à ne pas confondre
Le rapport dettes financières / CAF exprime un nombre théorique d’années nécessaires pour rembourser les dettes en mobilisant toute la CAF. Il ne fixe pas la durée contractuelle du crédit. Le rapport remboursements annuels en capital / CAF mesure, lui, la part des ressources absorbée chaque année par les emprunts.
Un repère inférieur à 50 % est parfois utilisé pour ce second ratio. Il ne constitue pas une règle universelle : la banque examine aussi les investissements à renouveler, les distributions et les besoins de trésorerie. Multiplier simplement la CAF par la durée envisagée surestime donc souvent la capacité d’emprunt réelle.
Les ratios sont lus ensemble, avec la trésorerie
La progression du chiffre d’affaires ne suffit pas si les marges diminuent ou si les clients paient trop tard. La banque rapproche le bilan, le compte de résultat et les mouvements bancaires pour distinguer une croissance rentable d’une activité qui consomme constamment des liquidités.
| Indicateur | Calcul | Repères indicatifs |
|---|---|---|
| Endettement financier | Dettes financières / capitaux propres × 100 | Moins de 30 % : favorable ; de 30 % à 75 % : intermédiaire ; au-delà de 75 % : vigilance accrue. |
| Poids des dettes | Dettes financières / CAF | Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : intermédiaire ; au-delà de 10 ans : risque accru. |
| Couverture des intérêts | EBE / intérêts financiers | Au-dessus de 8 : solide ; entre 2 et 8 : intermédiaire ; sous 2 : fragile. |
| BFR d’exploitation simplifié | Stocks + créances clients − dettes fournisseurs | À interpréter selon les délais de paiement et la saisonnalité. |
Ces repères ne sont pas des seuils automatiques d’acceptation. Le secteur, l’ancienneté, la nature du crédit et les méthodes de calcul de l’établissement modifient leur interprétation. Avec 200 000 € de dettes financières et 500 000 € de capitaux propres, l’endettement atteint ainsi 40 %, sans que ce chiffre permette seul de conclure.
Une activité rentable peut manquer de liquidités
L’excédent brut d’exploitation, ou EBE, renseigne sur la performance de l’exploitation avant notamment les amortissements et le résultat financier. Mais il ne garantit pas que l’argent soit déjà encaissé. Des stocks importants ou des factures clients impayées augmentent le besoin en fonds de roulement, ou BFR. À l’inverse, un BFR négatif peut être favorable lorsque les clients règlent avant le paiement des fournisseurs.
La banque regarde donc aussi les découverts récurrents, rejets et incidents de paiement. Un plan de trésorerie mensuel permet d’expliquer les creux saisonniers et de vérifier que les échéances resteront supportables pendant ces périodes.
L’apport et les garanties répartissent le risque
Les capitaux propres comprennent notamment le capital social, les réserves et les résultats conservés dans l’entreprise. Ils constituent un amortisseur face aux pertes. L’apport du dirigeant montre également son engagement et réduit le montant à emprunter, mais il faut préciser sa forme : un apport au capital et un compte courant d’associé ne sont pas identiques.
Un apport de 25 % à 30 % est souvent recommandé comme base de préparation, sans être une obligation générale. Pour un projet global de 100 000 €, cela représente 25 000 € à 30 000 €. Faites préciser si le pourcentage discuté porte sur le coût total du projet ou sur le crédit demandé.
Un prêt professionnel sans apport reste possible, mais plus difficile à défendre, notamment en création. Des contrats signés, un besoin limité, des financements complémentaires ou une garantie externe peuvent renforcer le dossier sans remplacer une capacité de remboursement crédible.
- Caution personnelle : le dirigeant s’engage dans les limites prévues par l’acte ; le montant et la durée méritent une attention particulière.
- Nantissement : un actif, par exemple un fonds de commerce ou un placement, garantit la dette.
- Hypothèque : un bien immobilier sert de garantie.
- Assurance emprunteur : elle couvre certains événements prévus au contrat ; la banque peut l’exiger selon le dossier.
Une garantie protège contre une perte éventuelle : elle ne transforme pas une activité déficitaire en projet viable. Comparez son coût, son étendue et les engagements personnels demandés, pas seulement le taux du prêt.
Le dossier doit prouver les hypothèses, pas seulement les présenter
Pour une entreprise existante, la banque confronte les prévisions à l’historique. Pour une création, elle accorde davantage de poids à l’expérience du dirigeant, à l’étude de marché, aux devis et aux premiers engagements commerciaux. En reprise, le prix d’acquisition doit aussi être cohérent avec les résultats et les investissements futurs.
Un prévisionnel standard fonctionne comme un moule : il donne une forme lisible au projet, mais peut masquer ses particularités. Un commerce saisonnier doit montrer ses mois creux ; une société dépendante d’un gros client doit tester un retard de règlement. Ajoutez donc un scénario dégradé avec les mesures correctives prévues : dépenses reportables, réserve de trésorerie ou réduction des prélèvements du dirigeant.
Préparez les pièces suivantes, à adapter à la demande de l’établissement :
- Pièce d’identité, justificatif de domicile, statuts, extrait K-bis ou justificatif d’immatriculation adapté, identité des associés.
- Bilans et comptes de résultat, généralement sur les 3 derniers exercices lorsqu’ils existent, et situation comptable récente.
- Relevés bancaires, échéanciers des emprunts et justificatifs de l’apport.
- Business plan, étude de marché et prévisionnel financier sur 3 ans.
- Plan de financement, trésorerie mensuelle de la première année, devis, contrats ou projet de bail.
Renforcer le dossier avant de comparer les banques
Les motifs de refus possibles sont souvent liés : fonds propres insuffisants, trésorerie tendue, prévisions trop optimistes ou endettement déjà lourd. Demandez quel point bloque précisément. Selon le cas, il sera plus utile de réduire l’investissement, renforcer l’apport ou sécuriser les encaissements que d’ajouter une garantie.
Le financement peut aussi être mieux réparti : crédit-bail pour certains équipements, affacturage pour des créances éligibles, prêt d’honneur ou financement participatif en complément. Chaque solution comporte des conditions et des coûts à intégrer au prévisionnel.
Présentez le même dossier à plusieurs établissements et comparez taux, frais, assurance, caution et souplesse de remboursement. Après l’analyse, l’accord peut rester soumis à des justificatifs ou à la mise en place des garanties avant le déblocage. L’objectif n’est pas seulement d’obtenir le crédit, mais de conserver une trésorerie suffisante une fois les échéances commencées.