Capital-investissement : financer la croissance sans oublier la dilution et la sortie
Le capital-investissement consiste à prendre une participation dans une entreprise non cotée, pour accompagner son développement puis revendre ses titres. Pour le dirigeant, il apporte des moyens financiers et un nouvel associé. Pour l’investisseur, il offre un potentiel de plus-value, avec un risque de perte et une immobilisation durable de l’argent. Son fonctionnement repose donc sur trois décisions liées : financer un projet, partager le pouvoir et préparer la sortie.
Un associé temporaire, pas un prêteur classique
Capital-investissement et private equity désignent la même activité. Elle concerne principalement les entreprises non cotées, contrairement au public equity, qui correspond à l’investissement en actions cotées en Bourse. La participation peut être minoritaire ou majoritaire : l’investisseur ne prend donc pas systématiquement le contrôle.
Testez vos connaissances sur le capital-investissement
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les corrections.
Lors d’une augmentation de capital, l’argent entre dans l’entreprise et renforce ses fonds propres. Lors d’un rachat de titres existants, il rémunère les actionnaires vendeurs. Une opération peut combiner les deux. Cette distinction est essentielle : ouvrir son capital ne signifie pas toujours recevoir de nouveaux moyens pour financer l’activité.
Contrairement à un crédit, un apport en capital n’impose pas de remboursement régulier du principal. En contrepartie, le dirigeant partage les décisions et la valeur future. Les fonds propres peuvent aussi faciliter l’accès au financement bancaire, sans garantir son obtention.
L’investisseur peut apporter un réseau commercial, une expertise stratégique ou un appui au recrutement. Il vise généralement une revente après 3 à 10 ans ; Bpifrance et les contenus Hauts-de-France évoquent couramment 4 à 7 ans. Ces horizons ne constituent ni une échéance de remboursement ni une garantie de sortie.
Le stade de l’entreprise détermine le financement recherché
Le capital-investissement ne s’adresse pas seulement aux start-up. Une PME industrielle, une ETI familiale ou une entreprise à reprendre peuvent également y recourir. Le besoin concret compte davantage que l’étiquette : tester une technologie, augmenter une capacité de production ou organiser une transmission n’appelle pas le même partenaire.
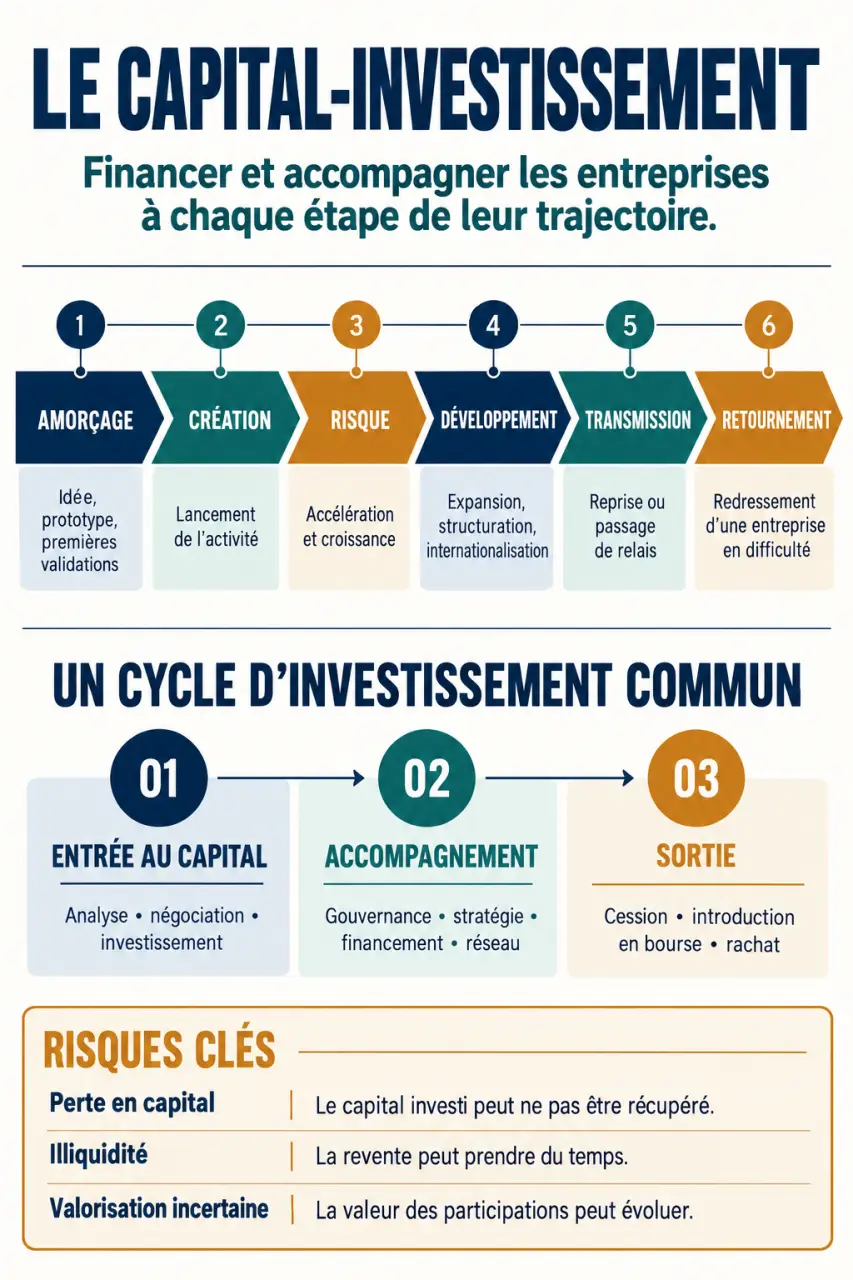
| Forme | Moment d’intervention | Projet financé |
|---|---|---|
| Capital-amorçage | Avant ou au tout début de l’activité | Valider un concept, développer un prototype, préparer le lancement |
| Capital-création | Démarrage commercial | Structurer l’équipe et financer les premiers développements |
| Capital-risque | Jeune entreprise à fort potentiel | Accélérer une activité souvent innovante, encore incertaine |
| Capital-développement | Entreprise déjà établie | Financer une nouvelle gamme, un équipement ou une acquisition |
| Capital-transmission | Cession ou reprise | Organiser le changement d’actionnaires |
| Capital-retournement | Entreprise en difficulté | Soutenir une restructuration et un redressement |
Le capital-risque est une composante du capital-investissement, pas un synonyme de l’ensemble. L’amorçage et la création peuvent relever de cette logique. Les business angels sont, eux, des personnes investissant leur propre argent, souvent dans les premières étapes ; ils constituent une catégorie d’acteurs, non un stade de financement.
Dans une transmission, un montage de type LBO associe capitaux propres et dette pour financer l’acquisition. L’endettement doit rester compatible avec la capacité de remboursement de l’entreprise : il peut amplifier les gains, mais aussi les difficultés.
Entrepreneur : sélectionner le partenaire et négocier le partage
Cibler avant d’envoyer son dossier
Un fonds se sélectionne selon son secteur, sa zone géographique, son montant d’intervention et son degré d’implication. Les ordres de grandeur varient : les fonds régionaux peuvent investir entre 75 000 et 600 000 euros, certains fonds d’amorçage dès 300 000 euros, tandis que les fonds nationaux interviennent rarement sous 500 000 euros. Les sociétés de capital-risque visent généralement des interventions supérieures à 1 million d’euros.
Les business angels interviennent plutôt à partir de 15 000 euros, avec des capacités individuelles dépassant rarement quelques centaines de milliers d’euros. Le corporate venture, porté par des entreprises, intervient généralement au-delà de 300 000 euros. Ces repères ne sont pas des seuils universels : vérifiez chaque stratégie d’investissement.
France Invest, France Angels, Bpifrance, les chambres consulaires et les acteurs régionaux permettent d’identifier des interlocuteurs. Un leveur de fonds peut accompagner la démarche, à condition de clarifier son mandat et sa rémunération.
Préparer les chiffres, mais aussi les règles de décision
Le dossier doit présenter l’équipe, le marché, l’avantage concurrentiel, le montant recherché et son utilisation. Un business plan sur au moins trois ans, accompagné de prévisions de trésorerie et d’un scénario défavorable, aide à tester la cohérence du projet. Les audits, ou due diligences, approfondissent ensuite les aspects financiers, juridiques et commerciaux.
La valorisation détermine notamment la dilution. Exemple purement pédagogique : une entreprise valorisée 3 millions d’euros avant une augmentation de capital de 1 million vaut 4 millions après l’opération. Le nouvel investisseur détient alors 25 %, hors autres instruments et ajustements. Le pacte d’actionnaires précise les droits d’information, les décisions soumises à accord et les conditions de cession.
Une levée peut servir de tremplin, mais il faut définir le palier qu’elle permet d’atteindre : obtenir une certification, rendre une usine opérationnelle ou démontrer la rentabilité d’un canal commercial. Relier chaque dépense à une preuve attendue évite de lever seulement « pour tenir ». Cela prépare aussi le financement suivant dans de meilleures conditions, plutôt que sous la pression d’une trésorerie épuisée.
Épargnant : choisir un accès au non-coté sans négliger les frais
L’investissement direct implique de sélectionner les entreprises et de suivre ses participations. Un fonds confie ce travail à une société de gestion et peut répartir l’exposition entre plusieurs sociétés. Cette diversification ne supprime toutefois ni le risque de perte ni l’illiquidité.
- FCPR : fonds communs de placement à risque, avec un quota d’au moins 50 % d’actifs éligibles au non-coté.
- FCPI : fonds communs de placement dans l’innovation, avec un quota d’au moins 70 % consacré à des entreprises innovantes éligibles.
- FIP : fonds d’investissement de proximité, avec un quota d’au moins 70 % consacré à des PME répondant aux critères géographiques et réglementaires applicables.
- FPCI : fonds professionnels de capital-investissement, avec un quota d’au moins 50 % d’actifs éligibles, destinés principalement aux investisseurs professionnels ou avertis ; l’accès de certains non-professionnels suppose notamment une souscription minimale de 100 000 euros et des conditions spécifiques.
Avant de souscrire auprès d’un distributeur ou d’une société de gestion, consultez la documentation : durée du fonds, prolongations possibles, frais d’entrée, de gestion et de performance, modalités de distribution. Comparez le rendement net de frais, pas seulement les performances annoncées. Un éventuel avantage fiscal dépend du véhicule et de votre situation ; il ne compense pas automatiquement une perte.
La sortie et les risques se préparent dès l’entrée
Les titres peuvent être revendus à un groupe industriel, à un autre fonds ou aux associés, voire faire l’objet d’un rachat par la société dans un cadre juridique adapté. Une introduction en Bourse constitue une autre possibilité, sans être une issue automatique. La plus-value dépend du prix de vente, du prix d’acquisition et des coûts supportés.
Trois risques dominent : la perte partielle ou totale du capital, l’impossibilité de vendre au moment souhaité et une valorisation finale inférieure aux attentes. Une estimation périodique n’est pas un prix de vente garanti. De même, une entreprise en croissance peut offrir un rendement décevant si elle a été achetée trop cher.
Pour l’entrepreneur, il faut anticiper les désaccords de gouvernance et les attentes de liquidité du partenaire. Pour l’épargnant, l’argent engagé ne doit pas être nécessaire aux dépenses prévisibles. Vérifier les acteurs auprès de l’AMF et se faire accompagner aide à comprendre l’opération, sans transformer le capital-investissement en placement garanti.