EBIT moyen dans l’industrie : une marge de 9 % ou de 16 % ne se juge pas seule
Il n’existe pas de taux d’EBIT unique qui serve de référence à toute l’industrie. Pour situer une entreprise, il faut comparer sa marge d’EBIT à celle d’acteurs du même sous-secteur, sur une période et un périmètre comparables. Un montant d’EBIT plus élevé ne signifie d’ailleurs pas une meilleure rentabilité : une entreprise peut dégager davantage de bénéfice opérationnel tout en conservant moins de résultat par euro de ventes.
Quel EBIT moyen retenir pour une entreprise industrielle ?
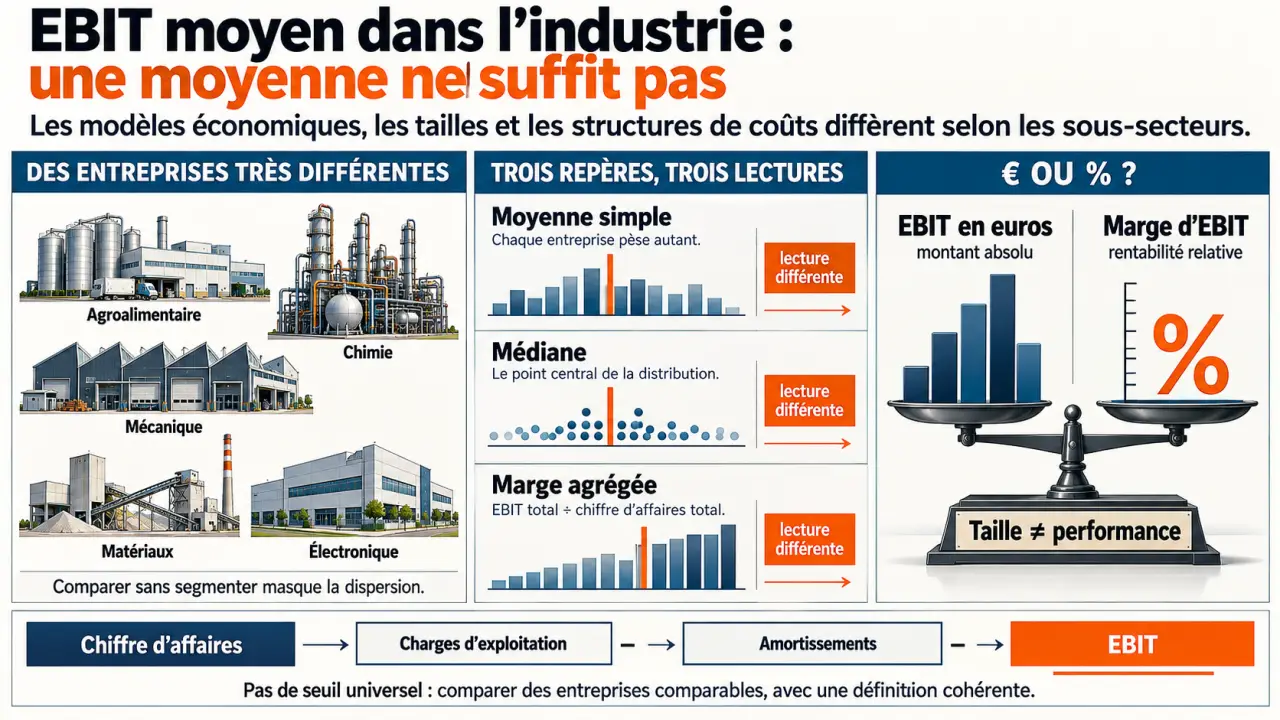
Une moyenne industrielle globale mélange des activités très différentes : agroalimentaire, chimie, automobile, équipements ou sous-traitance mécanique. Leurs besoins en machines, leurs coûts énergétiques, leur pouvoir de fixation des prix et leurs cycles de production ne sont pas identiques. Sans sous-secteur, pays, taille d’entreprise et période de référence, un pourcentage moyen n’est pas un benchmark exploitable.
Il faut aussi distinguer l’EBIT moyen, exprimé en euros, de la marge d’EBIT moyenne, exprimée en pourcentage du chiffre d’affaires. Le premier dépend fortement de la taille des entreprises ; la seconde permet de comparer leur rentabilité opérationnelle, sans supprimer toutes les différences de modèle économique.
Moyenne, médiane et marge agrégée ne racontent pas la même chose
La moyenne simple accorde le même poids à chaque entreprise. La marge agrégée correspond, elle, à la somme des EBIT divisée par la somme des chiffres d’affaires : les grands groupes y pèsent davantage. La médiane sépare l’échantillon en deux groupes égaux et limite l’influence des valeurs extrêmes. Pour situer une PME industrielle, la médiane et les quartiles peuvent donc être plus parlants qu’une moyenne isolée.
Un bon EBIT n’est pas simplement un EBIT supérieur à zéro. C’est un résultat suffisamment robuste, relativement aux entreprises comparables, pour contribuer au financement de l’activité et résister aux fluctuations de production. Aucun seuil universel ne permet de le garantir.
Calculer l’EBIT et sa marge sans mélanger les charges
L’EBIT signifie Earnings Before Interest and Taxes, soit le résultat avant intérêts et impôts sur les bénéfices. Il est souvent assimilé au résultat d’exploitation, ou REX, en comptabilité française, sous réserve de vérifier le périmètre retenu. Les amortissements et dépréciations restent pris en compte.
Partir du compte de résultat
La méthode directe consiste à soustraire les charges d’exploitation des produits d’exploitation. Ces produits comprennent le chiffre d’affaires, mais aussi, selon l’activité, des subventions ou des variations de production stockée. Les charges comprennent notamment les achats consommés, les services extérieurs, le personnel et les dotations.
EBIT assimilé au REX = produits d’exploitation − charges d’exploitation.
Attention au mot « impôts » : les taxes d’exploitation restent dans les charges opérationnelles. C’est l’impôt sur les bénéfices qui est exclu. L’EBIT se recherche dans le compte de résultat, les soldes intermédiaires de gestion ou les rapprochements publiés par l’entreprise, et non directement dans le bilan.
La méthode indirecte part du résultat net. Elle réintègre l’impôt sur les bénéfices et neutralise le résultat financier. Pour retrouver un périmètre strictement opérationnel, les éléments exceptionnels ou non opérationnels doivent également être examinés. Ajouter uniquement les intérêts au résultat net ne suffit donc pas dans tous les cas.
Passer du montant au pourcentage
Marge d’EBIT = EBIT / chiffre d’affaires × 100. Le dénominateur reste le chiffre d’affaires, et non le total des produits d’exploitation. Les exemples présentés par IONOS illustrent pourquoi cette distinction entre montant et marge est essentielle :
| Exemple | Chiffre d’affaires | EBIT | Marge d’EBIT |
|---|---|---|---|
| Entreprise A | 1,5 million d’euros | 240 000 € | 16 % |
| Entreprise B | 4 millions d’euros | 360 000 € | 9 % |
L’entreprise B produit davantage d’EBIT en euros, mais l’entreprise A conserve une part plus importante de ses ventes en résultat opérationnel. Ces exemples de calcul ne constituent pas des moyennes industrielles et ne permettent pas, seuls, de qualifier une performance de bonne ou mauvaise.
EBIT, EBITDA et EBE : choisir le bon indicateur industriel
Dans une usine, les équipements participent à la production pendant plusieurs exercices. Leur amortissement traduit comptablement la consommation de ces actifs. L’EBIT intègre cette charge, ce qui le rend utile pour analyser une activité nécessitant des investissements importants.
| Indicateur | Ce qu’il mesure | Point de vigilance |
|---|---|---|
| EBIT | Résultat avant intérêts et impôt sur les bénéfices | Vérifier sa définition et les retraitements |
| Résultat d’exploitation | Solde des produits et charges d’exploitation | Souvent proche de l’EBIT, sans équivalence automatique |
| EBITDA | Résultat avant intérêts, impôts, amortissements et dépréciations | Ne mesure pas les dépenses de renouvellement des équipements |
| EBE | Excédent brut d’exploitation des soldes intermédiaires de gestion | Son périmètre n’est pas nécessairement celui de l’EBITDA |
| Résultat net | Résultat après l’ensemble des charges et produits | Dépend notamment du financement et de la fiscalité |
Deux industriels affichant un EBITDA similaire peuvent présenter des EBIT différents si leurs amortissements divergent. Il faut alors regarder l’âge des machines, les durées d’amortissement et le recours à la sous-traitance. Une entreprise qui externalise sa production supporte des factures de fournisseurs plutôt que les amortissements d’un parc industriel détenu en propre.
Considérez l’outil de production comme un sablier : chaque exercice consomme une fraction de sa durée d’utilisation. Une machine ancienne, déjà amortie, peut améliorer l’EBIT apparent sans rendre l’usine plus performante. Avant de féliciter une marge supérieure à celle des concurrents, examinez le calendrier de remplacement des équipements : le renouvellement à venir peut absorber une partie de la trésorerie accumulée.
Construire une comparaison sectorielle qui aide à décider
Un benchmark utile repose sur des comptes annuels, des rapports financiers ou une base d’entreprises dont la méthode de calcul est identifiable. Des statistiques sectorielles peuvent également servir, à condition de vérifier qu’elles mesurent bien l’EBIT ou le résultat d’exploitation, et non l’EBE rapporté à une autre grandeur.
- Sélectionnez des activités proches : produits, clientèle, intégration de la production et positionnement commercial.
- Alignez les périodes : comparez des exercices de durée identique et observez plusieurs années pour réduire l’effet du cycle.
- Vérifiez les conventions comptables : amortissements, contrats de location, frais de développement et éléments non récurrents peuvent modifier la lecture.
- Présentez plusieurs repères : marge agrégée, médiane et quartiles, en précisant la composition de l’échantillon.
- Expliquez l’écart : prix de vente, matières premières, énergie, productivité et utilisation des capacités.
Une baisse des volumes peut dégrader rapidement l’EBIT lorsque les coûts fixes restent élevés : c’est l’effet du levier opérationnel. Inversement, une hausse d’activité peut améliorer la marge si les capacités existantes permettent de produire davantage sans augmentation proportionnelle des charges.
Enfin, un EBIT positif n’est ni une preuve de trésorerie suffisante ni une garantie de création de valeur. Des stocks croissants, des délais clients longs, une dette coûteuse ou des investissements importants peuvent fragiliser l’entreprise. Complétez la comparaison par les flux de trésorerie, le besoin en fonds de roulement, l’endettement et la rentabilité des capitaux engagés. Si les définitions diffèrent entre entreprises, un expert-comptable peut sécuriser les retraitements avant toute décision d’investissement ou de financement.