Taux de marque : pourquoi 40 % ne signifie pas 40 % de marge sur le coût d’achat
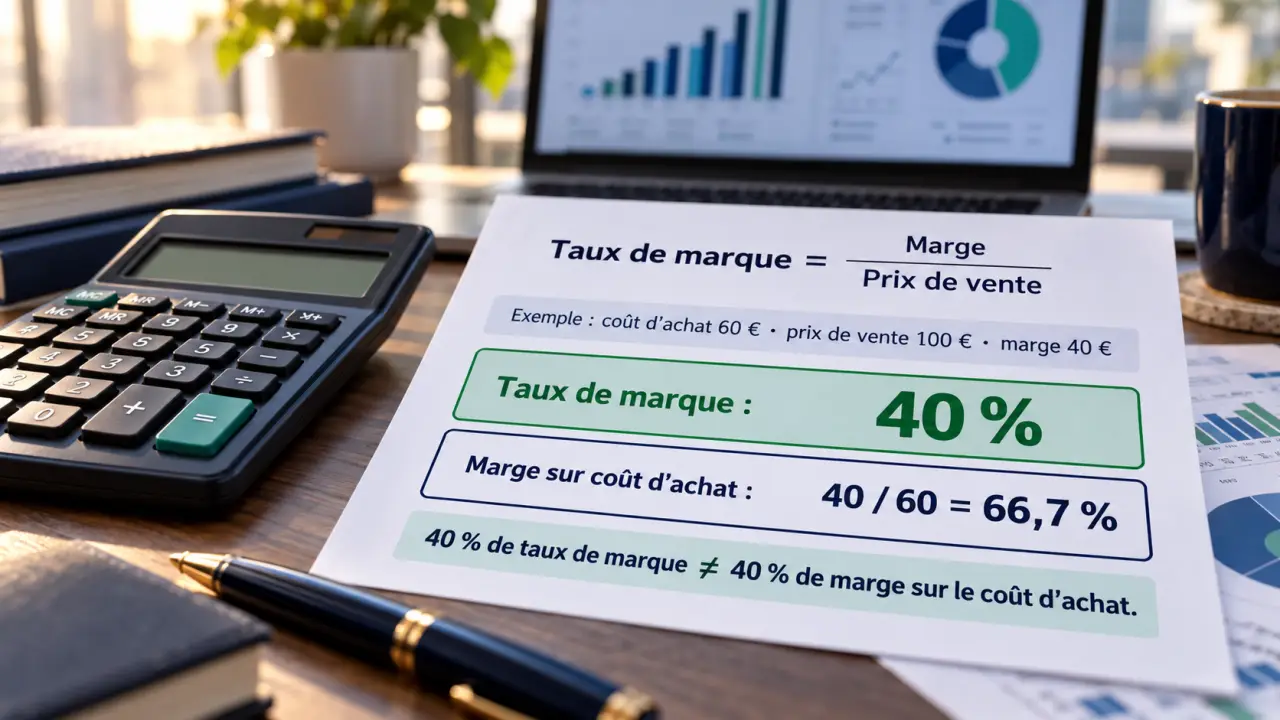
La formule du taux de marque est : marge commerciale ÷ prix de vente HT × 100. Un produit acheté 150 € HT et vendu 250 € HT dégage 100 € de marge, soit un taux de marque de 40 %. Ce pourcentage indique la part du prix de vente qui reste après déduction du coût d’achat. Il ne correspond pas au bénéfice net de l’entreprise.
Calculer le taux de marque avec les bonnes données
Le taux de marque exprime la part de la marge dans le prix facturé hors taxes. Pour le calculer, déterminez d’abord la marge en euros, puis rapportez-la au prix de vente, et non au prix d’achat.
Calculateur du taux de marque et du prix de vente
Calculez votre marge, votre taux de marque ou le prix nécessaire pour atteindre un objectif.
Prix HT à partir du TTC = Prix TTC ÷ (1 + taux de TVA)
Prix net HT après remise = Prix HT × (1 − remise)
Marge = Prix net HT − coût sélectionné
Taux de marque = Marge ÷ Prix net HT × 100
Taux de marge = Marge ÷ coût sélectionné × 100
Prix de vente HT net requis = coût ÷ (1 − taux de marque cible)
Prix de vente TTC = Prix HT × (1 + taux de TVA)
Si une remise est prévue : prix affiché HT = prix net HT ÷ (1 − remise)
Le taux de marque est calculé sur le prix de vente net HT après remise. Avec une remise, le prix affiché doit donc être supérieur au prix net nécessaire.
Marge commerciale = prix de vente HT − coût d’achat HT
Taux de marque = (marge commerciale ÷ prix de vente HT) × 100
Dans une activité de négoce, le coût d’achat comprend le prix payé, déduction faite des réductions obtenues, ainsi que les frais directement liés à l’acquisition des marchandises, comme certains frais de transport. Il ne faut donc pas toujours se limiter au prix indiqué dans le catalogue du fournisseur.
Un exemple en trois étapes
Prenons un article dont le coût d’achat est de 150 € HT et le prix de vente de 250 € HT. Le calcul se déroule ainsi :
- Calculer la marge commerciale : 250 − 150 = 100 €.
- Diviser cette marge par le prix de vente HT : 100 ÷ 250 = 0,40.
- Multiplier par 100 : le taux de marque est de 40 %.
Pour chaque tranche de 100 € de chiffre d’affaires HT, 40 € correspondent donc à la marge commerciale. Cette somme doit encore contribuer à couvrir les charges qui ne sont pas comprises dans le coût d’achat.
Prix HT, coût d’achat et coût de revient : garder un périmètre cohérent
Le calcul commercial habituel se fait hors taxes lorsque la TVA sur les achats est récupérable. Pour retrouver le prix HT, utilisez la formule prix HT = prix TTC ÷ (1 + taux de TVA), avec le taux de TVA exprimé sous forme décimale. Ainsi, 120 € TTC avec une TVA de 20 % correspondent à 100 € HT, et non à 96 €.
Le coût de revient est plus large que le coût d’achat : il intègre les coûts retenus pour produire et commercialiser l’offre. Dans les activités de fabrication ou de services, la marge peut être calculée à partir de ce coût. Il faut alors préciser le périmètre utilisé et le conserver dans toutes les comparaisons. Si la TVA n’est pas récupérable, elle fait partie du coût supporté.
Taux de marque et taux de marge : le dénominateur change tout
Les deux ratios utilisent la même marge en euros, mais ne répondent pas à la même question. Le taux de marque mesure la part de marge dans le prix de vente ; le taux de marge rapporte la marge au coût d’achat.
| Indicateur | Formule | Pour un achat à 70 € HT et une vente à 100 € HT |
|---|---|---|
| Marge commerciale | Prix de vente − coût d’achat | 30 € |
| Taux de marque | Marge ÷ prix de vente HT × 100 | 30 % |
| Taux de marge | Marge ÷ coût d’achat HT × 100 | Environ 42,9 % |
Cette différence compte au moment de fixer un tarif. Ajouter 40 % à un coût d’achat de 150 € donne un prix de 210 € HT. La marge est alors de 60 €, mais le taux de marque atteint seulement environ 28,57 %. Pour obtenir un taux de marque de 40 % sur ce même achat, il faut vendre à 250 € HT.
À retenir : le taux de marque rapporte la marge au prix de vente, le taux de marge au coût d’achat. Lors d’un échange avec un fournisseur, un commercial ou un associé, précisez toujours le ratio concerné.
Retrouver un prix de vente à partir du taux souhaité
Le calcul inverse permet de définir un prix cible avant la commercialisation d’un produit. Il utilise le coût retenu et le taux de marque souhaité, exprimé sous forme décimale.
Prix de vente HT = coût d’achat HT ÷ (1 − taux de marque cible)
Pour un coût d’achat de 150 € HT et un objectif de 40 %, le calcul est le suivant : 150 ÷ (1 − 0,40) = 250 € HT. Si une TVA de 20 % s’applique, le prix public correspondant est de 300 € TTC.
Cette formule peut aussi s’appliquer à un coût de revient, à condition de préciser que la marge cible est calculée après déduction de ce coût plus large. Ne rajoutez pas une seconde fois les charges déjà intégrées dans ce calcul.
Vérifier le prix réellement encaissé après remise
Le tarif catalogue ne suffit pas : le taux dépend du prix net après remise. Si un article acheté 150 € HT et affiché à 250 € HT bénéficie d’une réduction de 10 %, son prix de vente tombe à 225 € HT. La marge passe à 75 € et le taux de marque à environ 33,33 %.
Cette remise de 10 % réduit donc la marge en euros de 25 %. Avant de lancer une promotion, recalculez le taux et la marge unitaire, puis estimez le volume supplémentaire nécessaire pour compenser cette baisse. Un simulateur ou un tableur peut faciliter les essais. Vérifiez toutefois s’il demande un taux de marque ou un taux de marge.
Interpréter le résultat pour piloter les ventes
Un taux de marque de 30 %, 40 % ou 50 % signifie que 30 €, 40 € ou 50 € restent sur 100 € de ventes HT après déduction du coût retenu. Aucun de ces taux ne garantit à lui seul la rentabilité de l’activité. Le résultat dépend aussi des volumes, des charges restantes et des conditions d’exploitation.
Le taux décompose chaque vente entre le coût absorbé et la marge conservée. Il faut aussi tenir compte du temps : un produit à forte marge qui immobilise longtemps du stock peut être moins intéressant qu’un produit affichant un taux plus faible, mais vendu régulièrement. Croiser le pourcentage, la marge en euros et la rotation du stock permet d’évaluer la contribution économique de chaque référence.
Pour analyser une gamme, divisez la somme des marges commerciales par le chiffre d’affaires HT correspondant. Une moyenne simple des taux par produit serait trompeuse, car les références ne représentent pas toutes le même montant de ventes. Comparez également des périodes et des entreprises dont les périmètres de coûts sont similaires.
Plusieurs leviers peuvent ensuite améliorer le résultat :
- Négocier les achats et les frais associés sans dégrader la qualité.
- Réduire les remises mal maîtrisées en définissant un prix plancher.
- Revoir les tarifs lorsque les coûts évoluent, en tenant compte du marché.
- Travailler la valeur perçue grâce à un service ou une présentation qui justifie le prix.
- Ajuster le mix produit en suivant la marge totale générée, et pas seulement le taux affiché.
Enfin, distinguez la marge commerciale du bénéfice net : les loyers, les salaires et les autres charges restent à couvrir. Suivre le taux de marque avec la marge en euros et le résultat d’exploitation aide à prendre des décisions tarifaires plus solides.