SIG en comptabilité : de la marge au résultat net, repérez où se joue la rentabilité
Les SIG en comptabilité, ou soldes intermédiaires de gestion, décomposent le résultat de l’entreprise pour montrer comment il se forme. Calculés à partir du compte de résultat, ils distinguent la marge, la richesse créée, la performance d’exploitation et l’effet du financement. Leur intérêt : comprendre pourquoi une entreprise gagne moins, même lorsque ses ventes progressent.
Une lecture du résultat par étapes, adaptée à votre activité
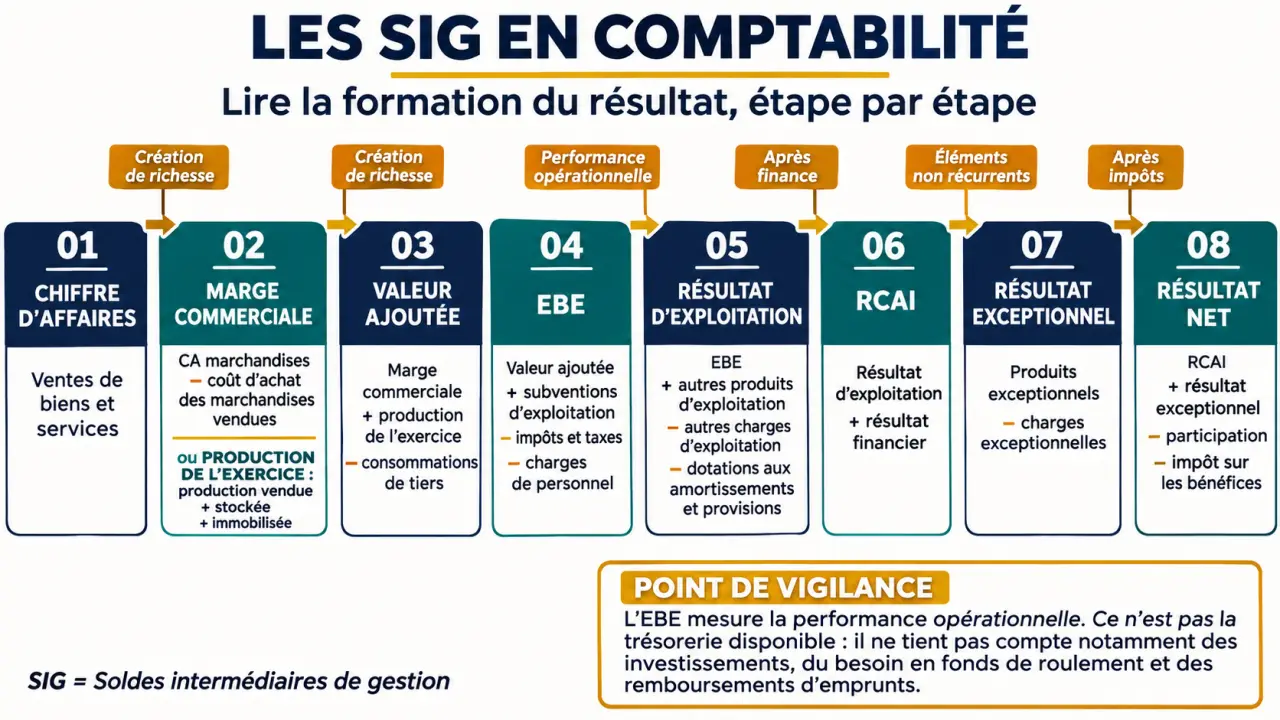
Le résultat net donne le bénéfice ou la perte finale, mais n’en explique pas l’origine. Les SIG organisent les produits et les charges en une succession de 7 à 8 soldes selon les conventions de présentation. Certains tableaux détaillent séparément la production de l’exercice ou le résultat financier, ce qui augmente le nombre de lignes visibles.
Calculateur des soldes intermédiaires de gestion
Saisissez les montants de l’exercice en euros. Les champs laissés vides sont traités comme des montants nuls. Les résultats se mettent à jour automatiquement.
Postes de l’exercice
Résultats et détail des calculs
Ce tableau n’est généralement pas obligatoire en tant que document autonome. Il reste utile au dirigeant, à l’expert-comptable ou au financeur pour analyser la rentabilité, préparer un prévisionnel et examiner une transmission.
Négoce, production et services : le bon point de départ
Pour une activité d’achat-revente, la marge commerciale mesure l’écart entre les ventes de marchandises et leur coût d’achat. Une entreprise industrielle ou artisanale commence plutôt par la production de l’exercice : production vendue, stockée et immobilisée. Cette dernière correspond à une production réalisée par l’entreprise pour son propre usage et inscrite en immobilisation.
La marge de production retranche de cette production les consommations directement associées, selon le périmètre retenu. Elle ne doit donc pas être confondue avec la production elle-même. Dans les services, il faut notamment examiner les achats et la sous-traitance. Une activité mixte distingue négoce et production avant de les réunir au niveau de la valeur ajoutée.
Les formules pour passer du compte de résultat aux SIG
Les montants sont repris hors taxes lorsque la TVA est récupérable. Pour éviter les doubles comptes, chaque charge doit être affectée une seule fois. Le tableau suivant présente les principales relations de calcul ; les postes particuliers doivent être rapprochés de la présentation comptable applicable.
| Indicateur | Calcul |
|---|---|
| Marge commerciale | Ventes de marchandises − coût d’achat des marchandises vendues |
| Production de l’exercice | Production vendue + production stockée + production immobilisée |
| Valeur ajoutée (VA) | Marge commerciale + production de l’exercice − consommations en provenance de tiers, hors marchandises déjà déduites |
| Excédent brut d’exploitation (EBE) | VA + subventions d’exploitation − impôts et taxes − charges de personnel |
| Résultat d’exploitation | EBE + reprises d’exploitation + autres produits d’exploitation − dotations aux amortissements et provisions d’exploitation − autres charges d’exploitation |
| Résultat financier | Produits financiers − charges financières |
| Résultat courant avant impôt (RCAI) | Résultat d’exploitation + résultat financier, avec prise en compte des quotes-parts de résultat sur opérations faites en commun, le cas échéant |
| Résultat exceptionnel | Produits exceptionnels − charges exceptionnelles |
| Résultat net | RCAI + résultat exceptionnel − participation des salariés − impôt sur les bénéfices |
Stocks et exceptionnel : deux classements à contrôler
Le coût des marchandises vendues correspond aux achats, augmentés du stock initial et diminués du stock final. Pour la production stockée, la logique est inverse : stock final moins stock initial. Un déstockage peut donc rendre cette ligne négative. Une hausse des stocks de produits augmente la production de l’exercice, sans signifier qu’une vente a été encaissée.
Le résultat exceptionnel doit respecter la définition du référentiel comptable applicable : une opération inhabituelle ou non récurrente n’est pas automatiquement exceptionnelle. De même, les éventuels transferts de charges présents dans des comptes anciens nécessitent un traitement adapté pour préserver la comparaison.
Un exemple chiffré pour vérifier toute la chaîne
Prenons une entreprise fictive de négoce, sans production, subvention, provision ni participation. Tous les montants ci-dessous sont exprimés en euros. Le coût des marchandises vendues tient déjà compte de la variation des stocks.
| Étape | Calcul | Solde |
|---|---|---|
| Chiffre d’affaires | Ventes de marchandises | 500 000 |
| Marge commerciale | 500 000 − 300 000 de marchandises consommées | 200 000 |
| Valeur ajoutée | 200 000 − 60 000 de charges externes | 140 000 |
| EBE | 140 000 − 10 000 d’impôts et taxes − 90 000 de personnel | 40 000 |
| Résultat d’exploitation | 40 000 − 15 000 d’amortissements | 25 000 |
| Résultat financier | 1 000 de produits − 6 000 de charges | −5 000 |
| RCAI | 25 000 − 5 000 | 20 000 |
| Résultat exceptionnel | Aucune opération concernée | 0 |
| Résultat net | 20 000 − 4 000 d’impôt supposé pour l’exemple | 16 000 |
L’activité dégage ici un EBE de 40 000 euros, mais le bénéfice final atteint seulement 16 000 euros après amortissements, financement et impôt. L’impôt de l’exemple est une hypothèse, pas l’application automatique d’un taux au résultat comptable. À l’IS, le taux normal est de 25 % ; un taux réduit de 15 % peut s’appliquer sous conditions, dans la limite de 42 500 euros de bénéfice imposable.
L’EBE n’est pas la trésorerie disponible. Les délais de paiement, les stocks, les investissements et les remboursements du capital des emprunts peuvent absorber des liquidités sans diminuer cet indicateur.
Interpréter les écarts plutôt que chercher un ratio idéal
Ajoutez des colonnes N, N−1 et N−2 pour observer idéalement 3 ans. Rapportez ensuite chaque solde pertinent au chiffre d’affaires : marge commerciale/CA, VA/CA, EBE/CA et résultat net/CA, multipliés par 100. Dans l’exemple, ces ratios atteignent respectivement 40 %, 28 %, 8 % et 3,2 %.
Le dénominateur doit rester explicite : pour une activité mixte, rapporter la marge commerciale aux seules ventes de marchandises est souvent plus éclairant. Attention également au vocabulaire : le taux de marge commerciale utilise généralement le coût d’achat comme dénominateur, tandis que le taux de marque utilise les ventes.
Les SIG ressemblent aux nervures d’une feuille : leur intérêt est de suivre les ramifications, pas seulement d’observer l’extrémité. Cherchez le premier niveau où la performance décroche. Une marge stable suivie d’une VA en baisse oriente vers les charges externes ; une VA stable suivie d’un EBE en recul invite à examiner le personnel et les taxes. Cette lecture évite de réduire les effectifs lorsque le problème vient d’abord des achats.
Une progression du chiffre d’affaires de +11,1 % peut ainsi coexister avec des consommations intermédiaires en hausse de +42,9 %. Dans un exemple de comparaison, la VA n’augmente que de +6,4 %, la masse salariale de +5,3 % et les amortissements de +33,3 % : ces évolutions appellent des explications différentes.
Un EBE négatif signale une insuffisance brute d’exploitation. À l’inverse, un EBE positif peut accompagner une perte nette. Pour comparer avec le secteur, vérifiez le modèle économique, la taille, la sous-traitance, la rémunération du dirigeant et les méthodes comptables : aucun pourcentage n’est universellement satisfaisant.
Construire un suivi fiable et passer à l’action
Un tableur Excel ou Google Sheets suffit pour démarrer. Importez le compte de résultat, affectez chaque poste à une ligne, automatisez les formules puis rapprochez le résultat net obtenu de celui des comptes. Conservez les mêmes règles de classement entre exercices et documentez tout retraitement.
Un logiciel comptable peut automatiser l’extraction, mais pas remplacer le contrôle des stocks, des écritures de clôture et des affectations. Pour un suivi mensuel, comptabilisez aussi les charges et produits rattachables à la période ; sinon, les variations risquent d’être artificielles.
Associez enfin chaque écart à une décision : revoir les prix, négocier les achats, examiner la sous-traitance ou anticiper les amortissements d’un investissement. La comptabilité analytique permet ensuite de descendre par produit, client ou projet. Un expert-comptable peut sécuriser ces calculs et leur utilisation dans un prévisionnel, un financement ou une valorisation, sans confondre performance comptable et capacité réelle à générer du cash.