Tableau de financement : relier CAF, BFR et trésorerie sans erreur de signe
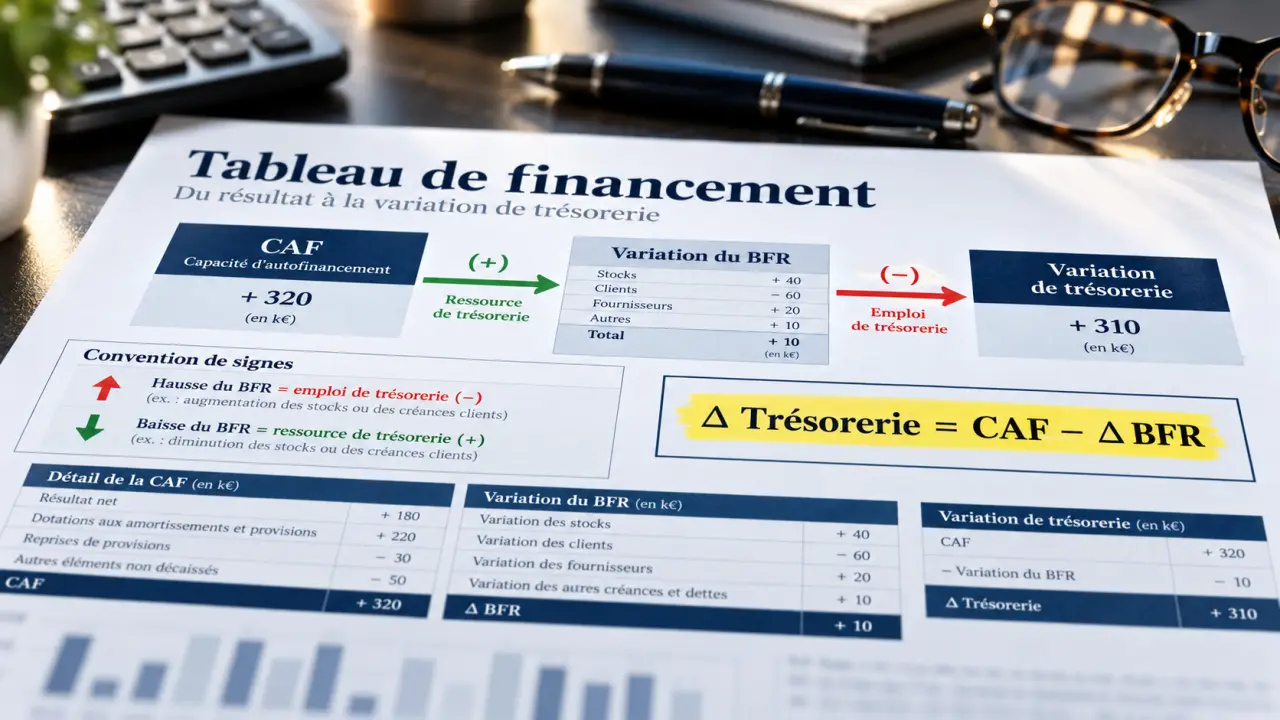
Le tableau de financement explique d’où viennent les ressources d’une entreprise et comment elles ont été utilisées entre deux exercices comptables. Il permet surtout de comprendre pourquoi la trésorerie augmente ou diminue, même lorsque le résultat est bénéficiaire. Sa construction repose sur deux parties complémentaires : les financements durables, puis les variations du cycle d’exploitation et de la trésorerie.
Un document pour expliquer les mouvements, pas seulement les soldes
Le bilan présente une photographie du patrimoine à une date donnée. Le tableau de financement analyse les mouvements intervenus entre deux dates : investissements, nouveaux emprunts, remboursements, ressources générées par l’activité et évolution des besoins courants.
Un emploi correspond à une utilisation de financement ; une ressource en indique l’origine. Acheter une machine constitue ainsi un emploi stable, tandis que souscrire un emprunt apporte une ressource stable. Cette lecture aide à apprécier l’équilibre financier et à comprendre comment l’entreprise finance ses investissements.
Ces documents ne répondent toutefois pas aux mêmes questions :
| Document | Fonction principale |
|---|---|
| Tableau de financement | Expliquer les emplois et ressources réalisés entre deux exercices. |
| Plan de financement | Prévoir les besoins futurs et les ressources à mobiliser. |
| Bilan fonctionnel | Classer les postes par fonction pour calculer les équilibres financiers à une date donnée. |
| Tableau des flux de trésorerie | Présenter les flux de trésorerie liés à l’activité, à l’investissement et au financement. |
Le tableau de financement n’est pas obligatoire pour toutes les entreprises. Dans le cadre des documents de prévention des difficultés, les articles L232-2 et L612-2 du Code de commerce concernent certaines sociétés commerciales et personnes morales non commerçantes ayant une activité économique. Les critères comprennent notamment 300 salariés ou 18 000 000 € de chiffre d’affaires. Le tableau annuel est alors établi dans les quatre mois suivant la clôture ; l’application précise des critères doit être vérifiée selon la structure.
Préparer les données et calculer la ressource générée par l’activité
Réunissez les bilans de deux exercices consécutifs, le compte de résultat et l’annexe. Ajoutez les mouvements d’immobilisations, les emprunts, les opérations sur le capital et les dividendes distribués. Le bilan fonctionnel facilite ensuite le classement entre éléments stables, exploitation, hors exploitation et trésorerie.
La simple différence entre deux soldes ne suffit pas toujours. Une immobilisation peut diminuer en valeur nette à cause d’un amortissement, sans cession ni encaissement. De même, le solde des emprunts peut masquer des souscriptions et des remboursements intervenus durant le même exercice.
Calculer la CAF sans la confondre avec la banque
La capacité d’autofinancement, ou CAF, représente la ressource potentielle générée par l’activité. Elle n’est pas égale au solde bancaire : une vente peut contribuer au résultat sans avoir encore été réglée par le client.
Par la méthode additive, le calcul usuel est : CAF = résultat net + dotations aux amortissements, dépréciations et provisions − reprises correspondantes + valeur comptable des actifs cédés − produits de cession − quote-part des subventions d’investissement virée au résultat.
Les retraitements doivent correspondre aux postes effectivement présents dans les comptes. Les produits de cession sont retirés de la CAF parce qu’ils apparaissent séparément parmi les ressources liées aux cessions d’immobilisations : les conserver créerait un double comptage.
Un modèle Excel doit être considéré comme un moule de classement, pas comme une preuve d’exactitude. Avant d’y verser vos chiffres, associez chaque ligne à ses comptes d’origine et documentez les retraitements. Cette traçabilité permet de retrouver une anomalie sans refaire tout le tableau, notamment lorsqu’un même compte contient des opérations d’exploitation et hors exploitation.
Première partie : mesurer la variation du fonds de roulement
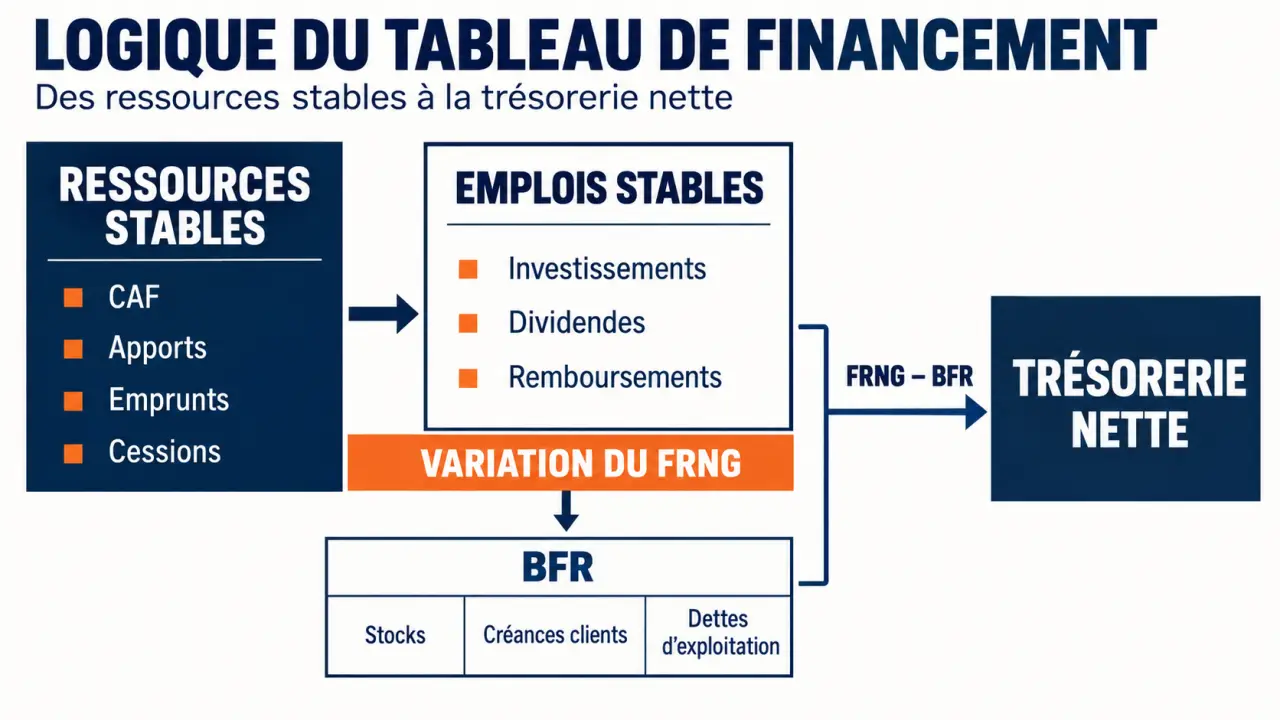
La première partie confronte les ressources durables obtenues pendant l’exercice aux emplois durables réalisés. Elle explique la variation du fonds de roulement net global, ou FRNG.
| Ressources stables | Emplois stables |
|---|---|
| CAF de l’exercice | Acquisitions d’immobilisations |
| Apports en capital et autres apports durables | Dividendes distribués |
| Nouveaux emprunts | Remboursements du capital des emprunts |
| Cessions d’immobilisations | Autres réductions de capitaux propres |
Variation du FRNG = ressources stables de l’exercice − emplois stables de l’exercice. Il faut distinguer cette variation du niveau du FRNG, calculé à une date donnée : ressources stables du bilan fonctionnel moins emplois stables.
Un FRNG positif signifie qu’une partie des ressources durables reste disponible après financement des immobilisations. Un FRNG négatif signale que les ressources stables ne couvrent pas entièrement les emplois stables. Son interprétation dépend toutefois du cycle d’activité et du BFR.
Pour une illustration simplifiée, supposons une CAF de 30 000 €, un nouvel emprunt de 20 000 €, des investissements de 35 000 € et des remboursements de capital de 10 000 €. Sans autre mouvement, les ressources atteignent 50 000 € et les emplois 45 000 € : le FRNG augmente de 5 000 €.
Deuxième partie : suivre le BFR et contrôler la trésorerie
Le besoin en fonds de roulement, ou BFR, traduit les décalages entre encaissements et décaissements courants. Le BFRE, sa composante d’exploitation, comprend notamment les stocks et créances d’exploitation, diminués des dettes d’exploitation. Le BFR total ajoute le besoin hors exploitation, ou BFRHE, en excluant la trésorerie.
Pour les postes courants, une augmentation d’actif crée généralement un besoin ; une diminution libère des fonds. Au passif, la logique s’inverse : une hausse des dettes fournisseurs constitue un dégagement, leur remboursement un besoin.
| Poste | N−1 | N | Conséquence |
|---|---|---|---|
| Stocks | 10 000 € | 5 000 € | Dégagement de 5 000 € |
| Créances clients | 30 000 € | 40 000 € | Besoin de 10 000 € |
À dettes inchangées et sans autre variation, le BFR augmente donc de 5 000 €. Le solde présenté en dégagements moins besoins vaut −5 000 € : c’est l’opposé de la variation du BFR. Fixer cette convention dès le départ évite les erreurs de signe.
Le contrôle central est : variation de trésorerie nette = variation du FRNG − variation du BFR. Avec les deux exemples précédents, elle vaut 5 000 € − 5 000 € = 0 €. L’amélioration du financement durable a été entièrement absorbée par le cycle courant.
Vérifiez ce résultat en comparant la trésorerie nette des deux clôtures : trésorerie active moins trésorerie passive, comprenant notamment concours bancaires courants et soldes créditeurs de banques.
Transformer les résultats en décisions financières
Une hausse du FRNG ne garantit pas une trésorerie confortable si le BFR progresse davantage. La croissance peut augmenter simultanément les ventes, les stocks et les créances clients. Un effet de ciseaux apparaît lorsque les besoins liés à cette croissance absorbent les ressources générées, malgré un excédent brut d’exploitation en progression.
À l’inverse, un BFR négatif peut être structurel lorsque les clients paient avant le règlement des fournisseurs. Il faut alors surveiller sa stabilité plutôt que chercher systématiquement à le rendre positif. Pour une activité saisonnière, deux bilans annuels peuvent aussi masquer les tensions survenues en cours d’année.
Dans un tableau de financement Excel, prévoyez des onglets pour les données N−1/N, la CAF, les deux parties et les contrôles. Avant toute décision d’investissement ou d’emprunt, vérifiez trois points :
- Les opérations sont classées sans doublon et les retraitements sont justifiés.
- La variation de trésorerie calculée rejoint celle des bilans.
- Les délais clients, les stocks et les échéances de remboursement restent finançables.
Le tableau explique ainsi les équilibres passés ; un plan de financement et un suivi de trésorerie permettent ensuite d’anticiper les besoins futurs.