Comptes comptables : repérer les 8 classes et ne plus confondre facture et paiement
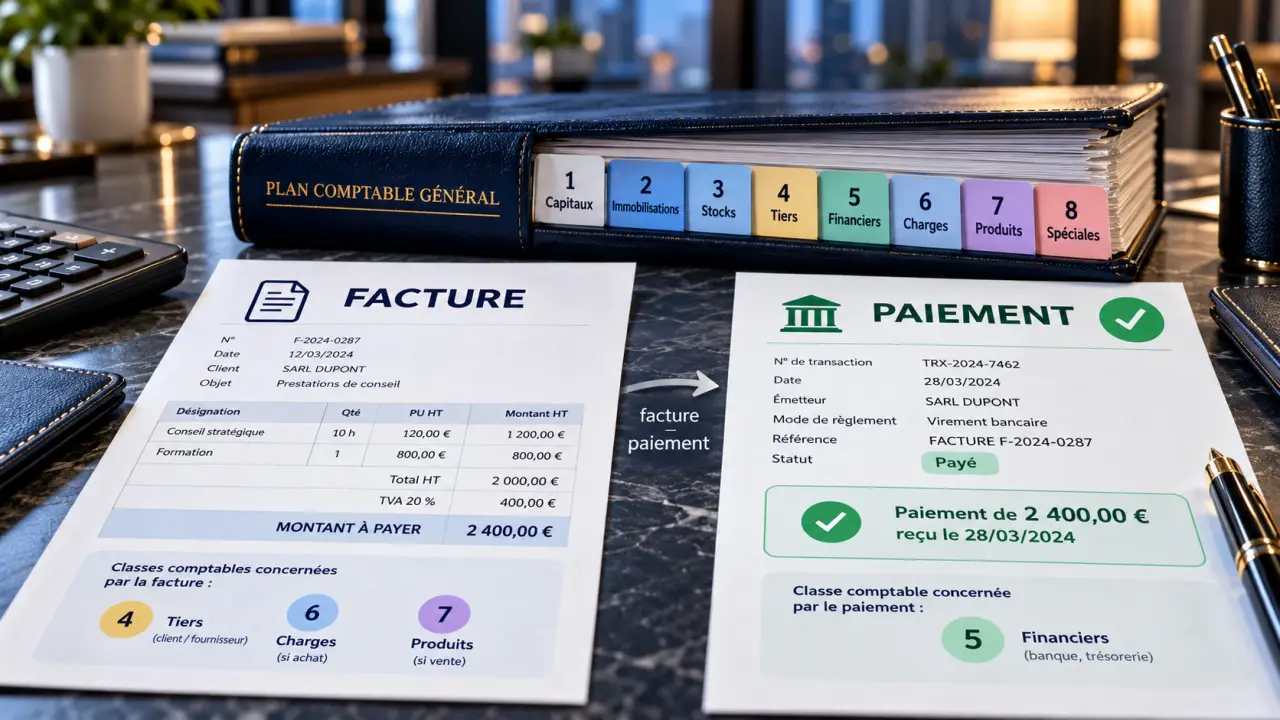
Les comptes comptables servent à classer chaque opération de l’entreprise selon sa nature : achat, vente, dette, créance ou mouvement bancaire. Dans le Plan comptable général français, les classes 1 à 5 alimentent le bilan, les classes 6 et 7 le compte de résultat, et la classe 8 regroupe les comptes spéciaux. Pour choisir le bon numéro, il faut d’abord identifier ce que l’opération représente, puis distinguer son enregistrement de son règlement.
Lire un numéro de compte : de la classe au détail utile
Un compte comptable comporte un numéro, un libellé et des mouvements enregistrés au débit ou au crédit. Son solde correspond à la différence entre ces mouvements. L’ensemble permet de suivre les opérations et de préparer les états financiers.
La numérotation suit une logique hiérarchique : le premier chiffre indique la classe, puis les chiffres suivants précisent la catégorie. Ainsi, la classe 4 concerne les tiers, la famille 40 les fournisseurs et comptes rattachés, et le compte 401 les fournisseurs.
Le Plan comptable général (PCG) fixe le cadre réglementaire. Le plan de comptes de l’entreprise est la nomenclature utilisée pour son activité. Il peut comporter des subdivisions adaptées à ses besoins, sans modifier la logique des comptes de rattachement.
Un compte auxiliaire apporte un autre niveau de suivi : il distingue chaque client ou fournisseur à l’intérieur d’un compte collectif. On peut ainsi connaître la dette envers un fournisseur précis tout en conservant une vision globale des dettes fournisseurs.
Les 8 classes comptables dans un seul tableau
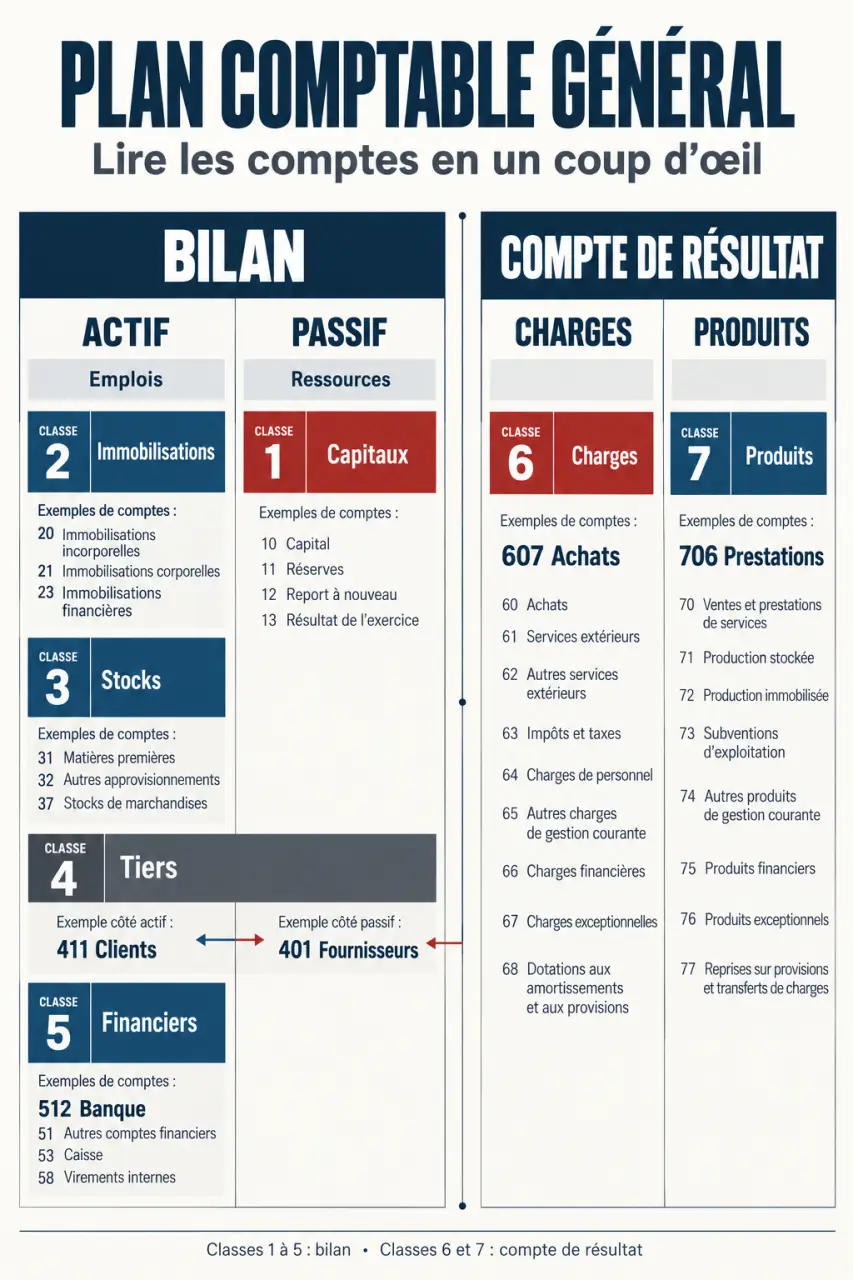
Ce tableau permet de retrouver rapidement une famille de comptes. Les numéros à deux chiffres désignent des regroupements : il faut généralement poursuivre vers un compte plus détaillé pour enregistrer l’écriture.
| Classe | Fonction | Principaux repères | Destination |
|---|---|---|---|
| 1 — Capitaux | Financement durable, capitaux propres, emprunts et provisions | 101 : capital social ; 108 : compte de l’exploitant ; 120 : bénéfice ; 129 : perte ; 16 : emprunts | Bilan, principalement au passif |
| 2 — Immobilisations | Biens et droits destinés à servir durablement | 20 : incorporelles ; 21 : corporelles ; 26 et 27 : financières ; 28 : amortissements ; 29 : dépréciations | Bilan, actif et corrections de valeur |
| 3 — Stocks et en-cours | Biens stockés et productions non achevées | 31 et 32 : matières et approvisionnements ; 33 et 34 : en-cours ; 37 : marchandises ; 39 : dépréciations | Bilan, actif et corrections de valeur |
| 4 — Tiers | Créances, dettes et régularisations | 40 : fournisseurs ; 41 : clients ; 42 et 43 : personnel et organismes sociaux ; 44 : État ; 45 : groupe et associés | Bilan, actif ou passif |
| 5 — Financiers | Trésorerie et placements à court terme | 50 : valeurs mobilières de placement ; 51 : banques ; 53 : caisses | Bilan, selon la nature du solde |
| 6 — Charges | Consommations et coûts de l’exercice | 60 : achats ; 61 et 62 : services extérieurs ; 64 : personnel ; 66 : charges financières | Compte de résultat |
| 7 — Produits | Revenus et production de l’exercice | 70 : ventes et prestations ; 71 : production stockée ; 72 : production immobilisée | Compte de résultat |
| 8 — Comptes spéciaux | Suivis particuliers, notamment certains engagements | Utilisation selon les opérations concernées | Hors classement courant bilan/résultat |
La classe 1 comprend aussi le report à nouveau, en 11, les subventions d’investissement, en 13, et les provisions, en 15. Dans la classe 4, les familles 47 et 48 accueillent respectivement les comptes d’attente et les comptes de régularisation : elles ne doivent pas servir à masquer durablement une imputation incertaine.
Bilan et résultat : deux lectures qui se complètent
Le bilan conserve les soldes, le résultat mesure un exercice
Le bilan décrit la situation patrimoniale à une date donnée : biens, créances, trésorerie, capitaux propres et dettes. Les soldes des comptes de bilan sont repris à l’ouverture de l’exercice suivant. Une facture fournisseur impayée à la clôture reste donc une dette à suivre.
Connais-tu les classes du Plan Comptable Général sur le bout des doigts ?
Le compte de résultat rapproche les produits et les charges d’un exercice pour dégager un bénéfice ou une perte. Les comptes des classes 6 et 7 sont soldés à la clôture et repartent à zéro pour le nouvel exercice. Le résultat obtenu rejoint les capitaux propres, notamment au compte 120 ou 129, avant son affectation.
Une charge n’est pas forcément un paiement
Les charges comprennent notamment les impôts et taxes en 63, les autres charges de gestion courante en 65, les charges exceptionnelles en 67, les dotations en 68 et la participation des salariés et les impôts sur les bénéfices en 69. Un amortissement constitue ainsi une charge sans sortie bancaire simultanée.
Du côté des produits, les ventes ne représentent pas toute la classe 7 : on y trouve aussi la production stockée ou immobilisée, les subventions d’exploitation, ainsi que des produits financiers et exceptionnels. Un encaissement n’est donc pas automatiquement un nouveau produit.
On peut imaginer la facture comme le point central autour duquel gravitent plusieurs événements : livraison, échéance, règlement et éventuel avoir. Ces événements restent dans la même orbite économique, mais n’ont pas tous le même effet comptable. Relier le paiement à la facture d’origine, plutôt que recréer une charge ou un produit, évite les doubles enregistrements et facilite le lettrage des comptes de tiers.
Choisir le bon compte à partir d’une opération réelle
Avant de chercher un numéro, décrivez l’opération sans vocabulaire comptable. « Acheter des marchandises à revendre » oriente vers 607 ; « acheter un équipement durable » conduit à examiner la classe 2. Le nom du fournisseur ne suffit pas : un même prestataire peut facturer une immobilisation, de l’entretien ou un abonnement.
- Identifier la nature économique : achat, vente, investissement, financement ou règlement.
- Choisir la famille : charge, produit, immobilisation, tiers ou trésorerie.
- Préciser le compte : par exemple 613 pour une location, 615 pour l’entretien, 622 pour des honoraires ou 627 pour des services bancaires.
- Vérifier les contreparties : fournisseur, client, banque et TVA, si elle s’applique.
Chaque écriture respecte la partie double : le total des débits doit égaler celui des crédits. Débit et crédit ne signifient pas simplement « dépense » et « recette ».
Prenons un achat de marchandises de 100 euros hors taxes, soumis par hypothèse à 20 euros de TVA entièrement déductible. La facture se traduit par un débit de 100 euros au compte 607, un débit de 20 euros au compte 44566 et un crédit de 120 euros au compte 401. Lors du paiement, on débite 401 et on crédite 512 pour 120 euros : aucune nouvelle charge n’est créée.
Pour une prestation vendue à crédit, la logique est symétrique : le compte client 411 est débité, tandis que le produit 706 et la TVA collectée 44571 sont crédités. L’encaissement débite ensuite 512 et crédite 411.
Vérifier la nomenclature avant de l’utiliser
La référence officielle est le règlement ANC 2014-03 relatif au Plan comptable général, dans sa version en vigueur publiée par l’Autorité des normes comptables. La version 2026 permet de vérifier les intitulés et les règles applicables ; une ancienne liste trouvée en ligne peut conserver des comptes supprimés ou modifiés.
Cette vigilance concerne notamment les anciennes nomenclatures de produits allant de 70 à 79 : la présence d’un numéro dans un ancien document ne garantit pas son maintien. Il faut également vérifier les règles propres au secteur de l’entité.
Enfin, distinguez les comptes requis, les comptes facultatifs et les subdivisions internes. Une présentation en italique peut signaler des comptes facultatifs dans certaines listes, mais ce code typographique n’est pas universel. Dans le logiciel, conservez une nomenclature cohérente et documentez les choix récurrents : c’est plus fiable que de créer un nouveau compte à chaque facture.