Pourquoi acheter ses bureaux plutôt que de les louer ? Patrimoine, trésorerie et liberté d’aménagement
Acheter ses bureaux devient pertinent lorsque l’entreprise dispose de besoins immobiliers stables, d’une capacité de financement suffisante et d’un horizon d’occupation long. L’acquisition permet de constituer un patrimoine et de mieux maîtriser ses locaux. Elle n’est toutefois pas automatiquement plus rentable que la location : elle immobilise des capitaux et rend un changement d’implantation plus complexe. La bonne décision repose sur les besoins de l’activité, pas seulement sur l’envie de ne plus payer de loyer.
Passer du loyer à un actif : ce que l’achat change réellement
En location, l’entreprise paie pour utiliser des locaux pendant la durée prévue au bail. En achetant, elle acquiert un actif susceptible de conserver une valeur et, éventuellement, de générer des revenus. Le remboursement du capital d’un emprunt contribue ainsi à financer un patrimoine, contrairement au loyer versé à un propriétaire extérieur.
Simuler le coût d’achat ou de location de bureaux
Comparez les flux financiers sur la durée d’occupation envisagée. Renseignez les montants en euros et les taux en pourcentage.
Résultats estimatifs
- Le remboursement du capital constitue une acquisition de patrimoine : ce n’est pas une charge définitivement perdue. Le coût de détention présenté correspond aux sorties de trésorerie d’achat et de financement, diminuées de la valeur de revente estimée.
- Le calcul suppose des mensualités constantes et un taux fixe. Le capital restant dû est estimé à partir du nombre de mensualités correspondant à la durée d’occupation, plafonné à la durée du prêt.
- Sauf saisie dans les champs, le calcul exclut notamment la fiscalité, le coût d’opportunité de l’apport, l’évolution des loyers et les variations de valeur du bien. Il ne tient pas compte des frais de vente ni d’éventuelles pénalités de remboursement anticipé.
- Résultat indicatif uniquement : faites valider vos hypothèses et votre situation par des professionnels du financement, de l’immobilier et de la comptabilité.
Cela ne signifie pas que louer revient à jeter de l’argent par les fenêtres. Le loyer rémunère un service d’occupation et évite d’assumer certains risques immobiliers. Inversement, devenir propriétaire ne garantit ni une plus-value ni une économie : la valeur des bureaux peut baisser et les travaux peser sur leur rentabilité.
Une occupation plus stable et des aménagements mieux maîtrisés
La propriété réduit la dépendance à un bailleur, aux négociations de renouvellement et aux révisions du loyer. Elle peut être intéressante lorsque l’emplacement fidélise la clientèle ou que l’installation nécessite des aménagements durables : salles de consultation, espaces acoustiques ou équipements techniques.
Cette autonomie reste encadrée. Le règlement de copropriété, les règles d’urbanisme, les autorisations nécessaires et les obligations propres à l’activité continuent de s’appliquer. Acheter un bureau ne donne donc pas une liberté illimitée de transformation.
Un bien réutilisable après un déménagement
Des bureaux devenus trop grands peuvent parfois être divisés ou partiellement loués. Après un départ ou une cessation d’activité, leur mise en location peut aussi procurer des revenus. Cette perspective doit néanmoins être vérifiée avant l’achat : demande locale, accès indépendants, configuration et contraintes juridiques déterminent la faisabilité. Un locataire n’est jamais garanti, et les charges continuent pendant la vacance locative.
Comparer les coûts sans confondre mensualité et rentabilité
Comparer uniquement une mensualité d’emprunt à un loyer donne une vision incomplète. Il faut examiner les décaissements, le coût économique et le patrimoine restant à la fin d’une même période. Un financement supportable chaque mois peut malgré tout mobiliser trop de trésorerie au départ.
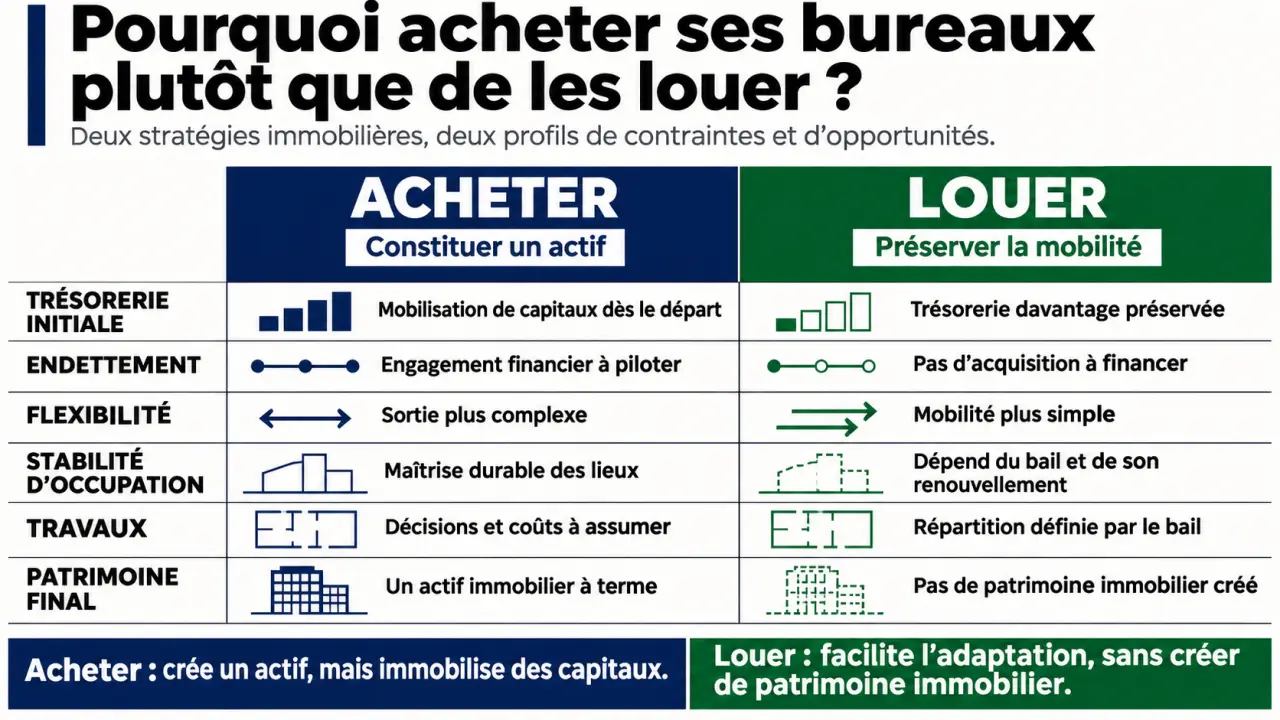
| Critère | Achat de bureaux | Location de bureaux |
|---|---|---|
| Entrée dans les lieux | Apport éventuel, frais d’acquisition, garanties et travaux | Dépôt de garantie, frais éventuels et aménagements |
| Dépenses récurrentes | Emprunt, entretien, assurances, taxes et charges du propriétaire | Loyer, charges et dépenses prévues au bail |
| Financement | Capacité d’endettement mobilisée | Capacité d’emprunt généralement mieux préservée |
| Sortie | Délai de vente, frais et valeur de revente incertains | Préavis, échéances et remise en état selon le contrat |
| Patrimoine final | Valeur du bien, diminuée de la dette restante | Aucun actif immobilier acquis par les loyers |
Pour l’achat, recensez aussi les travaux de copropriété, les mises aux normes et les coûts de revente. Pour la location, intégrez les révisions de loyer et les frais de déménagement prévisibles. Les Echos Solutions évoque un dépôt de garantie généralement équivalent à 3 à 6 mois de loyers : le montant réel reste à vérifier dans le bail envisagé.
Dans votre comparaison, ne comptez pas le remboursement du capital comme une charge définitivement perdue tout en oubliant la valeur du bien. Distinguez le tableau de trésorerie du bilan patrimonial final. Faites également varier les hypothèses de travaux, de prix de revente et de durée d’occupation pour éviter une conclusion dépendante d’un scénario trop favorable.
Enfin, mesurez le coût d’opportunité : l’apport immobilisé dans les murs aurait-il davantage d’utilité pour recruter, développer un produit ou financer le besoin en fonds de roulement ? L’achat doit rester compatible avec ces priorités.
Choisir des bureaux adaptés à l’entreprise de demain
Une entreprise stabilisée, implantée durablement et capable d’anticiper ses effectifs dispose de meilleurs arguments pour acheter. À l’inverse, une création d’activité, une croissance rapide ou un modèle hybride encore incertain rendent la flexibilité plus précieuse. La location permet alors d’ajuster plus facilement la surface, sous réserve des conditions de sortie du bail.
Les bureaux sont un rouage de l’organisation : leur emplacement influence les trajets, les trajets influencent le recrutement, et le recrutement conditionne la croissance. Avant d’acheter un bien moins cher mais moins accessible, examinez cette chaîne de dépendances. Une économie immobilière peut perdre son intérêt si elle complique durablement l’embauche ou la présence des équipes.
Testez trois trajectoires : maintien des effectifs, hausse des besoins et réduction des surfaces liée au télétravail. Pour chacune, demandez-vous si le bien reste utilisable et à quel coût. Des plateaux modulables ou des espaces disposant d’accès distincts offrent davantage de possibilités qu’un local très spécialisé.
- Acheter : besoins prévisibles, implantation durable et financement laissant une réserve de sécurité.
- Louer : surface incertaine, mobilité probable ou investissements opérationnels prioritaires.
- Reporter : travaux mal chiffrés, financement tendu ou désaccord sur les besoins futurs.
Déterminer qui achète avant de choisir la fiscalité
Les bureaux peuvent être acquis par l’entreprise qui les occupe, par le dirigeant en nom propre ou par une structure dédiée. Ce choix détermine qui emprunte, qui perçoit éventuellement les loyers et qui supporte les conséquences d’une vente.
L’achat par l’entreprise réunit immobilier et exploitation dans une même structure. Il peut simplifier l’organisation, mais lie davantage le devenir des murs à celui de l’activité. Une détention séparée peut faciliter leur conservation après la cession de l’entreprise, sans constituer une protection absolue, notamment lorsque des garanties sont consenties.
Une SCI, qui nécessite au moins deux associés, permet d’organiser la détention à plusieurs. Une holding peut également intervenir dans certains montages, mais n’est pas une solution universelle. Chaque structure entraîne des frais, des obligations de gestion et des conséquences fiscales spécifiques.
Lorsque le propriétaire loue les bureaux à sa propre société, la relation doit être formalisée : bail adapté, loyer cohérent avec le marché, besoin professionnel réel et paiements traçables. La nature du bail, professionnel ou commercial notamment, doit être validée selon l’activité et la situation.
Les loyers, intérêts d’emprunt, charges et amortissements peuvent recevoir des traitements différents selon le régime retenu. L’amortissement n’est pas applicable uniformément à tous les éléments du bien. Faites comparer par un expert-comptable et, si nécessaire, un avocat fiscaliste les effets pendant la détention et lors de la revente, plutôt que de retenir uniquement une économie fiscale immédiate.
Sécuriser l’acquisition avec une décision en quatre étapes
- Établir le cahier des charges : surface utile, accessibilité, accueil du public, stationnement, besoins techniques et possibilités d’évolution.
- Valider l’enveloppe financière : prix, frais, travaux et réserve de trésorerie, avec le banquier et l’expert-comptable.
- Examiner le bien : état technique, diagnostics, copropriété, travaux votés ou prévisibles et compatibilité avec l’activité.
- Préparer la sortie : potentiel de location, facilité de revente, contraintes de division et conséquences fiscales.
Avant de vous engager, faites vérifier les documents et les conditions de l’acquisition par le notaire et les conseils concernés. Acheter ses bureaux est cohérent lorsque le patrimoine constitué et la stabilité obtenue compensent l’immobilisation financière et la moindre mobilité. Si l’opération fragilise le développement de l’entreprise, rester locataire peut être le choix le plus solide.