Optimiser la trésorerie d’une jeune entreprise : encaisser plus tôt sans freiner la croissance
Pour préserver les liquidités d’une jeune entreprise, il faut prévoir les dates réelles de paiement, facturer rapidement et engager les dépenses au bon moment. Un carnet de commandes rempli ne suffit pas : tant que les clients n’ont pas payé, les salaires, les fournisseurs et les échéances fiscales doivent être financés autrement. Le pilotage commence donc avant la création, puis s’ajuste dès les premiers encaissements.
Repérer ce qui immobilise l’argent avant de chercher à vendre davantage
Le bénéfice et la trésorerie ne mesurent pas la même chose. Une vente peut contribuer au résultat comptable sans avoir encore alimenté le compte bancaire. À l’inverse, un emprunt apporte des liquidités, mais ne constitue pas du chiffre d’affaires. Cette distinction évite de prendre un solde bancaire ponctuellement élevé pour une somme entièrement disponible.
Calculer son plan de trésorerie mensuel
Renseignez vos flux prévisionnels pour suivre l’évolution de votre trésorerie sur 12 mois.
Solde de départ
Flux mensuels
| Période | Encaissements commerciaux (€) | Autres entrées (€) | Dépenses d’exploitation (€) | Autres sorties (€) | Total des entrées (€) | Total des sorties (€) | Solde final (€) | Solde prudent (€) |
|---|
Scénario prudent
Vous pouvez décaler les encaissements commerciaux ou ajouter une dépense exceptionnelle. Les autres flux restent inchangés.
Les encaissements commerciaux reportés au-delà du 12ᵉ mois sont hors de la période prévisionnelle.
Synthèse prévisionnelle
Formule : solde final = solde initial + total des encaissements − total des décaissements. Le solde final d’un mois devient le solde initial du mois suivant.
Inscrivez chaque flux à sa date probable de paiement. Le résultat est une estimation fondée sur les montants saisis et ne constitue pas une garantie.
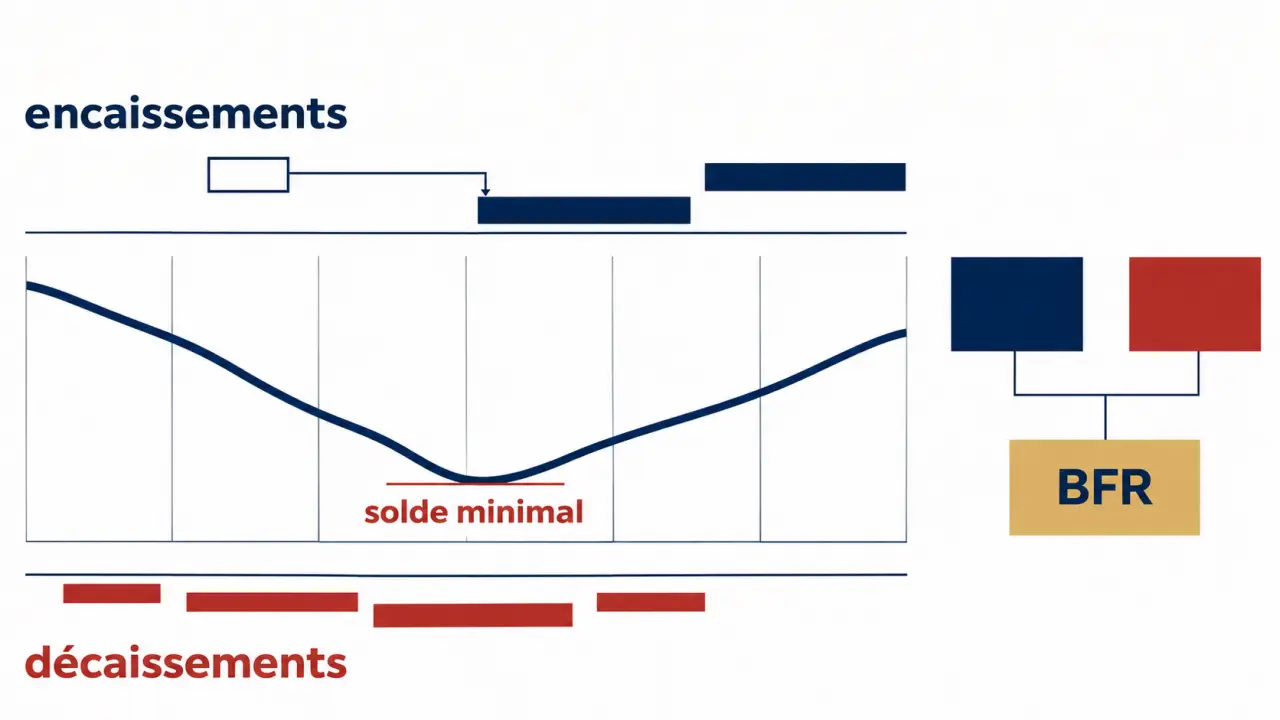
Au démarrage, les achats, les investissements et les frais de lancement précèdent souvent les recettes. Le besoin en fonds de roulement, ou BFR, traduit notamment ce décalage dans le cycle d’exploitation. Dans une lecture simplifiée, il correspond aux stocks et créances clients, diminués des dettes fournisseurs. Plus les stocks restent longtemps invendus ou les clients tardent à payer, plus l’activité mobilise de l’argent.
Le fonds de roulement désigne, quant à lui, l’excédent des ressources stables sur les emplois durables, notamment les immobilisations. Il contribue à financer le BFR. La trésorerie nette correspond à la différence entre fonds de roulement et BFR : ces indicateurs expliquent pourquoi une activité rentable peut manquer de liquidités.
Avant d’accélérer les ventes, examinez donc leur financement. Une commande importante nécessitant des achats immédiats et un règlement tardif peut accentuer la tension. Un acompte négocié ou une livraison par étapes peut rendre cette croissance plus soutenable.
Construire un calendrier de trésorerie fondé sur des hypothèses explicites
Préparez un plan de trésorerie mensuel sur l’année à venir, en complément du business plan. Sans historique comptable, partez d’éléments vérifiables : devis fournisseurs, loyers contractuels, recrutements prévus, commandes signées et délais de règlement envisagés. Distinguez les recettes certaines des ventes encore hypothétiques.
Inscrivez chaque flux au moment de son paiement attendu, et non à la date de facturation. Lorsque la TVA s’applique, intégrez les montants effectivement encaissés et décaissés ainsi que les reversements ou remboursements correspondants, selon votre régime.
| Flux | Postes à prévoir | Point de vigilance |
|---|---|---|
| Encaissements commerciaux | Règlements clients, acomptes, abonnements | Retenir une date de paiement réaliste |
| Autres entrées | Apports, emprunts, subventions, remboursements d’impôts, produits financiers | Ne pas anticiper un financement non confirmé |
| Dépenses d’exploitation | Achats, salaires, charges, loyers, assurances, honoraires, entretien | Intégrer les échéances récurrentes et saisonnières |
| Autres sorties | Investissements, remboursements d’emprunts, fiscalité, dividendes éventuels | Ne pas confondre décaissement et charge comptable |
Pour chaque mois, calculez le solde initial augmenté des encaissements, puis diminué des décaissements. Le solde final devient celui du début du mois suivant. Repérez surtout le point le plus bas : c’est lui qui révèle le besoin de financement, même si l’année se termine avec un solde positif.
Ajoutez un scénario prudent : lancement commercial décalé, paiement d’un client important retardé ou baisse saisonnière. Il ne s’agit pas de prédire exactement l’avenir, mais de vérifier quelles décisions permettraient de continuer à payer les échéances essentielles.
Raccourcir le chemin entre la vente et l’encaissement
Éviter les retards avant même la première relance
Précisez les conditions de règlement dès le devis ou le contrat, dans le respect des règles applicables. Selon votre activité, proposez un acompte ou une facturation par jalons. Émettez ensuite la facture sans attendre et vérifiez les informations nécessaires à son traitement : bon interlocuteur, référence de commande, justificatif de livraison et coordonnées de paiement.
Un retard de paiement produit parfois un écho dans toute l’entreprise : un encaissement repoussé entraîne un achat différé, puis une livraison retardée et enfin une nouvelle facturation décalée. Pour repérer cette propagation, associez chaque grosse créance aux dépenses qu’elle devait financer. Vous saurez alors quelles opérations sécuriser en priorité, plutôt que de relancer uniquement les factures les plus anciennes.
Organiser un recouvrement progressif et documenté
Tenez un état des créances indiquant le montant, l’échéance, les jours de retard et la dernière action réalisée. Dès qu’une échéance est dépassée, vérifiez l’absence de litige ou de pièce manquante, puis demandez une date précise de règlement. Conservez une trace des échanges et répercutez toute nouvelle promesse dans le prévisionnel.
- Relance amiable : contactez le client par téléphone ou par écrit pour comprendre le blocage et obtenir un engagement.
- Mise en demeure : si les démarches restent infructueuses, formalisez la demande de paiement.
- Recouvrement adapté : examinez les procédures possibles selon le montant, les justificatifs et l’existence d’une contestation.
Service-Public présente une procédure simplifiée pour certaines créances ne dépassant pas 5 000 €, sous conditions et avec l’accord du débiteur. Les voies judiciaires comprennent notamment l’injonction de payer, le référé-provision et l’assignation en paiement. Leur choix mérite un avis professionnel : elles ne répondent pas toutes aux mêmes situations.
Arbitrer les dépenses sans fragiliser l’activité
Classez les décaissements entre dépenses indispensables, dépenses ajustables et investissements différables. Préserver les liquidités ne consiste pas à tout couper : supprimer un outil nécessaire à la livraison ou une action commerciale efficace peut dégrader les encaissements futurs.
Examinez d’abord les abonnements inutilisés, les achats trop anticipés et les stocks à rotation lente. Négociez les conditions fournisseurs avant l’échéance, sans imposer un retard unilatéral. Pour un investissement important, comparez achat, location et financement en tenant compte du coût total, des engagements et de l’effet immédiat sur la trésorerie.
Définissez une réserve de sécurité à partir des charges incompressibles, de la volatilité des recettes et de la concentration des clients. Il n’existe pas de montant universel : une activité à abonnements réguliers et une activité saisonnière n’ont pas la même exposition.
Si un déficit reste prévisible, sollicitez suffisamment tôt les partenaires financiers. Un financement ponctuel peut absorber un décalage ; il ne corrige pas durablement une activité dont les dépenses dépassent structurellement les recettes.
Installer un suivi court qui déclenche de vraies décisions
Actualisez le prévisionnel chaque mois et rapprochez davantage le suivi des échéances lorsque la situation se tend. Comparez les prévisions au réel en séparant les écarts de montant des écarts de calendrier. Une recette retardée n’appelle pas la même réponse qu’une vente définitivement perdue.
- Solde prévisionnel minimal : pour anticiper le prochain creux.
- Créances échues et dettes fournisseurs : pour identifier les actions immédiates.
- BFR et fonds de roulement : pour comprendre le financement du cycle d’activité.
- Seuil de rentabilité : pour vérifier si le chiffre d’affaires couvre les charges.
- Cash burn net : pour mesurer la consommation de liquidités lorsque les sorties dépassent les entrées.
Un tableur suffit au départ si les informations sont fiables. Un logiciel peut ensuite faciliter la saisie des factures, le rapprochement bancaire et le reporting. Mooncard avance une réduction de 75 % des tâches courantes grâce à l’automatisation, sans méthodologie détaillée : ce chiffre ne constitue donc pas un gain garanti.
Fixez surtout un seuil d’alerte et les actions associées : relancer une créance, différer un achat ou rechercher un financement. Le meilleur tableau de bord est celui qui permet de décider avant que le compte bancaire ne devienne une contrainte.