Le simulateur de dividendes donne un net différent selon le PFU, le barème et votre statut
Un simulateur de dividendes part du montant brut que la société envisage de distribuer pour estimer la somme réellement perçue. Le résultat dépend du régime fiscal choisi, de votre taux marginal d’imposition, de l’impôt sur les sociétés déjà acquitté et de votre statut de dirigeant. Un taux affiché seul ne suffit donc pas pour calculer le montant net.
Utiliser un simulateur de dividendes avec les bonnes informations
La première donnée à saisir est le dividende brut distribué. Il s’agit du montant décidé au profit de l’associé avant les prélèvements personnels. Ce montant ne correspond ni au bénéfice comptable de l’entreprise ni à la trésorerie disponible sur son compte bancaire.
Simulateur de dividendes (Brut/Net)
Ce que le widget ne calcule pas : IS déjà payé par la société, résultat distribuable, réserves, charges sociales spécifiques des TNS, et situation fiscale complète du foyer.
Date de mise à jour : 22 Mai 2024. Les résultats sont indicatifs.
Pour obtenir une estimation cohérente, indiquez aussi la qualité du bénéficiaire : associé personne physique, président de SAS ou de SASU, gérant majoritaire de SARL, associé unique d’EURL ou autre travailleur indépendant non salarié. Sélectionnez ensuite le régime envisagé, le PFU ou le barème progressif, ainsi que votre taux marginal d’imposition si vous souhaitez comparer les deux options.
Le parcours du bénéfice jusqu’au montant perçu
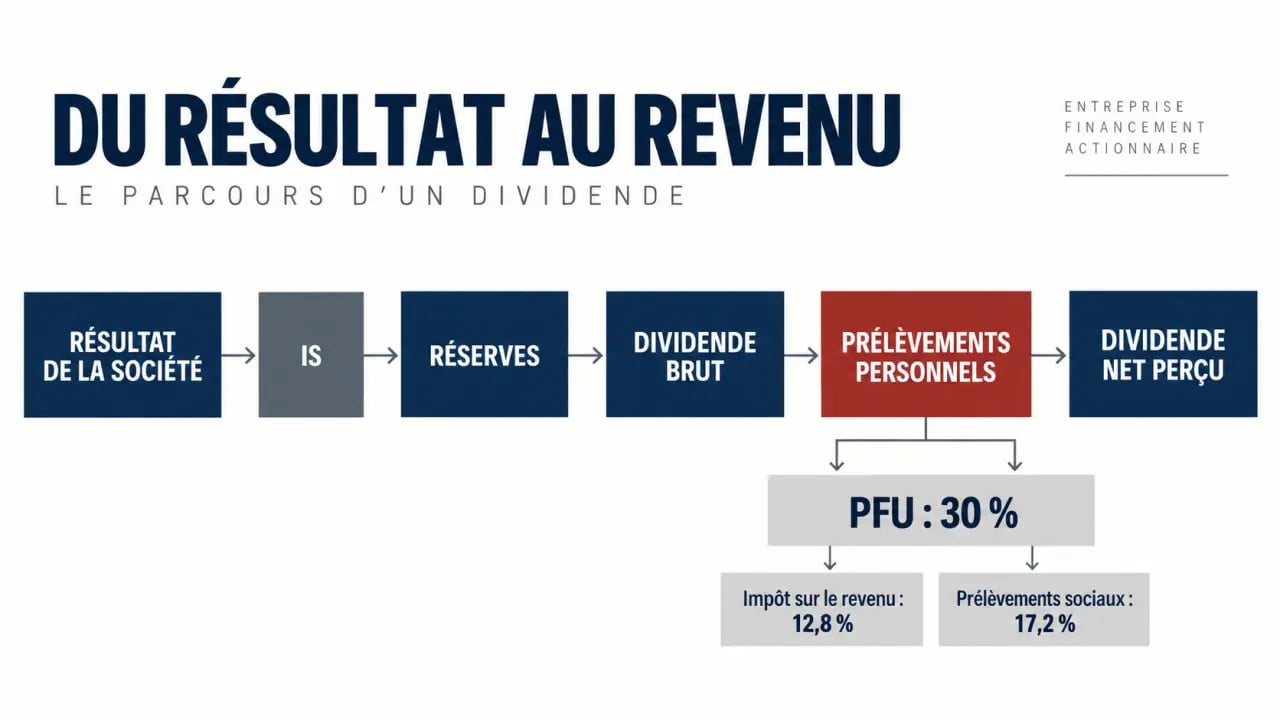
Le calcul suit plusieurs étapes. La société réalise un résultat, paie éventuellement l’impôt sur les sociétés, puis détermine le résultat distribuable en tenant compte des règles comptables et des réserves. L’assemblée ou l’associé unique décide ensuite la distribution. À partir de cette décision, le dividende brut devient un revenu de capitaux mobiliers imposable entre les mains du bénéficiaire.
| Étape | Ce qu’elle représente | Impact sur votre simulation |
|---|---|---|
| Résultat de la société | Bénéfice avant affectation | Ne correspond pas directement au dividende versable |
| IS et réserves | Impôt payé par la société et bénéfices conservés | Réduisent ou modulent le montant distribuable |
| Dividende brut | Montant attribué à l’associé | Base des prélèvements personnels |
| Dividende net | Somme restante après fiscalité et prélèvements applicables | Montant estimé à percevoir |
PFU ou barème progressif : comparer avant de choisir
Par défaut, les dividendes perçus par une personne physique relèvent du prélèvement forfaitaire unique, aussi appelé flat tax. Le PFU mentionné dans les outils de simulation est de 30 %. Il comprend une fraction de 12,8 % au titre de l’impôt sur le revenu et des prélèvements sociaux. À titre d’exemple, un dividende brut de 10 000 € conduit à une estimation de 7 000 € nets lorsque ce taux global s’applique intégralement.
L’autre possibilité consiste à opter pour l’imposition au barème progressif de l’impôt sur le revenu. Cette option doit être étudiée avec l’ensemble des revenus du foyer et votre taux marginal d’imposition. La comparaison ne consiste pas à opposer mécaniquement 12,8 % à votre TMI : les prélèvements sociaux et les règles applicables à la déclaration doivent aussi entrer dans le calcul.
| Régime | Lecture pratique | Profil à analyser avec attention |
|---|---|---|
| PFU | Prélèvement forfaitaire de 30 % dans le cas général | Associé recherchant une estimation simple et immédiate |
| Barème progressif | Imposition liée aux revenus globaux du foyer | Foyer dont la TMI peut rendre cette option plus intéressante |
L’acompte de 12,8 % n’est pas une décision isolée
Lors du versement, la fraction de 12,8 % correspondant à l’impôt sur le revenu est généralement prélevée comme acompte. La régularisation intervient avec la déclaration annuelle, notamment si vous avez choisi le barème progressif. Un simulateur fiable doit donc distinguer le prélèvement effectué au moment du paiement de l’impôt finalement dû. Le montant net affiché reste une estimation tant que la situation fiscale complète n’a pas été prise en compte.
Statut juridique : le point qui peut fausser votre estimation
Pour un associé personne physique d’une SAS ou d’une SASU, les dividendes relèvent en principe de la fiscalité des revenus de capitaux mobiliers. Le président assimilé salarié n’est pas automatiquement soumis à des cotisations sociales sur ces dividendes du seul fait de son mandat. Le traitement diffère pour certains dirigeants relevant du statut de travailleur indépendant non salarié.
Gérant majoritaire de SARL et associé d’EURL
Pour le gérant majoritaire de SARL, l’associé unique d’EURL ou l’associé de SNC relevant du régime des travailleurs non salariés, la part des dividendes dépassant 10 % du capital social appelle une attention particulière. Cette fraction peut relever de cotisations sociales. Le calcul diffère alors d’une simple application de la flat tax. Le simulateur doit donc intégrer le capital social et, selon le cas, les éléments retenus pour déterminer le seuil applicable.
Évitez de reprendre le calcul d’une SASU pour une EURL. La forme sociale détermine la nature des prélèvements potentiels et peut rendre incomplet le montant net affiché par un outil généraliste. Le statut du bénéficiaire doit être renseigné avant toute comparaison.
La rémunération ne se limite pas au montant disponible après prélèvement. Un versement élevé peut augmenter le revenu immédiat, mais les dividendes ne construisent pas les mêmes droits qu’une rémunération soumise à cotisations. La simulation doit donc tenir compte des besoins de couverture, de retraite et de revenu régulier, en plus de la somme versée sur le compte.
Salaire, dividendes ou combinaison des deux : raisonner en coût global
Opposer systématiquement salaire et dividendes conduit rarement à une décision complète. Le salaire est en principe déductible du résultat de la société, mais il entraîne des charges sociales et fiscales. Les dividendes sont distribués après l’IS et n’ouvrent pas les mêmes droits sociaux. Comparer uniquement le montant net reçu par le dirigeant laisse donc de côté une partie de l’arbitrage.
- Le salaire peut répondre à un besoin de revenu stable et de protection sociale.
- Les dividendes permettent de rémunérer le capital lorsque la société dispose d’un résultat distribuable.
- La rémunération mixte peut équilibrer revenu courant, droits sociaux, fiscalité personnelle et capacité de réinvestissement.
Pour comparer les scénarios, partez d’un même coût total pour la société ou d’un même objectif de revenu net personnel. Intégrez ensuite l’IS, les charges liées à une rémunération, les prélèvements sur dividendes, votre TMI et les besoins de l’entreprise en fonds de roulement. Cette méthode permet de comparer des situations réellement équivalentes plutôt que de regarder uniquement le taux appliqué aux dividendes.
Les bénéfices peuvent aussi être mis en réserve. La distribution n’est pas obligatoire, notamment lorsque l’entreprise doit financer son développement ou préserver sa trésorerie. Le montant qui reste dans la société doit donc apparaître dans la réflexion au même titre que le montant versé à l’associé.
Vérifier le résultat avant toute décision de distribution
Une simulation sert à préparer une décision, mais elle ne constitue pas un décompte opposable. Elle est utile pour tester plusieurs montants de distribution, comparer le PFU et le barème ou examiner un scénario salaire-dividendes. Elle ne remplace ni l’approbation des comptes, ni la vérification du résultat distribuable, ni l’analyse de votre situation fiscale personnelle.
Pour un premier calcul, vous pouvez utiliser le simulateur de versement de dividendes de l’Urssaf. Si votre statut relève du travail indépendant, rapprochez cette estimation d’un calcul de revenus et de cotisations. Avant le versement, faites vérifier les paramètres retenus par votre expert-comptable ou votre conseil, surtout en présence d’une SARL, d’une EURL, d’une holding ou de revenus importants.