EBICS ou SWIFT : quel protocole pour centraliser, sécuriser et suivre vos paiements ?
La communication bancaire regroupe les échanges dématérialisés entre une entreprise et ses banques : consultation des soldes, récupération des relevés, transmission des paiements, encaissements et suivi des opérations. Lorsqu’une direction financière gère plusieurs comptes, entités ou pays, elle améliore la visibilité sur la trésorerie et réduit les risques liés aux traitements dispersés.
La communication bancaire, un lien opérationnel entre l’entreprise et ses banques
Dans le domaine financier, la communication bancaire ne désigne pas la communication marketing d’une banque. Elle correspond à la connectivité bancaire qui permet aux systèmes internes de l’entreprise d’échanger des fichiers et des informations avec les établissements bancaires, selon des modalités standardisées et sécurisées.
Au quotidien, elle couvre la réception des relevés de comptes, l’émission des ordres de virement ou de prélèvement, la gestion des encaissements et la consultation des statuts de traitement. Une plateforme dédiée peut regrouper ces opérations dans un espace unique, au lieu d’imposer une connexion successive à plusieurs portails bancaires.
Une visibilité utile à la gestion de trésorerie
La centralisation des comptes bancaires donne une vue plus cohérente des flux entrants et sortants. Le trésorier peut exploiter les relevés récupérés automatiquement pour alimenter le rapprochement bancaire, actualiser les prévisions de trésorerie ou repérer une opération inhabituelle. Cette continuité limite les ressaisies entre les outils bancaires, l’ERP et le logiciel de trésorerie.
Le besoin augmente avec la multiplication des banques, des devises, des filiales et des circuits de validation. Kyriba indique une hausse de 70 % des transactions hors trésorerie au cours des cinq dernières années. Dans ce contexte, des processus dispersés alourdissent les contrôles et augmentent le risque d’erreur.
Du relevé au paiement : ce qu’une solution doit centraliser
Un logiciel de communication bancaire organise le cycle complet d’un flux financier. Il ne sert pas uniquement à télécharger des relevés. Il fait circuler les données entre les applications internes, les validateurs et les banques, tout en conservant l’historique des actions.
- Récupérer les relevés de comptes et les intégrer aux processus de rapprochement et de reporting ;
- Générer des fichiers multi-formats pour les paiements, les prélèvements et les encaissements, notamment dans l’environnement SEPA ;
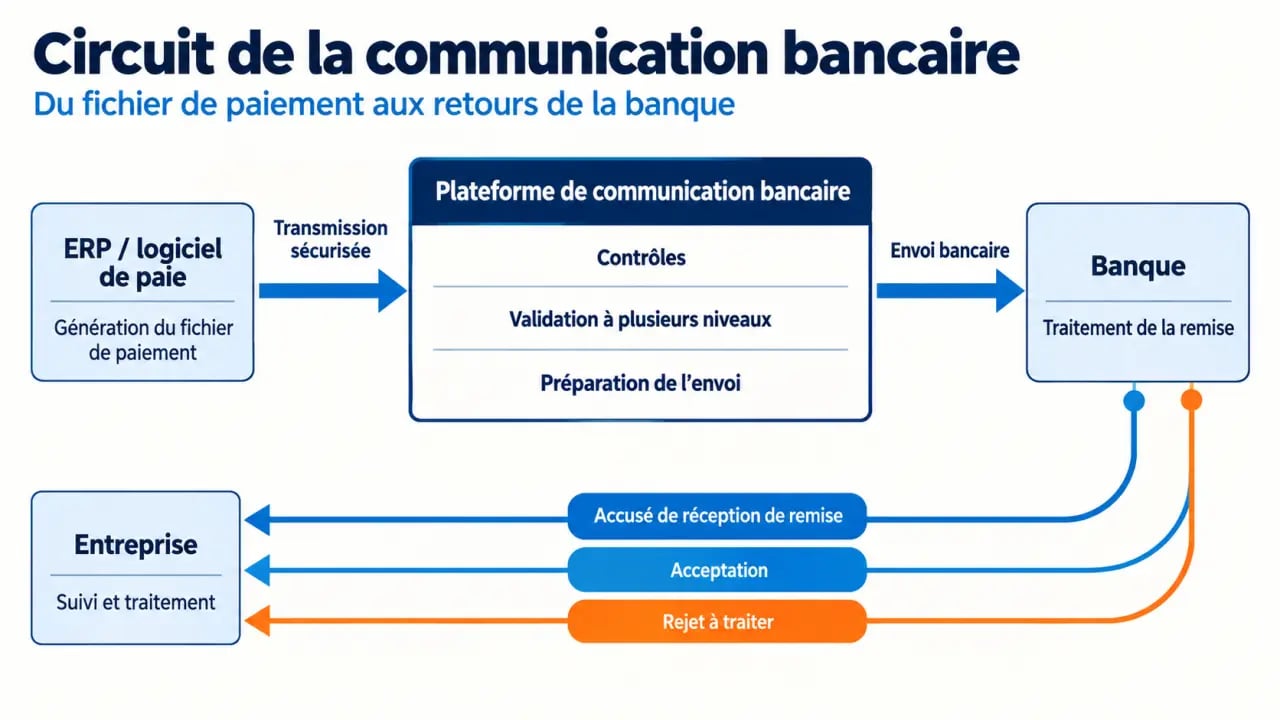
- Transmettre les ordres de paiement à la banque et suivre leur remise, leur acceptation ou leur rejet ;
- Centraliser les statuts et les accusés de réception, tels que PSR, ARA et GPI lorsque les flux les utilisent ;
- Router les flux selon l’entité, la banque, le pays, la devise ou le type de paiement.
Un workflow qui sépare préparation, décision et exécution
Un paiement fiable suit un enchaînement explicite : création du fichier dans l’ERP ou l’outil de paie, contrôles, validation par les personnes habilitées, signature, remise bancaire, puis suivi du statut. Le logiciel de communication bancaire doit rendre chaque étape visible et empêcher le contournement des règles définies par l’entreprise.
Cette organisation facilite aussi la gestion des incidents. Un ordre rejeté, un compte débiteur ou un fichier incomplet ne doit pas rester dans une boîte mail ou un portail isolé. Il doit être identifié, attribué et corrigé avec une piste d’audit exploitable.
EBICS, EBICS TS, SWIFT et SEPA : choisir le bon cadre d’échange
Le protocole ne se choisit pas uniquement selon la préférence d’une banque. Le périmètre géographique, les banques partenaires, les devises, les types de flux et les exigences de signature déterminent la solution adaptée. EBICS est particulièrement présent en France, en Allemagne, en Suisse et en Autriche, tandis que SWIFT répond aux échanges financiers internationaux.
| Référence | Périmètre principal | Usage courant | Point d’attention |
|---|---|---|---|
| EBICS | Europe, notamment France, Allemagne, Suisse et Autriche | Échange de fichiers bancaires, de relevés et de paiements | Vérifier la compatibilité des banques et les formats attendus |
| EBICS TS | Échanges EBICS avec exigences de validation | Transmission sécurisée avec signature et contrôle des transactions | Définir les règles de signature et les habilitations |
| SWIFT | International | Échanges avec des partenaires bancaires mondiaux et flux multi-devises | Évaluer la couverture des pays, des banques et des besoins internationaux |
| SEPA | Espace européen des paiements | Cadre et formats pour certains paiements et prélèvements en euros | SEPA complète le dispositif de paiement. Il ne remplace pas automatiquement EBICS ou SWIFT |
La norme et le protocole répondent à des questions différentes
EBICS 3.0 est associé à une norme internationale unique de transfert de données et à ISO 20022. En pratique, il faut distinguer le canal de communication, les formats de fichiers et les règles métier internes. Une entreprise peut utiliser des formats bancaires locaux, des fichiers SEPA et des flux ISO 20022 tout en s’appuyant sur un protocole compatible avec ses banques.
Le bon réflexe consiste à cartographier les flux avant de sélectionner l’outil : banques concernées, pays, devises, comptes, volumes, applications émettrices et signataires. Cette étape évite de retenir une solution techniquement solide, mais trop étroite pour une filiale internationale, ou inutilement complexe pour un périmètre européen.
Sécuriser les ordres sans ralentir les équipes
La dématérialisation ne supprime pas le risque de fraude. Elle déplace l’attention vers les droits d’accès, les données des tiers, les signatures et les contrôles effectués avant la transmission. Une solution adaptée associe chiffrement, signature numérique, règles d’administration et traçabilité de chaque intervention.
Des contrôles adaptés au niveau de risque
Le principe des quatre ou six yeux sépare les rôles : une personne prépare, une ou plusieurs autres vérifient et valident. Les règles peuvent varier selon le montant, l’entité, la devise, le bénéficiaire ou le type de flux. Le contrôle des tiers mérite une attention particulière : la création ou la modification d’un bénéficiaire doit être encadrée avec autant de rigueur que l’autorisation du paiement.
La sécurité se vérifie aussi après la remise bancaire. L’entreprise doit savoir si le fichier a été transmis, reçu, accepté, exécuté ou rejeté. Les accusés de réception et l’historique des statuts fournissent une preuve opérationnelle utile aux équipes financières et à l’audit interne.
Un solde bancaire ne suffit pas à mesurer la liquidité réellement disponible. Il faut aussi tenir compte des encaissements annoncés mais pas encore reçus, ainsi que des sorties engagées qui n’ont pas encore été débitées. En rapprochant les relevés, les statuts de paiement et les échéanciers de l’ERP, l’entreprise dispose d’une vision plus fiable de ses flux et évite de confondre un solde confortable avec une capacité de paiement immédiate.
Évaluer un logiciel de communication bancaire avant de s’équiper
Le choix d’une plateforme doit partir des contraintes de fonctionnement, et non d’une liste générique de fonctionnalités. Une PME mono-banque n’a pas les mêmes besoins qu’un groupe multi-entités disposant de comptes internationaux, d’un cash pooling et de chaînes de validation complexes.
- Mesurez le périmètre bancaire : nombre de banques, de comptes, de pays, de devises et d’entités à connecter.
- Listez les flux : relevés, paiements fournisseurs, salaires, prélèvements, encaissements et éventuelles opérations de Trade Finance.
- Vérifiez les protocoles et les formats : compatibilité avec EBICS, EBICS TS, SWIFT, SEPA, ISO 20022 et les formats locaux nécessaires.
- Examinez l’intégration : connexion avec l’ERP, le logiciel de trésorerie, la paie et les référentiels de tiers.
- Testez la gouvernance : habilitations, signatures, règles de validation, journal d’audit et gestion des incidents.
Demandez ensuite une démonstration fondée sur un scénario réel : import d’un fichier depuis l’ERP, contrôle du bénéficiaire, validation à plusieurs niveaux, remise à la banque et retour du statut. Ce test permet d’évaluer concrètement la qualité de l’intégration, la gestion des contrôles et la simplicité d’utilisation.