L’investissement immobilier ancien crée de la valeur avant la mise en location, à condition de maîtriser les coûts
Un investissement immobilier ancien peut être pertinent pour construire un patrimoine locatif, à condition de raisonner sur le coût global plutôt que sur le seul prix affiché. Décote à l’achat, quartier déjà établi, travaux créateurs de valeur et choix du régime fiscal peuvent améliorer l’équilibre de l’opération. À l’inverse, un mauvais diagnostic, une copropriété fragilisée ou une rénovation sous-estimée peuvent effacer rapidement le rendement attendu.
Ce que l’ancien peut apporter à un projet locatif
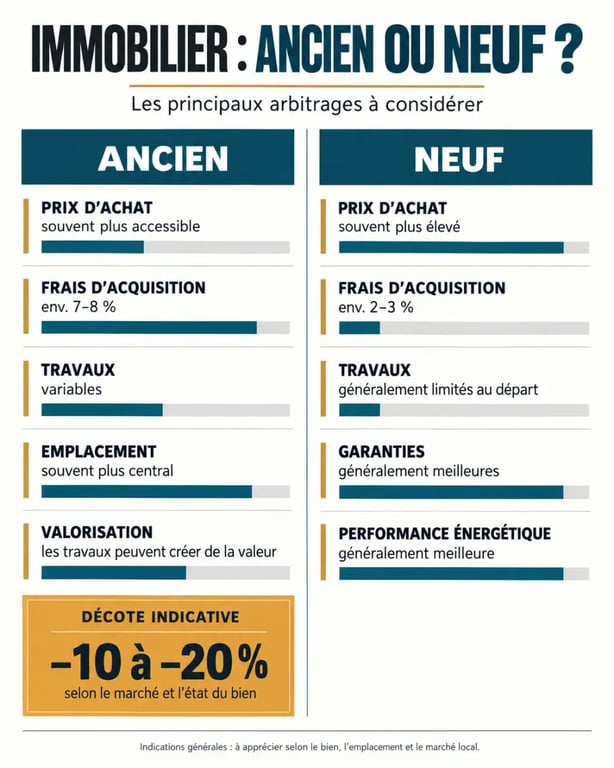
L’ancien attire d’abord par un prix d’achat souvent inférieur à celui du neuf. Une décote indicative de 10 à 20 % peut exister selon le marché local, l’état du logement et les travaux à engager. Ce chiffre n’est pas une règle automatique, mais il peut créer une marge de négociation et laisser davantage de budget pour rénover.
Calculateur de rentabilité immobilière
Investissement
Financement
Exploitation (annuel)
Note : Ces résultats sont des estimations basées sur vos saisies. Ils ne constituent pas un conseil financier ou fiscal. Veuillez consulter un professionnel pour valider votre projet.
Son autre atout tient à l’emplacement. Les immeubles anciens se trouvent fréquemment près des transports, des commerces, des écoles et des pôles d’emploi. Pour un investisseur, la proximité des services compte autant que la surface. Elle soutient la demande locative, limite la vacance et facilite une revente future. Le cachet d’un parquet, de moulures, d’une belle hauteur sous plafond ou d’une façade de caractère peut aussi distinguer le logement d’une offre standardisée.
La rénovation comme levier de valorisation
Dans l’ancien, les travaux ne sont pas seulement une dépense. Ils peuvent servir à repositionner le bien. Repenser l’agencement, isoler les parois, améliorer la ventilation, moderniser la salle d’eau ou installer des équipements plus performants peut rendre le logement plus confortable, plus sobre en énergie et plus attractif pour un locataire. La valeur se construit alors entre l’achat et la mise en location, plutôt que de dépendre uniquement de l’évolution du marché.
Un logement doit être étudié selon les usages de sa cible. Un étudiant privilégiera un espace bureau, des rangements et un accès rapide aux transports. Un jeune actif cherchera une pièce de vie fluide, une connexion fiable et un local vélo. Un couple regardera davantage l’isolation acoustique et la chambre séparée. Cette lecture par profil aide à choisir des travaux utiles, au lieu de surinvestir dans des finitions qui n’augmentent ni le loyer ni la vitesse de location.
Ancien ou neuf : comparer le coût réel, pas seulement le confort
Le neuf apporte des garanties de construction, des performances énergétiques généralement élevées et des travaux limités au démarrage. En contrepartie, son prix au mètre carré peut être plus élevé et les programmes se situent parfois en périphérie. L’ancien demande davantage d’analyse, mais il peut permettre d’acheter dans un secteur central et de piloter directement la création de valeur.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix et frais d’acquisition | Prix parfois décoté ; frais de notaire d’environ 7 à 8 % | Prix souvent plus élevé ; frais de notaire d’environ 2 à 3 % |
| Travaux au départ | Variables, parfois importants | En principe limités à la livraison |
| Emplacement | Souvent central, dans un quartier constitué | Fréquemment dans des zones de développement |
| Personnalisation | Forte, grâce à la rénovation et au nouvel agencement | Plus limitée une fois le logement livré |
| Risque principal | Surcoût technique, DPE, copropriété, délais de chantier | Prix d’achat élevé et adéquation incertaine avec la demande locale |
Le bon choix dépend de la stratégie retenue. Un investisseur qui recherche la simplicité peut privilégier un logement récent. Celui qui accepte de préparer son opération, de faire chiffrer les travaux et de suivre un chantier trouvera dans l’ancien davantage de possibilités d’arbitrage. Dans les deux cas, le niveau de loyer réaliste et la profondeur de la demande locale restent déterminants.
Auditer le bien avant de signer : les risques qui coûtent cher
Un appartement ancien se visite avec une double attention, celle du futur locataire et celle du propriétaire. Les diagnostics immobiliers constituent un point de départ, mais ils ne remplacent pas une inspection détaillée. Le diagnostic de performance énergétique mérite une vigilance particulière : il influence le confort, les dépenses et la possibilité de louer durablement le logement dans un cadre réglementaire évolutif.
Les documents à réclamer et les points à contrôler
Avant le compromis, demandez les procès-verbaux d’assemblée générale de copropriété, le montant des charges, le carnet d’entretien de l’immeuble et les éventuels travaux votés ou envisagés. Une toiture à refaire, un ravalement, un ascenseur ou une réfection de chaudière collective peuvent modifier profondément le budget. Dans une maison, il faut aussi examiner la toiture, les fissures, l’humidité, l’électricité, la plomberie et, le cas échéant, le système d’assainissement non collectif.
- Faites établir des devis détaillés avant de vous engager, en prévoyant une marge pour les imprévus.
- Vérifiez la répartition entre charges récupérables et charges non récupérables.
- Évaluez la durée du chantier et le manque à gagner lié au report de la première location.
- Faites intervenir un professionnel lorsque l’état structurel ou technique soulève un doute.
- Comparez le loyer espéré aux loyers réellement pratiqués pour des biens comparables.
Les vices cachés et les malfaçons ne disparaissent pas derrière un rendement brut flatteur. Une acquisition solide repose sur un prix négocié, un état technique compris et une enveloppe travaux financée dès le départ.
Calculer une rentabilité qui résiste aux dépenses
Le rendement brut donne une première indication. Il consiste à diviser les loyers annuels hors charges par le coût d’acquisition. Mais ce ratio ne suffit pas pour décider. Pour connaître la rentabilité nette, intégrez le prix du bien, les frais de notaire, les frais de dossier, les travaux, le mobilier éventuel, les intérêts d’emprunt, l’assurance, la taxe foncière, les charges non récupérables, la gestion locative et une hypothèse de vacance.
Le coût total de l’opération est la base de calcul la plus utile. Un bien acheté moins cher, mais nécessitant une rénovation mal évaluée, peut revenir plus cher qu’un appartement immédiatement louable. À l’inverse, un achat assorti de travaux maîtrisés peut produire un loyer mieux justifié et une meilleure valorisation patrimoniale. Le cash-flow mensuel doit être analysé après la mensualité de crédit et toutes les charges, pas seulement à partir du loyer annoncé.
Financer l’achat et les travaux dans le même scénario
Préparez une simulation de prêt immobilier intégrant l’acquisition et la rénovation. L’apport sert souvent à couvrir tout ou partie des frais d’acquisition, plus élevés dans l’ancien. Pour des travaux de rénovation énergétique éligibles, l’éco-PTZ peut atteindre 30 000 €, avec une durée maximale de remboursement de 15 ans. Son intérêt dépend du programme de travaux et des conditions applicables à votre situation.
Présentez à la banque un dossier cohérent avec le compromis ou l’offre, les devis, une estimation de loyer prudente, les charges, le plan de financement et l’épargne disponible. Un courtier, un conseiller bancaire ou un professionnel de l’investissement peut aider à tester plusieurs montages. La décision doit toutefois reposer sur vos propres hypothèses de risque et de trésorerie.
Choisir la fiscalité en fonction du projet, pas d’une promesse d’impôt
La fiscalité de l’investissement immobilier ancien varie selon le type de location, les recettes, les travaux et la localisation du bien. En location vide, le régime réel permet notamment de déduire certaines charges et dépenses de travaux des revenus fonciers. Lorsque les charges sont supérieures aux revenus, un déficit foncier peut être constitué. Le montant cité d’imputation sur le revenu global est de 10 700 €, sous réserve des règles applicables à la nature des dépenses.
La location meublée relève d’une logique différente, avec le régime micro-BIC ou le régime réel. Le bon choix ne dépend pas uniquement de l’impôt. Il doit correspondre au marché local, à la cible locative, au temps de gestion accepté et à l’ameublement nécessaire.
Certains dispositifs ciblent l’ancien sous conditions. Le Denormandie implique notamment des travaux représentant au moins 25 % du coût total de l’opération. Les réductions citées sont de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans, dans la limite évoquée de 300 000 € et de 5 500 € par m². Loc’Avantages repose sur un conventionnement avec l’Anah et un engagement de location d’au moins 6 ans. Les opérations Malraux ou Monuments historiques répondent à des cadres patrimoniaux plus exigeants.
Ces mécanismes comportent des plafonds, des engagements et des critères précis. Avant toute signature, faites vérifier l’éligibilité du bien, la qualification des travaux et le régime retenu par un professionnel compétent. Une économie fiscale est utile lorsqu’elle accompagne une opération rentable et habitable. Elle ne doit pas compenser un mauvais emplacement ou un budget irréaliste.