Effet de levier en bourse : 200 € de dépôt peuvent entraîner 400 € de perte
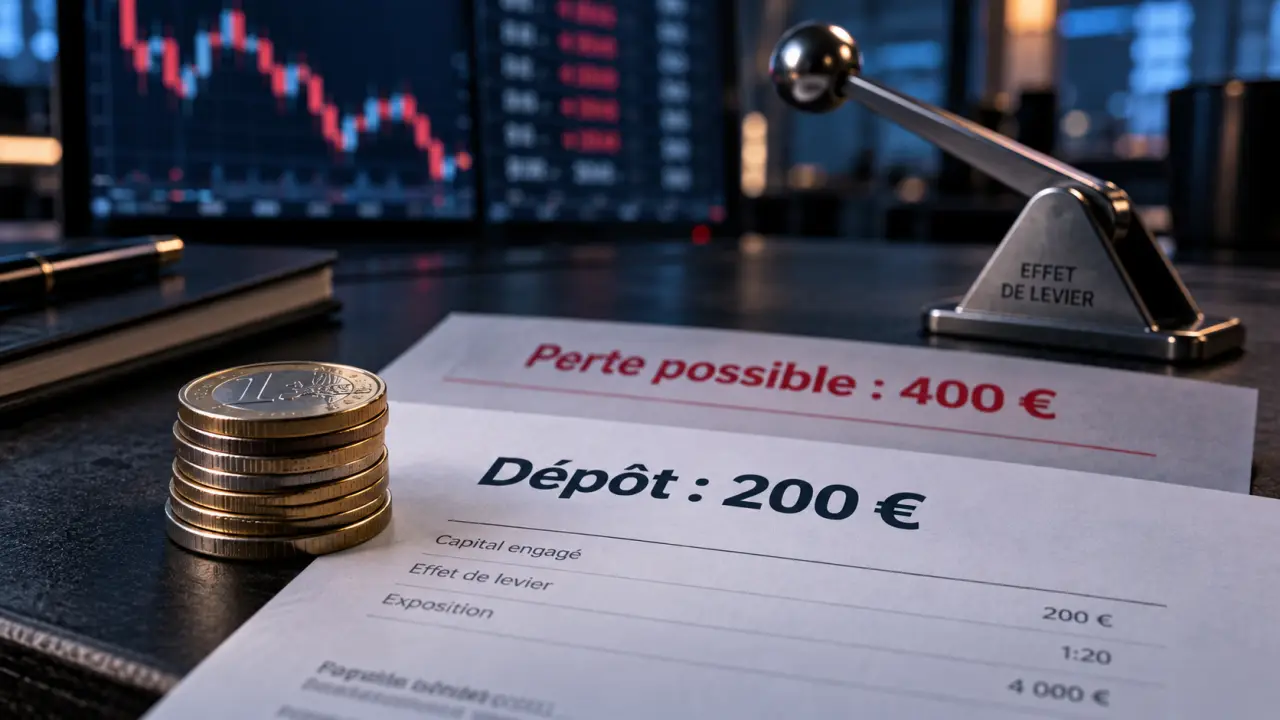
L’effet de levier en bourse permet d’ouvrir une position plus importante que le capital réellement mobilisé. Il peut accélérer un gain, mais amplifie aussi une perte. Avant d’utiliser un SRD, un CFD ou un produit dérivé, il faut donc distinguer trois montants : l’exposition totale, le dépôt initial et le ratio de levier.
Le principe : contrôler une exposition supérieure à son capital
L’effet de levier en bourse consiste à financer une partie d’une position grâce à un mécanisme de crédit ou à un produit dérivé. L’investisseur ne verse qu’une fraction de la valeur nominale de la position. Cette somme peut être appelée marge, couverture ou dépôt initial selon l’instrument utilisé. Il reste pourtant exposé à la totalité des variations du sous-jacent.
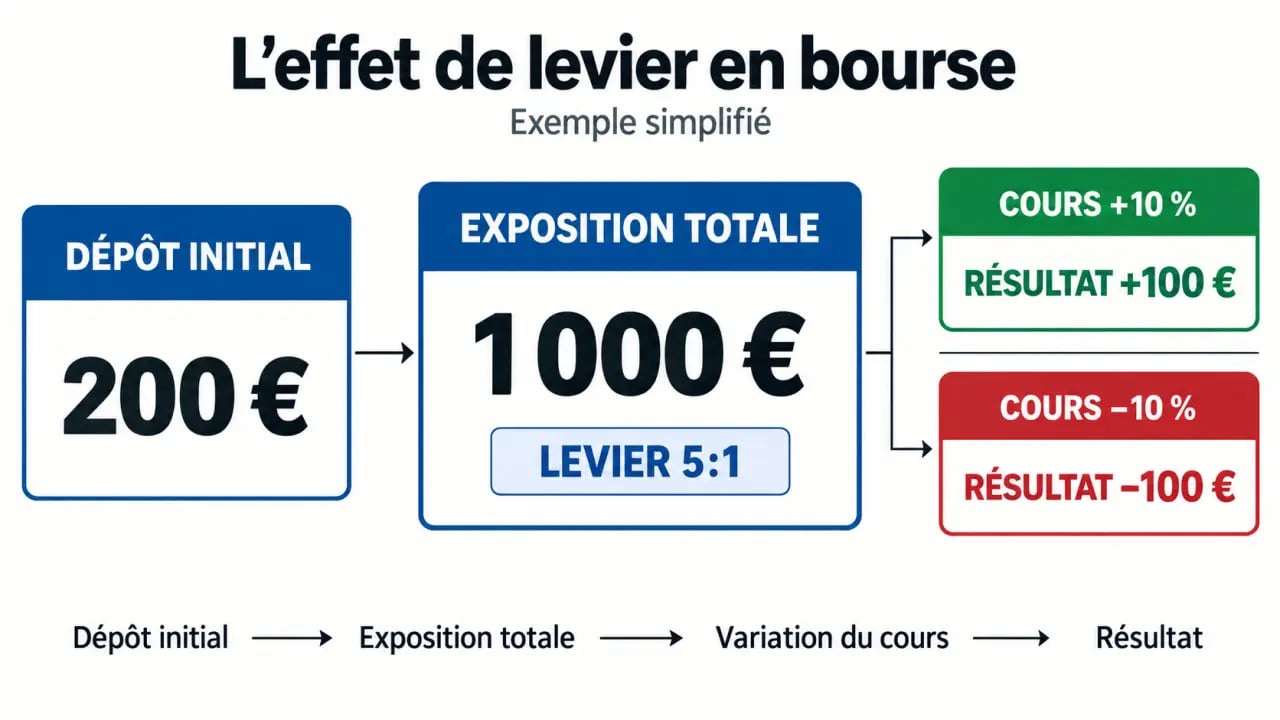
Imaginons une position de 1 000 € ouverte avec 200 € de couverture. Ces 200 € ne limitent pas les gains et les pertes à ce montant. Ils permettent d’ouvrir une exposition de 1 000 €. Si l’actif progresse ou recule, le résultat est calculé sur 1 000 €, et non sur les 200 € déposés.
Un levier qui amplifie dans les deux sens
Un levier de 5:1 signifie que 1 € de capital engagé donne accès à 5 € d’exposition. Une hausse de 10 % sur une position de 1 000 € produit un gain de 100 €. Avec un dépôt de 200 €, ce gain représente 50 % du capital immobilisé. Une baisse de 10 % entraîne toutefois la même perte de 100 €, soit la moitié de ce dépôt.
Le levier n’améliore donc pas la qualité d’une décision d’investissement. Il rend simplement son résultat plus sensible aux mouvements du marché. C’est un outil de financement et de spéculation, pas une protection contre une analyse erronée.
Ratio de levier, marge et couverture : le calcul à connaître
Le ratio de levier se calcule avec une formule simple :
Ratio de levier = exposition totale ÷ dépôt initial
À l’inverse, le taux de couverture indique la part de la position représentée par les fonds déposés :
Taux de couverture = dépôt initial ÷ exposition totale × 100
| Exposition totale | Dépôt initial | Couverture | Ratio de levier |
|---|---|---|---|
| 1 000 € | 1 000 € | 100 % | 1:1 |
| 1 000 € | 200 € | 20 % | 5:1 |
| 1 000 € | 100 € | 10 % | 10:1 |
Plus la couverture est faible, plus le levier est élevé. Une couverture de 20 % correspond à un levier de 5:1, tandis qu’une couverture de 10 % correspond à un levier de 10:1. Cette relation aide à mesurer le risque avant d’ouvrir une position.
La couverture n’est pas une perte maximale
Il est tentant de considérer le dépôt initial comme le montant maximal risqué. Ce raisonnement est dangereux. La couverture est une garantie demandée pour ouvrir et maintenir une position, mais elle ne fixe pas nécessairement la perte finale. Selon l’instrument, les conditions du courtier et la vitesse du marché, une perte peut consommer la couverture, déclencher un appel de marge ou entraîner une clôture automatique.
Sur une rampe, quelques degrés supplémentaires semblent peu visibles au départ, mais ils modifient fortement la vitesse à l’arrivée. Le levier fonctionne de manière comparable. Passer de 2:1 à 10:1 ne multiplie pas seulement le potentiel de rendement : cela réduit surtout la marge d’erreur. Une variation ordinaire du cours peut alors devenir critique pour le capital disponible, notamment lors d’un mouvement brutal ou d’un décalage de cours entre deux séances.
Un exemple chiffré pour mesurer gains et pertes
Supposons l’achat de 1 000 actions à 1 € chacune, soit une exposition totale de 1 000 €. Sans levier, l’investisseur finance l’intégralité de la position. Si le cours gagne 0,20 € par action, son gain atteint 200 €. Si le cours perd 0,20 €, sa perte est également de 200 €, soit un cinquième de son investissement.
Avec une couverture de 20 %, la même exposition de 1 000 € requiert un dépôt initial de 200 €. Une hausse de 0,20 € procure toujours 200 € de gain sur la position totale. Cette fois, le gain équivaut au montant du dépôt. En revanche, une baisse de 0,40 € par action représente une perte de 400 €, soit deux fois le dépôt initial.
Pourquoi une perte peut dépasser la mise initiale
La possibilité de perdre plus que la couverture dépend du produit, du contrat et des mécanismes de protection appliqués. Elle existe notamment lorsque le marché évolue très vite, qu’un prix passe directement d’un niveau à un autre ou que la liquidation intervient trop tard pour compenser la perte. Il faut aussi distinguer la perte sur une position, le solde global du compte et l’éventuelle protection contre un solde négatif prévue par le prestataire.
Les frais pèsent également sur le résultat. Un spread, une commission ou des frais de financement liés à une détention prolongée peuvent réduire un gain ou accroître une perte. Le levier est donc généralement moins adapté à une position conservée sans horizon précis qu’à une stratégie dont le scénario, la durée et le seuil d’invalidation sont définis.
SRD, CFD, options et produits barrières : des mécanismes différents
Le levier n’est pas un produit en soi. C’est une caractéristique présente dans plusieurs instruments. Les distinguer permet de ne pas confondre la détention directe d’un actif avec une simple exposition à l’évolution de son prix.
| Instrument | Fonctionnement général | Point de vigilance |
|---|---|---|
| Achat au comptant | L’investisseur achète l’actif et paie sa valeur intégrale. | Pas de levier intrinsèque ; la perte est liée au capital investi. |
| SRD | Le service de règlement différé permet notamment d’acheter des actions avec un règlement différé. | Coût du financement et risque lié à l’achat à crédit. |
| CFD | Contrat qui réplique la différence de cours entre l’ouverture et la clôture. | Les gains et les pertes portent sur l’exposition totale. |
| Produit barrière | Produit doté d’un niveau de désactivation, ou knock-out. | L’atteinte de la barrière entraîne la clôture de la position. |
| Option vanille | Droit, mais non obligation, d’acheter ou de vendre un sous-jacent. | Prime, échéance et sensibilité au temps à maîtriser. |
Ces instruments peuvent porter sur des actions, des indices, des devises, des matières premières ou des ETF. Ils n’ont ni le même risque, ni la même durée de vie, ni les mêmes frais. Un CFD donne généralement une exposition sans détention directe du sous-jacent. Une action achetée au comptant reste, elle, détenue dans le portefeuille.
Encadrement et méthode prudente avant toute position
Les règles européennes encadrent l’effet de levier pour les clients particuliers. L’Autorité des marchés financiers, l’AMF, mentionne notamment un plafond maximal de 5 fois le montant investi pour les actions et de 2 fois pour les crypto-actifs. Les niveaux applicables varient selon l’actif, le produit, le statut du client et le prestataire. Il faut donc vérifier les conditions précises affichées avant de transmettre un ordre.
Pour un débutant, le levier ne devrait jamais être le point de départ. Une position sans levier permet d’abord de comprendre la volatilité, les ordres et les coûts. Si un levier est ensuite envisagé, une méthode disciplinée aide à limiter les erreurs les plus fréquentes :
- calculer la perte en euros dans un scénario défavorable avant l’ouverture ;
- vérifier le taux de couverture, le seuil d’appel de marge et les règles de clôture ;
- prévoir les frais de financement si la position est conservée plusieurs jours ;
- éviter de cumuler un levier élevé avec un actif volatil ou peu liquide ;
- ne pas engager un capital nécessaire aux dépenses courantes ;
- tester le fonctionnement du produit sur un compte démo lorsqu’il est disponible.
Le bon ratio n’est pas celui qui promet le gain le plus spectaculaire. C’est celui dont la perte potentielle reste supportable. En bourse, conserver la capacité de décider après un mouvement défavorable vaut souvent davantage que maximiser l’exposition initiale.