Pilotage financier & intelligence artificielle
Trésorerie de micro-entreprise : avant/après l’IA
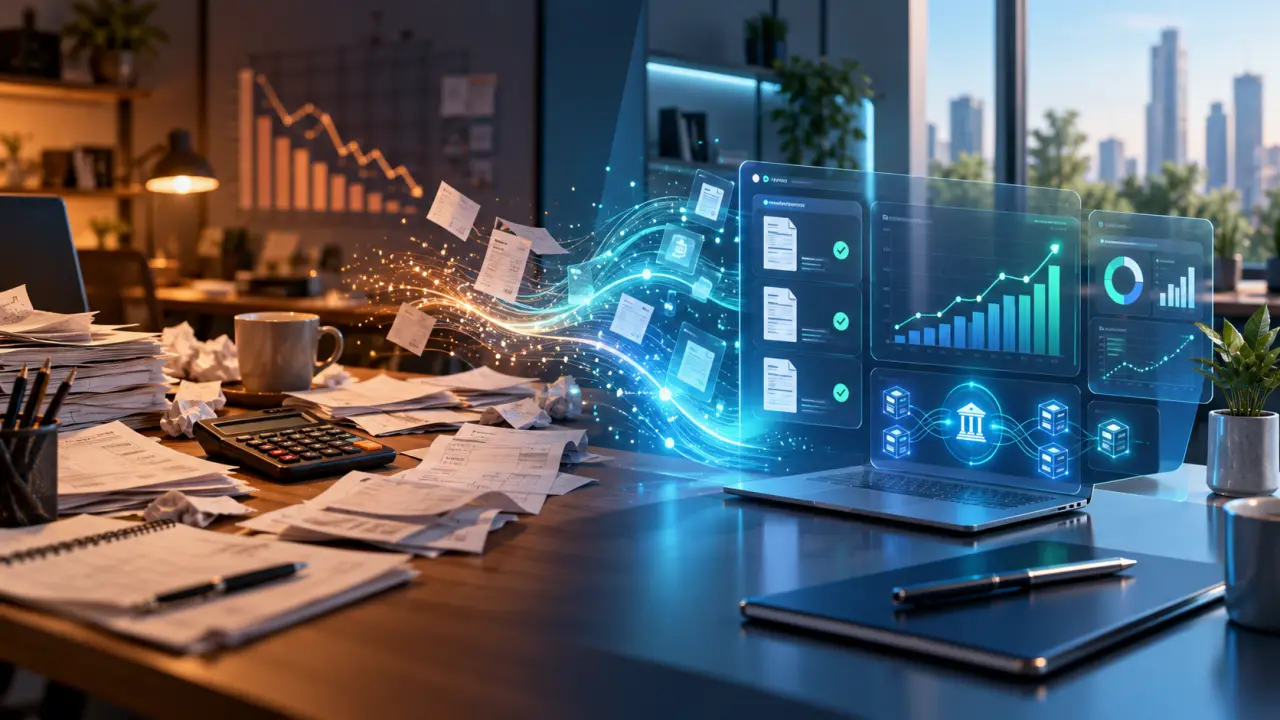
Pour une micro-entreprise, la trésorerie est souvent le meilleur indicateur de santé financière. Pourtant, son suivi repose encore fréquemment sur des relevés bancaires, des tableurs et des estimations réalisées dans l’urgence. L’intelligence artificielle change progressivement cette organisation : elle ne remplace pas le jugement du dirigeant, mais transforme les données disponibles en informations plus lisibles et plus actionnables.
Avant l’IA : une trésorerie suivie à vue
Traditionnellement, le micro-entrepreneur vérifie son solde bancaire, additionne les factures à encaisser et tente d’anticiper les prochaines cotisations. Cette méthode peut fonctionner lorsque l’activité est stable et que les opérations sont peu nombreuses. Elle devient toutefois fragile dès que les revenus fluctuent, que les clients paient avec retard ou que plusieurs dépenses surviennent au même moment.
Le principal risque n’est pas nécessairement l’absence de chiffre d’affaires. C’est le décalage entre les encaissements et les sorties d’argent. Une entreprise peut être rentable sur le papier tout en manquant de liquidités pour régler une échéance fiscale, un abonnement professionnel ou une dépense imprévue.
- vision limitée au solde disponible à un instant donné ;
- prévisions réalisées manuellement et rarement mises à jour ;
- oubli possible des charges récurrentes ou des échéances ;
- décisions prises avec des données incomplètes ou dispersées.
Après l’IA : passer du constat à l’anticipation
Les outils intégrant de l’IA peuvent centraliser les flux, catégoriser les opérations et repérer des tendances. À partir de l’historique bancaire, du calendrier de facturation et des charges prévisibles, ils construisent une projection de trésorerie. L’entrepreneur visualise alors plusieurs scénarios plutôt qu’un simple chiffre sur son compte.
Cette évolution est particulièrement utile pour les activités saisonnières. Un indépendant peut identifier les mois où une baisse d’encaissements est probable, constituer une réserve adaptée et ajuster son rythme de dépenses. L’algorithme peut également signaler une facture inhabituelle, un abonnement oublié ou un écart entre les prévisions et la réalité.
À retenir : une prévision automatisée reste une aide à la décision. Elle doit être vérifiée, notamment lorsque les données sont incomplètes, que l’activité évolue rapidement ou qu’un événement exceptionnel survient.
Les gains concrets pour une micro-entreprise
1. Une meilleure visibilité sur les encaissements
La reconnaissance automatique des factures et des paiements permet de distinguer ce qui est encaissé, attendu ou en retard. Cette vision facilite les relances clients et limite les mauvaises surprises. Elle aide aussi à mesurer le délai réel de paiement, un indicateur essentiel pour dimensionner correctement la réserve de sécurité.
2. Des charges mieux anticipées
L’IA peut identifier les dépenses périodiques : outils numériques, assurances, téléphonie, cotisations ou prestations externes. En les intégrant dans un calendrier, elle donne une estimation plus réaliste du montant réellement disponible. Le dirigeant évite ainsi de confondre chiffre d’affaires encaissé et argent immédiatement mobilisable.
3. Des alertes plutôt qu’un contrôle permanent
Au lieu de consulter ses comptes plusieurs fois par semaine, le professionnel peut recevoir une alerte lorsqu’un seuil est franchi : trésorerie prévisionnelle trop basse, dépense inhabituelle ou retard significatif. Le suivi devient moins chronophage, tout en restant régulier.
Un changement d’organisation, pas seulement un nouvel outil
La technologie produit ses meilleurs résultats lorsque les règles de gestion sont claires. Il est utile de séparer les comptes personnels et professionnels, de rapprocher régulièrement les factures des encaissements et de conserver une réserve dédiée aux charges. Une donnée mal classée peut en effet conduire à une prévision trompeuse, même avec un système performant.
La croissance d’une activité modifie aussi les besoins de pilotage : délégation administrative, recrutement ponctuel, choix d’un statut ou recours à des partenaires. Les réflexions sur la gestion des talents et l’évolution des compétences peuvent alors rejoindre le suivi financier, car chaque renfort doit être mis en regard des revenus attendus et de la capacité de paiement.
Pour aller plus loin sur les outils numériques et les méthodes de pilotage, découvrez les ressources disponibles sur notre page d’accueil. L’objectif n’est pas d’automatiser chaque décision, mais de libérer du temps pour les arbitrages qui nécessitent une véritable expertise.
Comparer la méthode avant et après
| Point observé | Avant l’IA | Avec une IA correctement paramétrée |
|---|---|---|
| Suivi quotidien | Relevés et tableur consultés manuellement | Tableau de bord actualisé et alertes ciblées |
| Prévisions | Estimation basée sur quelques hypothèses | Scénarios alimentés par l’historique et le calendrier |
| Factures impayées | Repérées lors d’un contrôle ponctuel | Délais et anomalies identifiés plus rapidement |
| Décisions | Réactives, parfois sous pression | Préparées à partir de tendances et de seuils |
Les limites à garder en tête
L’IA ne connaît pas toujours les événements qui ne figurent pas dans les données : un gros contrat en négociation, une panne, un changement réglementaire ou une dépense exceptionnelle. Elle peut également reproduire une erreur de catégorisation ou tirer une conclusion excessive à partir d’un historique trop court.
La sécurité mérite la même attention. Avant de connecter un compte bancaire, il faut vérifier les garanties du prestataire, le chiffrement des échanges, les accès accordés et les modalités de suppression des données. Pour les décisions d’investissement ou de financement, une analyse automatisée ne dispense pas de consulter un professionnel compétent.
Construire une routine simple et efficace
Une routine mensuelle suffit souvent à tirer parti de ces outils sans perdre le contrôle. Commencez par vérifier les opérations catégorisées, actualisez les factures attendues, comparez la prévision au réalisé, puis ajustez le niveau de réserve. En quelques minutes, vous obtenez une photographie fiable et une meilleure visibilité sur les semaines à venir.
La différence entre l’avant et l’après ne tient donc pas uniquement à l’algorithme. Elle réside dans le passage d’une trésorerie subie à une trésorerie pilotée : les données sont mieux organisées, les risques sont détectés plus tôt et les choix peuvent être pris avec davantage de sérénité.